减额交清不是退回一部分保费,也不是把欠费留到以后补。对有这项约定的保单,它解决的是一个很具体的问题:不再按原计划缴纳后续保费,能否用合同约定的价值换取一份额度较低、仍然有效的保障?要知道能留下多少,先向承保公司要两张表:一张是按指定日期试算的变更前后利益对照表,另一张是逐项列明去留的附加险清单。仅凭已经缴了几年、总共交了多少钱,算不出答案。
先把三个容易混淆的数字分开
已交保费是过去的现金支出;现金价值是依合同和保单年度确定的金额;基本保险金额是计算某些保险利益的一个参数。它们回答的是三个不同的问题。假设一份保单已交六年,每年一万元,累计六万元,只能说明家庭已经支出了六万元。不能由此推断今天退保能拿六万元,更不能推断原定交二十年、现在交了六年,就一定能保留原保额的十分之三。
拿到试算单时,先看日期是不是你准备办理的那一天,再看有没有尚未清偿的保单借款、利息或垫交款,请保险公司列明这些金额是否扣除以及怎样影响结果。尤其不要把年度末的现金价值直接当成今天的可用金额。两份试算结果不一致,先对齐试算日和债务口径,不必先争论哪份数字算错了。
第一张表:把“少交多少钱”与“少保多少钱”分两行
在第一行写未来十二个月按原计划还要缴多少,办理后这十二个月还要缴多少,差额才是这次变更为当年预算腾出的空间。第二行不填已交保费,而是选择家庭最在乎的保险事故,分别写出在同一假设下,原合同和变更后合同约定给付多少。如果条款按多个数值取大,或者不同保单年度采用不同公式,请保险公司按同一个事故时点演示,不要拿基本保额代替最终给付。
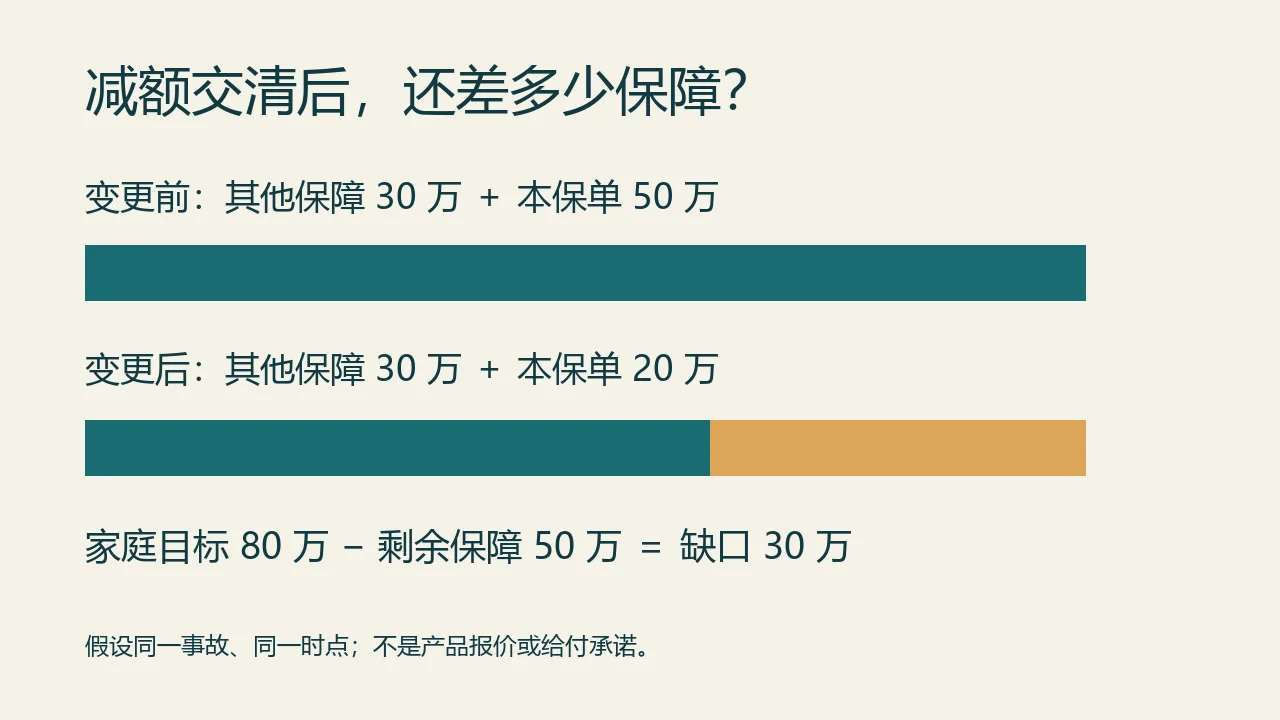
举个只用于比较预算的例子:家庭希望在主要收入者身故时留出八十万元,其他有效保单在假设情形下可给付三十万元。这份待变更合同原可给付五十万元,假设书面试算显示减额交清后同一情形可给付二十万元。原来两份合计八十万元,变更后是五十万元,离家庭目标差三十万元。这个差额不是保险公司收取的费用,而是家庭决定不再续交时需要正视的保障缺口。若还有房贷、受抚养人或其他有效保障,可以据实重做这笔账;不要照搬例子里的目标。
第二张表:主险仍有效,不等于附加险也在
把电子保单上的每个险种逐行抄下,至少记下险种名称、被保险人、当前保障、变更后状态和终止或变更日期。不要只问“我的保险还在吗”,要问“附加住院保障在什么日期之后不再承担新发生的事故”。如果一家人用一张主合同组合了不同保障,还要确认受影响的是谁,不能只数减少了几项。
太平洋保险在其寿险业务说明中举过主险减额交清后附加险终止的情形。这提示了一个值得单独确认的风险,却不能替代其他公司、其他产品的条款。若某项附加保障对家庭尤其重要,把它单独圈出来,请承保公司就这份合同书面回答。不要先签变更,再假定随时可以买回同样的保障;重新投保的条件和承保结果不能预先保证。
暂时周转困难和长期交不起,决策顺序不一样
如果只差一个月发工资,先查本期缴费到期日、合同是否有宽限期、宽限期届满的具体日期,并问清这段时间发生事故时按什么约定处理。若合同有自动垫交,还要问有没有启用、垫交的成本以及何时不足以继续。垫交可能形成带息款项;减额交清则会改变以后享有的利益。这两种安排不能因为眼前都“不必马上拿钱”就当成一回事。
如果是长期收入减少,不妨把未来一年实际能稳定承担的保费写下来,再把维持合同、减额交清、解除合同三个方案并排。维持方案看后续负担,减额交清看剩余保障与不再享有的权益,解除合同看实际可领取金额以及失去保障的日期。若有人用“先办,以后收入好了再恢复”催你签字,请他指出合同中允许撤回的具体条款;没有明确依据,不要把恢复原保额当作后路。
办理后别只留一张申请回执
申请回执说明材料已提交,不等于公司已按预期金额办结。收到批单后,对照申请时的书面试算逐一核对主险保额、附加险、变更生效日以及以后是否仍有应缴款项。家庭记账时,把“本年少支出的保费”和“变更后的保障缺口”分开记录。前者影响本月现金流,后者影响今后遇到事故时家里有哪些资源可用。
常见问题
办理减额交清会马上有一笔钱到账吗?
不要把它当作提款方式。先区分保单内部用于转换保障的价值与批单上明确应当支付给你的款项;家庭预算只计入后者。如果真正需要一笔现金,直接询问各可选方案的实际到账金额、时间和代价。
客服只告诉我新的基本保额,足够作决定吗?
还不够。请对方按你最关心的一种事故和一个明确的保单年度演示变更前后给付,再补上附加险状态。基本保额是合同参数,不是所有事故都按它原数给付。
不再从银行卡扣款,是不是就已经办好了?
不是。扣款失败、余额不足和合同正式变更在银行卡上都可能表现为“没扣钱”。认准承保公司给出的合同状态、变更批单及生效日期;状态不明确时,应在缴费期限内主动确认,不能用停扣代替申请。