
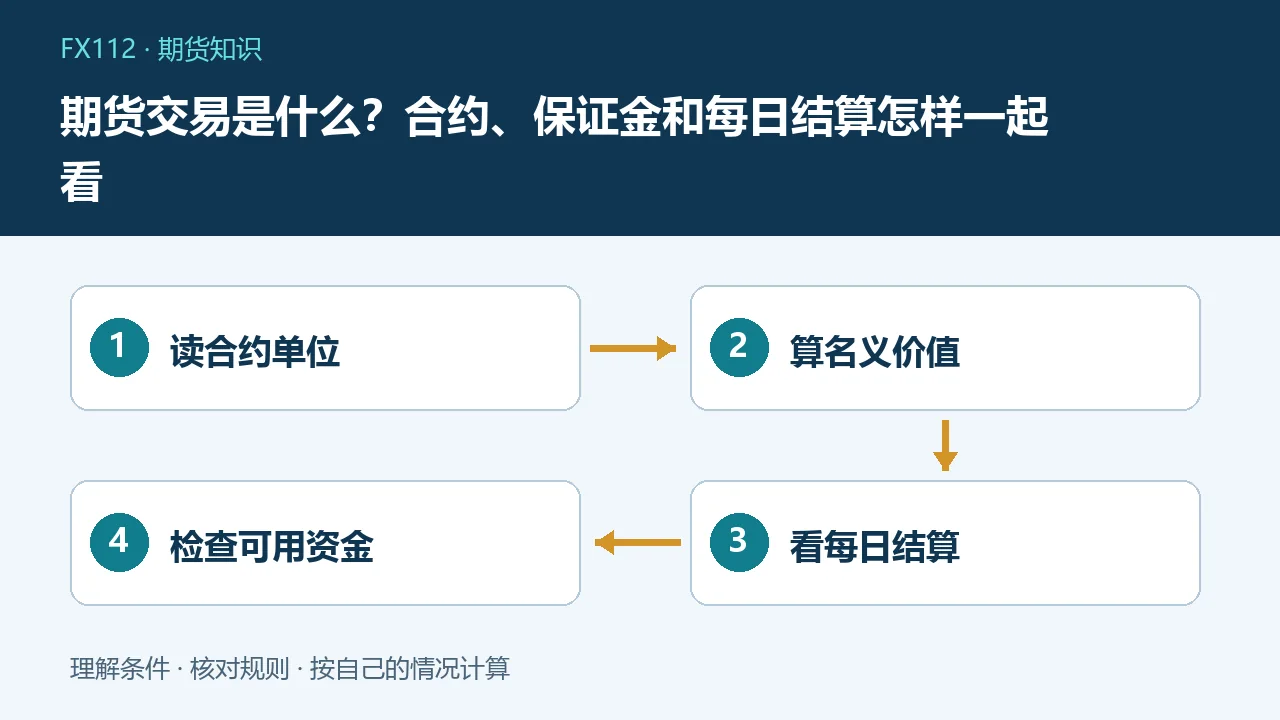
期货交易是围绕标准化合约进行的交易,买卖双方承担约定的权利义务。理解它不能只看价格涨跌,还应同时看合约单位、名义金额、保证金、每日结算及到期安排。保证金不是购买全部资产的价款,也不等于亏损上限。
合约标准化包括哪些信息
交易所合约会规定标的、交易单位、报价单位、最小变动价位、合约月份和交割等关键内容。不同品种不通用,即使价格数字相近,每手对应风险也可能差异很大。先阅读具体合约及适用细则,区分期货与期权,不要从一种商品的经验推断另一种。交易代码中的月份也很重要,不同到期合约可以有不同价格和流动性,并不是同一张可永续持有的凭证。
名义价值与保证金怎样计算
假设某教学合约价格每吨5000元、一手10吨,则名义价值5万元;假设保证金比例12%,一手初始占用约6000元,实际还须考虑费用及机构口径。价格每吨变动100元,一手对应1000元盈亏,约占初始6000元的16.67%。数字仅作演示,不是当前合约参数。不能因只需6000元就说最多亏6000元,名义风险和实际账户资金都要计算。
双向交易不等于两边都容易赚
做多通常在价格上升时有利,做空通常在价格下降时有利,但成交成本、价差、流动性和结算都会影响结果。方向判断正确也可能因仓位过大、期间波动或保证金追加失败而被迫退出。做空不是免费获得收益的新渠道,频繁反手也可能增加成本。应先理解每笔头寸的风险来源,再讨论能否承受;对不理解的品种,不交易是合理选择。
每日结算与收盘价有何区别
上期所结算规则说明当日无负债结算涉及合约盈亏、保证金和手续费等款项的结算划转。结算价如何形成要看品种规则,不能一概等于最后一笔收盘价。账户结算报告中可能出现与盘中估算不同的结果,应按结算口径核对。未平仓不意味着盈亏永远只是纸面数字,结算后可用资金变化会影响能否继续持仓。
追加资金与强平风险
假设账户资金1万元,保证金占用6000元,其余为可用缓冲。亏损、保证金比例提高或其他费用会压缩可用资金,不能仅按开仓时的比例长期估计。触及机构和交易所规则时,可能需要按时补足或减仓,否则面临强平。强平价格未必符合自己的止损设想,极端波动时损失可能超过预期。风险通知、合同和账户监控应提前理解,不等接到电话才第一次阅读。
交易时间与流动性限制
并非任何时间都能立即成交,是否有夜盘、节假日前后安排、涨跌停和暂停交易等都依具体规则。挂出止损指令不等于保证按指定价退出,流动性不足时可能无法成交或发生较大滑点。不同月份合约的成交活跃度也可能不同。不要把某平台宣传的全天候交易与境内交易所所有品种混为一谈,先核实市场、机构资质及自身适当性条件。
到期不是可以忽略的小事
合约到期可能涉及现金交割或实物交割,不同品种与客户身份有不同要求。个人能否持仓进入某阶段、何时必须处理,应由具体规则与经纪合同确认。移仓是平掉原合约再开另一月份,存在价差、手续费和执行风险,并非无成本延长。套期保值也有基差和数量期限不匹配风险,不是做了反向交易就消除一切经营风险。
初学者的核查与退出清单
在理解前不投入真实资金。至少能说明一手数量、每跳盈亏、总名义金额、保证金比例、可用缓冲、结算口径及到期要求,再核对手续费和出入金安排。只使用合法机构正式渠道,不把钱转给个人所谓带单老师。不要借款交易或承诺固定收益,更不要认为交易所结算机制可以担保自己的盈利。监管及结算制度管理的是市场运行风险,不消除参与者承担的价格损失。
常见问题
保证金就是最大亏损吗?
不是,极端波动和执行条件可能造成超过初始保证金的损失。
没平仓就不用看结算吗?
不是,每日结算会影响权益和可用资金。
所有期货到期都可以实物交割吗?
不是,交割方式及客户资格依具体合约和规则确定。