
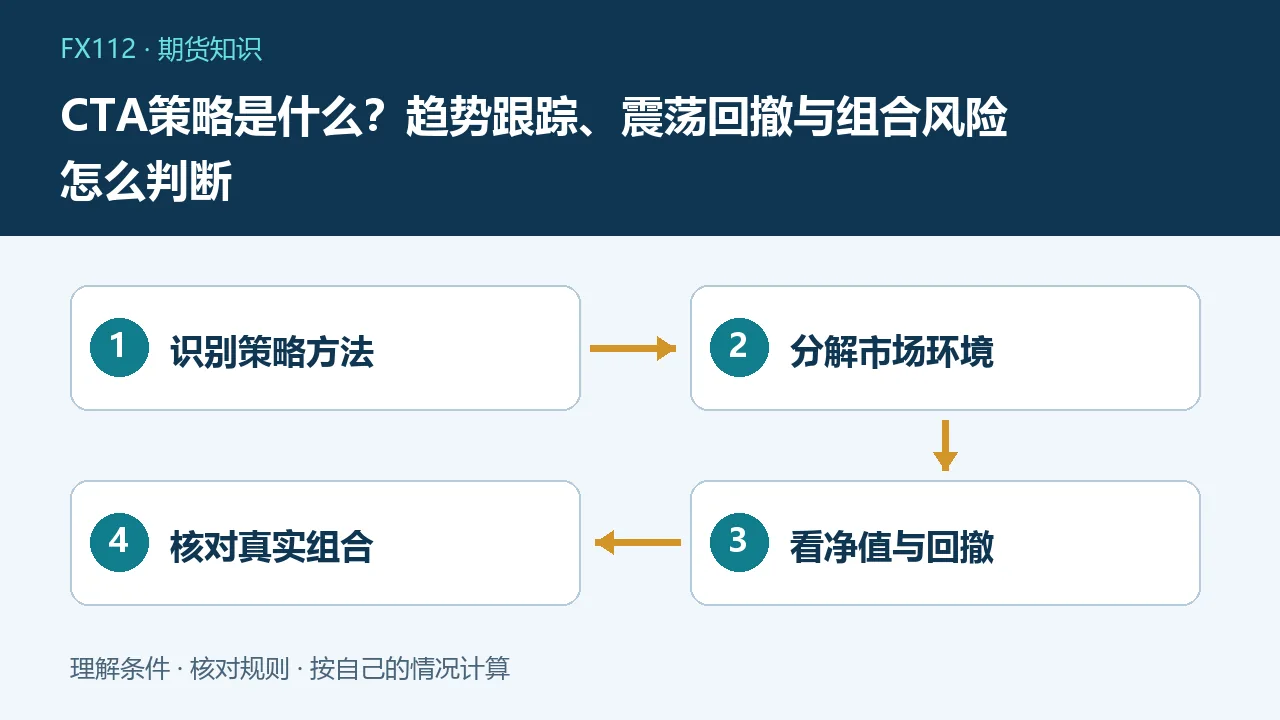
CTA原指商品交易顾问相关概念,在投资讨论中常被用来指管理期货类策略。具体可能包含趋势跟踪、套利或其他方法,并非都靠同一种信号。它既可能获利也可能亏损,不是所有家庭必配的资产,也不保证与股票始终低相关。
策略名称与产品身份分开
某产品说使用CTA,不表示它在所有地区都具有相同法律身份或监管资格。美国CFTC体系中的商品交易顾问与国内市场使用的策略标签,应分别理解。购买时要核对具体产品、管理人、适当性和合法销售渠道,不凭英文缩写判断已经受到某种保证。策略属于如何投资的描述,产品的合同、托管、信息披露与退出条件仍需单独检查。
趋势跟踪怎样产生信号
一种常见思路是根据价格走势或相关模型识别方向,在条件满足时建立头寸,并在信号改变时减仓退出。但不同模型可能采用不同期限、波动调整和风险限制,不能仅凭名称推断仓位。它通常不需要先断言商品基本价值,只是依规则响应市场变化。规则化不等于没有判断风险,参数、数据质量和执行环境都会影响结果,更不能将历史信号当成未来确定性。
趋势与震荡的对照案例
假设简化策略在价格连续上行后买入,之后趋势延续,可能获得收益;若市场刚突破便回落,退出后又反向波动,就可能多次小亏并支付成本。另一个情景是趋势已经运行很久才反转,模型可能回吐部分盈利才离场。案例只解释机制,不是交易建议。行情有波动不等于趋势清晰,因此“波动越大CTA一定越赚钱”并不是可靠结论。
为什么股票跌它未必涨
管理期货可能持有商品、股指、利率或外汇等不同市场头寸,也可能在某一时刻与股票承担相同风险。相关性取决于样本期限和市场环境,历史低相关不保证未来压力时仍如此。若策略当时做多风险资产,股市下跌也可能同时亏损。评价组合效果应看实际持仓和压力情景,不把某次危机表现复制成每次下跌都会保护本金的承诺。
杠杆与风险预算怎么核对
期货保证金较名义金额小,策略可以通过仓位和波动目标控制风险,但目标不等于实际最大损失。价格跳变、流动性减弱和保证金调整可能放大执行难度。假设组合计划承受5%的正常情景损失,不代表极端时期必然止于5%。需要了解杠杆口径、风险集中、单一品种限额及紧急处理机制,而不是只看账户中剩多少保证金。
回测漂亮为什么仍要谨慎
回测涉及历史样本、参数选择、手续费、滑点、可交易性及数据处理,可能存在过拟合或只展示表现好的版本。实盘记录与模拟结果应分开,不能把没有真实成交的净值包装成已实现业绩。比较时看开始日期、完整区间、最差阶段和费用扣除方式。多次调参后得到的最优图形,未必意味着下一段行情仍有效,样本外和实际执行信息更重要。
费用和退出会改变体验
产品可能收取管理及业绩报酬,计提基准、亏损弥补和结算安排应按合同确认。净值更新频率、封闭期、开放日及赎回到账也可能限制退出,不等于底层期货能交易就可以随时取回产品资金。CFTC相关风险提示强调应了解商品投资产品的策略与风险;具体到任何地区,都应阅读产品对应披露,而不是只依据宣传中的年化数字。
放进组合前的检查清单
先确认自己能否理解策略在趋势、震荡和跳变时可能怎样亏损,再核对合法产品、历史与实盘区别、杠杆和流动性。将其与已有资产在相反情景下比较,控制总风险而非只按标签分散。对保本保收益、代客操作个人账户或要求转款私人账户的宣传保持警惕。没有足够信息时可以不配置,资产组合不因缺少某个流行缩写就天然不完整。管理期货并不等于私募股权投资,两者底层资产和退出机制可能完全不同,比较产品时应先纠正这种类别混淆。
常见问题
CTA就是趋势跟踪吗?
不是全部,具体方法需看策略披露。
股票跌CTA一定涨吗?
不一定,取决于实际头寸和市场环境。
回测收益能当作已经实现的收益吗?
不能,模拟、实盘和不同费用口径必须区分。