
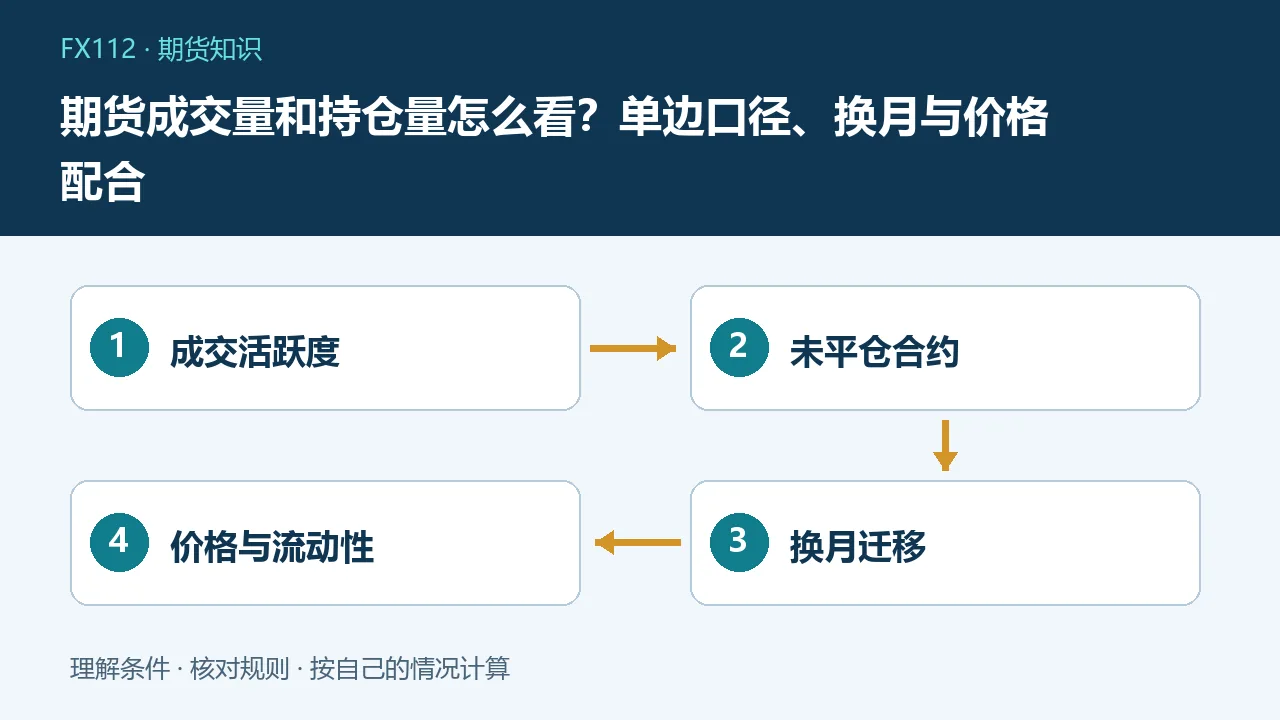
期货成交量看一段时间内发生了多少交易,持仓量看某个时点还有多少未平仓合约。成交放大不等于新增多头增加,持仓增加也不能单独证明看涨,因为每笔合约同时有买方和卖方。
先确认数据统计口径
不同交易所、历史阶段和行情软件的单边双边统计可能不同,同一屏幕里成交量和持仓量也应分别查看说明。单边口径通常把一对买卖匹配计为一手成交;双边则可能把两方分别累计。比较两天或两个市场前,要统一单位、交易日和统计规则。夜盘属于哪个交易日也按交易所安排,不应直接按日历零点切割。历史图表若发生口径调整,应检查是否经过衔接处理。
用三种成交理解持仓变化
在简化的单边口径下,若买卖双方都是新开仓,成交一手,未平仓合约通常增加一手;若双方都在了结原有对应持仓,成交一手,持仓通常减少一手;若一方开仓另一方平仓,成交一手,持仓可以不变。这个例子说明成交量记录过程,持仓量记录余额。软件中的“多开”“空开”等标签还可能基于自己的识别逻辑,不能视为市场所有账户真实意图的完整披露。
增仓上涨为什么不等于必涨
价格上涨同时持仓增长,可以说明上涨过程中未平仓合约增加,但新增合约另一侧也有空方。它可能反映趋势资金、产业套保或套利头寸,不足以独立预测后续方向。减仓上涨可能包含空头回补,减仓下跌可能包含多头退出,但也不能把每一笔都准确归因。应把这些解释当作需要验证的假设,并结合价差、成交结构和市场背景,而不是机械建立四格买卖口诀。
成交放大要和自身历史比较
同一品种在开盘、收盘、数据公布和交割临近时,活跃度会变化。判断“放量”应比较相同时间窗口和相近合约阶段,不能把上午十分钟与全天总量比较。极端波动时成交增加可能伴随强制平仓、对手盘撤退和更宽价差,成交总量高也不保证你要下单的价位有足够深度。观察盘口、滑点和单位时间成交,比只看日线柱子更贴近实际执行成本。
主力换月会制造指标错觉
临近某个合约退出主力时,原合约持仓下降、新合约持仓上升,部分变化来自移仓,而非整个品种需求突然消失。应同时查看近远月成交与持仓,以及跨期价差。主力连续合约通常由软件拼接,切换点可能出现价格跳动;不同调整方式对技术指标有影响。真实下单必须选择具体月份合约,不能把连续代码的历史涨跌当成可直接成交的收益。
一个换月案例
假设A月持仓从10万手降到7万手,B月从4万手升到7万手,两者合计仍为14万手。只看A月会误以为资金整体撤出,合并观察则至少能看到迁移的可能性。两个月报价可能因仓储、利率、交割资源和预期不同,平A开B不是免费把同一个价格延长。还要支付两次交易费用并承担执行时点风险,跨月持仓也应重新计算保证金。
持仓排名和资金流向的局限
会员持仓排名可能合并多个客户和不同策略,不能直接等同某一家机构对方向的净判断;同一会员不同客户也可能对冲。软件按成交额或价格变化估算的资金流向,不一定是可核验的实际净入金。更不能把持仓量乘保证金当作全市场资金规模,因为保证金比例、跨品种组合和账户资金安排不同。用指标推断行为时,应说明数据的观察范围。
下单前怎样使用这两个指标
先确认具体合约、单位和口径,再看同周期成交与持仓变化,最后检查临近换月或交割、买卖价差和可成交深度。若流动性不足,应减少订单规模或放弃交易,而不是因为一根放量柱追价。任何策略都要单独设定仓位和最大承受损失;遇到涨跌停、跳空和保证金调整,止损单未必能按设想成交。指标帮助描述市场,不能替代资金管理。
常见问题
成交一手持仓一定加一手吗?
不一定,开仓和平仓组合不同,持仓可能增加、减少或不变。
持仓增加就是资金看多吗?
不能这样判断,新增合约同时存在买方与卖方。
主力连续合约能直接买卖吗?
通常用于分析,真实交易应确认具体月份合约与平台规则。