
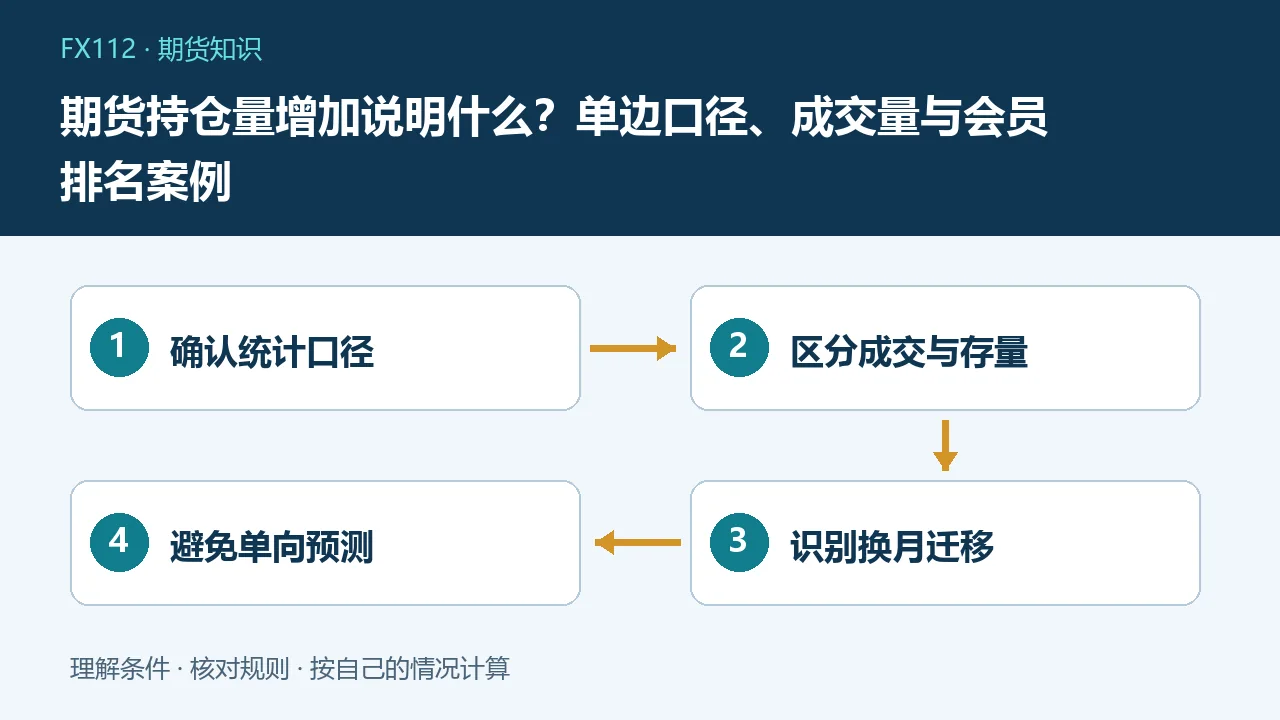
期货持仓量增加通常说明未平仓合约存量扩大,但每一份合约同时对应多空双方,不能直接等同多头战胜空头。判断前先核对交易所、合约和单边或双边统计口径,再看成交量、价格、月份与会员数据;仅凭持仓增减不能确定下一步涨跌。
| 仅考虑10手成交的情景 | 单边持仓变化 | 从中不能认定 |
|---|---|---|
| 新多与新空都开仓 | 增加10手 | 只有多头增加 |
| 原多与原空都平仓 | 减少10手 | 所有参与者一致看空 |
| 原多退出由新多接手 | 可保持不变 | 没有发生交易 |
| 近月减仓远月增仓 | 分月份分别核查 | 市场资金整体退出 |
持仓量是存量成交量是流量
某时点持仓量描述尚未了结的合约数量,某期间成交量描述这段时间发生的交易数量。一天内同一批头寸反复换手,成交量可以很大,收盘持仓变化却很小。两者单位都可能是手,但含义不同。不能拿成交10万手就认定新增10万手长期资金,更不能直接把手数乘保证金当作准确净流入,因为价格、保证金和存量结构都可能变化。
先确认单边与双边口径
按单边统计,一份未平仓合约计一份,虽然它同时有一个多头和一个空头;双边口径可能把两侧合计呈现。上海期货交易所公布成交持仓排名标准时明确相关持仓数据按单边计算,因此不能仍统一说持仓量总是买卖之和、通常为偶数。不同交易所、历史区间、数据商字段和产品要逐项确认,不跨口径直接画一条增长曲线。
两边都开仓的例子
假设原未平仓合约100手,甲新买开仓10手,乙新卖开仓10手,双方成交且不涉及其他变化,按单边统计持仓变成110手,新增10手。甲看涨不等于乙不存在,双方同时建立风险头寸。若价格上涨且持仓增加,只能在当时交易条件下观察到这一组合,不能据此证明所有新增头寸都是净多资金或未来一定继续上涨。
两边都平仓和一开一平
若原多头卖出平仓10手,由原空头买入平仓10手,单边持仓可减少10手;若原多头平仓由新多头接手,而另一侧空头保持,持仓可不变。三种情景都有成交,存量变化却不同。真实盘口一笔或一个统计间隔可能包含多种交易,不宜仅凭平台的简化标签就还原每个参与人的意图;开平信息还应看产品与数据字段定义。
价格和持仓组合不是预测公式
增仓上涨、减仓上涨、增仓下跌和减仓下跌常被赋予经验含义,但相同表象可以来自套保、套利、移仓、投机等不同需求。也可能在信息冲击中迅速改变。若只在历史图上挑选成功案例,很容易把相关现象写成确定策略。分析可以提出待验证假设,但必须同时考虑价格与风险,不能依据一项持仓指标给出稳赚结论。
会员排名不是某个庄家的全部账本
交易所按条件公布前列会员的成交、买持仓和卖持仓,会员名下可能汇集不同客户、不同策略,不能直接等同该公司自己看涨或看跌。前20名单各自排序,不能把所有列机械对应到相同主体再计算。排名门槛和统计范围也有限,未显示的持仓并非不存在;所谓净多或净空必须说明用哪些会员、什么日期和哪个合约计算。
换月会让单合约看起来失去资金
临近交割或主力切换时,近月减仓、远月增仓可能是敞口迁移,而不是市场整体退出。观察同一品种多个相关月份,并注意价差和流动性,才能区分单合约变化与品种总量。连续合约图表又可能经过拼接或调整,不能把主力切换造成的跳变当作同一原合约突然增减。对历史比较,应记录主力选择与换月处理方式。
一张数据表怎样核对
保存交易日期、日夜盘归属、合约代码、单位、收盘或实时持仓、当日成交及较前日变化,确认字段是否来自同一更新时间。比如一个页面的实时数据与另一个昨收排名不同,不一定代表有人造假。统计中是否含期权、是否汇总全部月份同样影响结果;不要把某期货品种与相关期权持仓直接相加,若要衡量风险需另做合适转换。
用持仓改善风险检查而非猜底
可以用持仓和成交了解活跃度变化,再查看盘口深度、买卖价差和计划成交数量。持仓大不等于任何时刻都能按指定价格平仓,极端行情、涨跌停或交易限制仍可能阻碍退出。个人仓位应依据可承受损失与现金安排,而不是看到增仓就加倍下注。对保证金、交割资格和临近到期的要求,也应独立核对。
复盘时写明能知道与不能知道
能知道的是某范围、某时点按特定口径公布了多少持仓及成交;不知道的可能是所有客户动机、完整跨市场组合及下一次信息冲击。把事实和推测分栏记录,保留原数据,避免事后只留下符合观点的图。遇到利用神秘持仓榜推销付费喊单或代操盘,先核实资质与证据,不因展示几张会员排名截图就交付账户或资金。
常见问题
持仓增加就是只有多头增加吗?
不是,新增合约同时有多空双方。
持仓量一定是偶数吗?
不能这样说,应先核对单边或双边统计口径。
某会员净多就说明该公司保证看涨吗?
不是,会员数据可能汇集多客户和不同策略。