
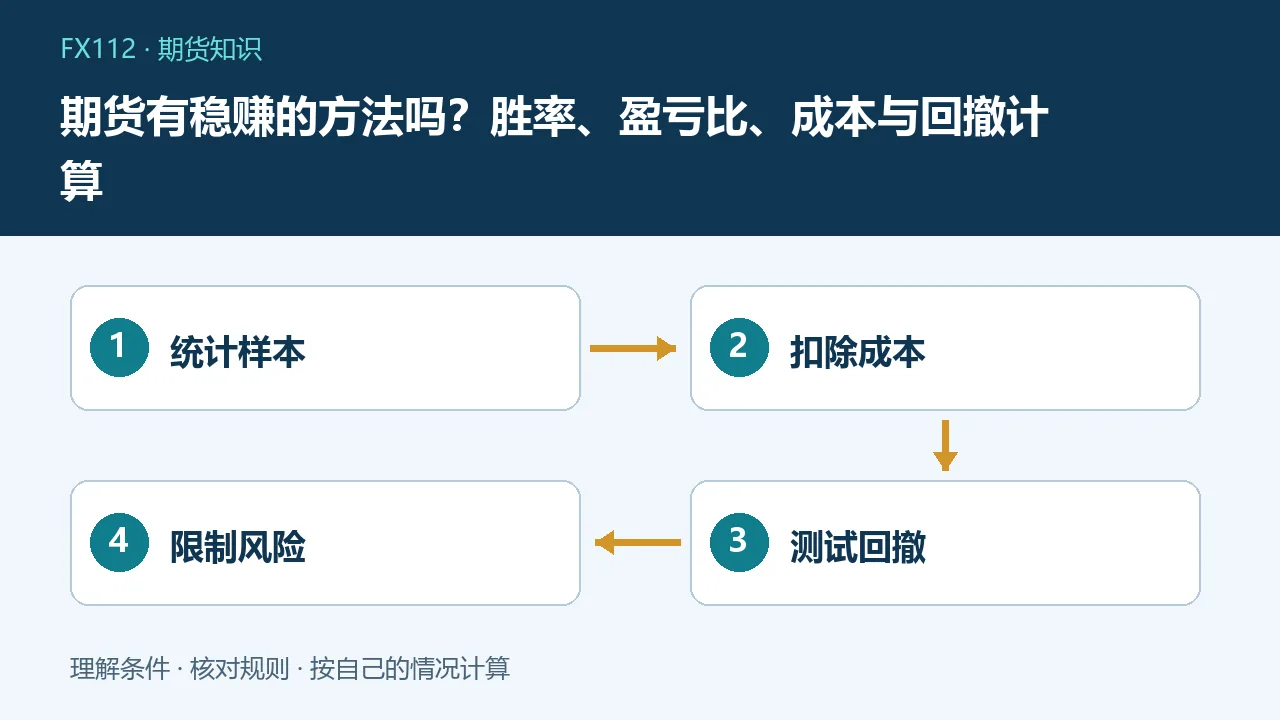
期货没有能够保证盈利的通用方法。评估一套规则,需要同时看胜率、平均盈利和亏损、交易成本、极端行情及资金承受力;单独展示高胜率或连续盈利记录,不能证明未来可以稳定赚钱。
先把单次结果和长期规则分开
一笔盈利可能来自合理判断,也可能来自偶然行情;一段顺风期的收益更不能代表所有市场环境。真正可复核的规则应写清市场、合约、入场退出、仓位和失效条件,能够记录没有做成的交易与亏损,而不仅保留成功截图。期货通过保证金放大资金暴露,市场参与者对价格、期限和套保的需求不同,不存在所有人照同一口诀都能持续获利的保证。
用胜率与平均盈亏算期望
在简化统计下,每笔毛期望可写为胜率×平均盈利-败率×平均亏损。假设胜率80%,每次赢100元、输500元,毛期望为80-100=负20元;胜率40%,每次赢400元、输200元,毛期望为160-120=40元。两个例子说明高胜率不等于高收益,但这些均是假设平均值,真实分布、极端亏损和样本稳定性可能使结果不同。
费用和滑点会改变结论
如果第二个例子每笔平均手续费与执行损耗合计50元,净期望可能从正40元变成负10元。滑点并非固定收费,通常与流动性、订单大小和波动有关,不能只按最理想价回测。频繁交易尤其需要核对平今等业务费率及实际成交记录。假设能始终在屏幕最优价满额成交,会高估很多短线方法的表现,实际成本应从真实账单和合理压力情景估计。
平均正收益仍可能先经历大回撤
即便一套规则的历史平均值为正,也可能连续亏损、资金曲线长期回撤或遇到超出样本的行情。若账户在恢复前已触发强平或无法承担生活支出,长期平均就不能解决当下问题。可以测试连续多次亏损后还剩多少权益、下一次保证金是否足够,以及是否会迫于情绪扩大仓位。历史最大回撤并非未来损失上限,尤其不能忽略跳空和流动性骤降。
回测为什么可能很好看却难复制
参数过多、反复挑选起止时间、使用未来信息、漏掉退市或换月影响,都可能让历史结果偏乐观。连续合约的拼接方式也会影响价格序列,真实移仓需要成交和费用。应保留独立样本,核对交易规则变化、订单能否执行及资金限制。少量实盘盈利也不自动证明模型可靠,更不能依据一条漂亮曲线向他人承诺收益。
止损与仓位必须一起设计
预设止损只能表达退出计划,成交价格受交易制度和市场条件约束。某合约每个价位对应多少金额、入场到失效点相差多少、账户允许损失多少,应一起反推手数。保证金只够开仓并不代表风险合适。若最低一手已超过自己的损失预算,可以选择不交易,而不是缩小失效距离去硬凑手数。调整保证金、涨跌停或系统异常时,还需要额外资金和处置预案。
识别稳赚宣传的几种信号
宣称内部消息、保证回本、亏损后不断加倍或只收盈利分成,都不能消除本金风险。要求向个人账户入金、下载不明交易软件、远程控制手机或提供验证码时,应停止并核验机构。验证期货公司资质和资金路径是基础,但正规账户同样会因市场波动亏损。不要把合规服务机构与盈利承诺画等号,也不要用借款或家庭必要资金验证别人的方法。
怎样建立可检验的改进流程
先记录完整交易样本,区分毛盈亏、成本、仓位、市场阶段和规则偏离;再比较是否仅靠扩大风险增加收益。给单笔、单日和整体账户设定明确停止条件,定期检验假设失效后如何退出。缺乏数据或不能解释成本时,应降低复杂度并暂停扩大资金,而不是用更多频繁交易寻找感觉。学习的目标是理解风险和决策条件,收益不能被任何教程、模型或历史案例保证。
常见问题
胜率80%的方法一定赚钱吗?
不一定,如果平均亏损远高于盈利,加上费用后可能亏损。
回测盈利就能按同样结果实盘吗?
不能保证,样本偏差、滑点、规则和执行限制都会影响结果。
止损单能保证最大亏损吗?
不能,跳空、涨跌停和流动性不足可能使成交偏离计划。