
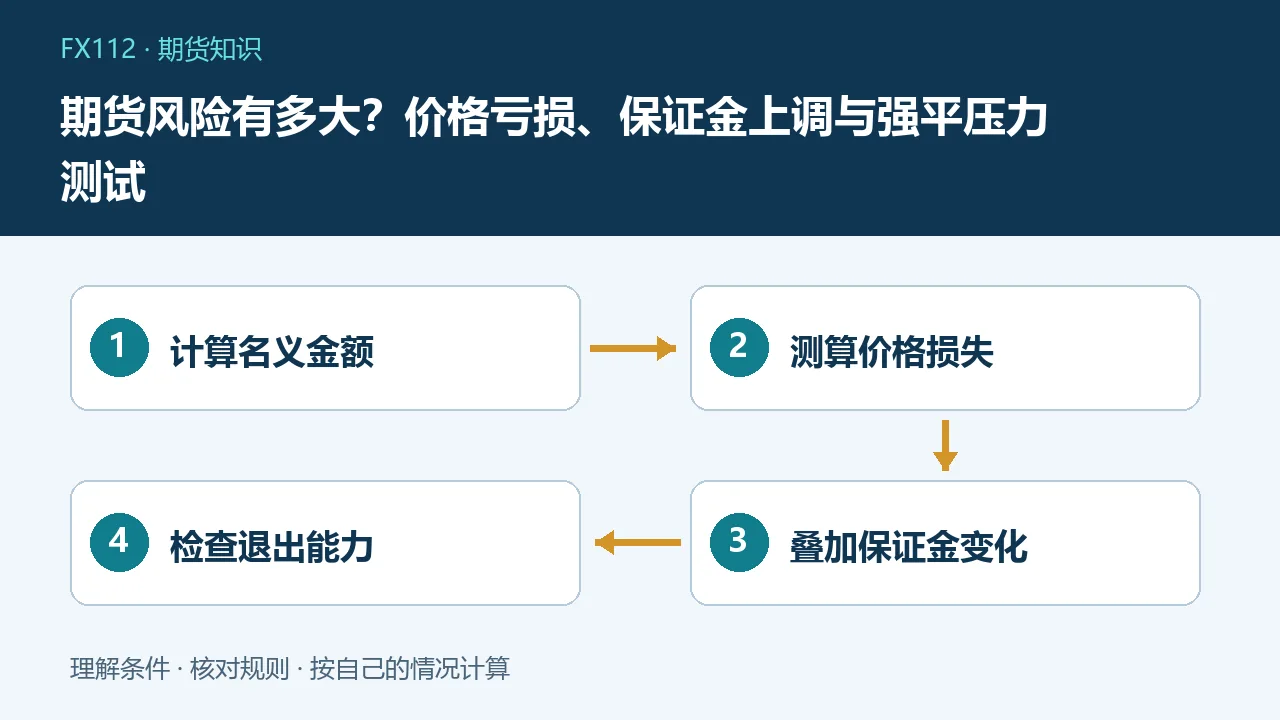
期货实际风险要结合名义金额、账户权益、价格波动、保证金和退出条件一起判断,不能只看投入了多少保证金。亏损可能超过初始占用金额,保证金上调还可能进一步压缩可用资金;止损和强平都不是保证按理想价格退出的保险。
先把账户权益和名义风险分开
期货保证金是履约资金,不是购买全部标的的价款。相同的账户本金,持有一手与多手对应的名义金额不同,面对同样价格变化的损失也不同。先核对合约单位、报价单位和每跳价值,再计算总头寸,不能凭价格数字大小比较风险。不同品种的保证金、涨跌停及流动性条件也不同,不存在只报一个通用百分比就能说明全部风险的办法。
开仓情景的基础计算
假设某教学合约每吨5000元、一手10吨,持有两手多头,总名义金额10万元。账户权益3万元,假设保证金比例12%,占用约1.2万元,可用资金约1.8万元,暂不计手续费和其他项目。所有参数只是演示,不是某合约当前规则。若只看账户尚余1.8万元便追加仓位,而不测算已有名义风险,可能低估下一步波动的影响。
价格下跌后的权益变化
假设价格跌到每吨4500元,两手共20吨,价格损失为500乘20,等于1万元,账户权益由3万元降至2万元。未平仓也应关注结算口径和可用余额变化,不能等到卖出才第一次计算风险。盘中浮动、收盘与结算价格可能不同,具体要看交易报告。简单案例帮助理解量级,实际账户还会受到费用、其他头寸及结算规则影响。
保证金上调怎样形成叠加压力
继续假设此时保证金比例升到20%,按9万元名义金额占用1.8万元,账户可用仅约2000元。如果价格再跌至4000元,累计价格损失2万元,权益剩1万元,而8万元名义金额的20%为1.6万元,示例中出现6000元缺口。保证金调整假设不表示实际必然发生,说明的是价格损失与比例变化可能同时挤压现金,不能只复用开仓时的比例。
通知与强平要看具体规则
上期所风险控制办法涉及交易保证金调整和强行平仓,期货公司与客户之间还应按相应合同和风险管理安排核对。不要把交易所对会员的规定直接当作个人唯一操作时限,也不默认一定会收到某种电话后才处理。提前了解通知渠道、资金到位要求和可能措施。收到风险提示应及时通过正式渠道核查,不继续靠主观判断“总会反弹”拖延。
止损为什么可能无法按计划执行
价格跳变、连续涨跌停、缺少对手盘和系统或网络问题,都可能影响委托执行。止损价与最终成交价可以不同,强平也不能保证损失止于某个金额。多品种同时波动时,还可能出现看似分散却共同亏损的情况。不要把多个同类风险头寸的数量当作真正分散,更不把停损指令视为能够承受任意杠杆的理由。
到期交割和合法渠道也是风险
持仓是否允许进入交割阶段、需要何时调整和怎样移仓,按具体品种及客户资格确认。移仓可能产生价格差、手续费和执行风险,不是免费延长期限。通过合法机构办理,核实资金存管及账户,不把钱交给私人带单账户。若产品和交易场所无法确认,应先停止投入,不能因为界面像行情软件就认定合规或受到同样保护。
一份交易前压力清单
至少分别测试不利价格、保证金上调、连续无法成交及收入不能及时补入的情景,列出权益、保证金和可用资金。设定自己能承受的总损失,不把生活费、还贷钱或借款当备用保证金。若无法解释一手最大常见波动对账户的影响,应先补足知识,不急于参与。风险管理减少可避免失误,但不承诺盈利,也不能把可能出现的极端损失完全消除。压力表还应另列手续费和计划外现金需求,不将同一笔生活储备同时计入多个账户的可追加资金。
常见问题
保证金上调等于已经亏了同额的钱吗?
不是,但可能增加占用资金并压缩可用余额。
强平能保证亏损不超过保证金吗?
不能,成交条件和价格波动可能扩大损失。
有止损就可以大幅提高杠杆吗?
不宜,止损未必按计划价格执行,仍需控制整体风险。