
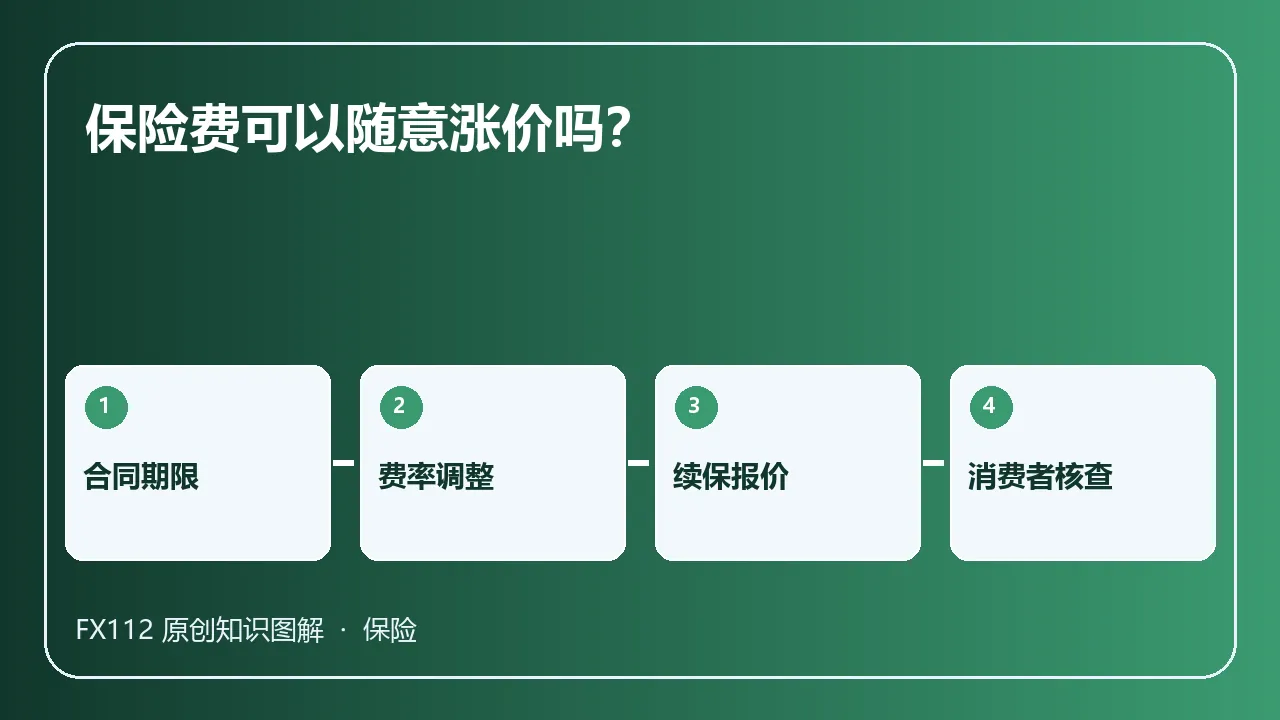
保险费是否会变化,首先看合同期限与条款。已经生效的保险合同,双方权利义务应依约履行,保险公司不能脱离合同单方随意改价;但一年期合同到期后,下一期通常是新的承保或续保安排,报价可能随年龄、出险、保障责任及产品定价变化。
定义与适用场景
长期寿险常在投保时约定缴费期间和保险费,仍要留意附加险、可调费率医疗险或约定调整机制。车险和一年期家财险、意外险则要看续保当期条款。续保“价格上涨”也可能源于保障增加、免赔额下降、优惠消失或被保险人风险特征改变。
规则或计算方法
判断合理性应索取当期和上期完整保单,对比保险标的、保额、保障责任、除外责任、免赔额、等待期及收费项目,而不是只看总保费。保险法要求保险合同载明保险金额、保费和支付办法;免责条款应得到充分提示和明确说明。
具体示例
某家庭去年的家财险保额50万元,今年续保页面显示保费增加20%。若今年加入管道破裂和第三者责任附加险,价格变化不一定是同一责任单纯涨价;应分别比较同责任报价,再决定是否保留附加险。
常见误区
误区包括把短期产品的续保承诺理解为终身固定价格、只看广告“不涨价”而不读费率调整条款、为了省钱隐瞒房屋用途或健康信息,以及发现涨价就不看保障缺口直接退保。
可执行核查步骤
在续保前下载两期保单,逐项列出保额、责任和费用差异;向保险公司官方客服询问定价依据与是否存在可调费率条款;如有异议保留页面、录音或书面答复,并通过机构投诉渠道反映。
风险提示
不同险种和合同的调费权利差异明显,本文不承诺具体产品价格不变。对于长期健康保障,退旧买新可能重置等待期或受到新健康告知影响,应先核实保障连续性。
判断保险调费先分合同阶段
单一数字或一句结论很难覆盖真实决策。下面将关键影响因素拆开,并说明每一项怎样改变最终结果,读者可以用自己的合同、报表、行情或申请资料替换示例数据。
| 维度 | 核查内容 | 实际影响 |
|---|---|---|
| 合同有效期内 | 是否约定固定或可调费率 | 决定公司能否调整 |
| 短期产品续保 | 新一期重新报价和承保 | 价格可能变化 |
| 保障责任变化 | 保额、免赔和附加险是否改变 | 必须同口径比较 |
| 个人风险变化 | 年龄、出险和标的用途 | 可能影响报价 |
相反案例:相似表象为什么结果不同
同一家庭续保家财险保费上涨20%,若新增第三者责任和管道破裂保障,就不能直接认定同责任涨价;若责任完全不变,则应要求公司说明费率与优惠变化。
实际操作与决策方法
保存上一期和本期完整保单,逐项对比责任、保额、免赔、等待期和费用。长期健康险还要确认调费机制和续保条件。
六步深度核查清单
把文章用于真实决策前,建议完成下列检查。遇到资料冲突时,优先采用时间更近、主体更权威且口径适用的正式文件,并记录选择依据以便复核。
- 写明要解决的具体问题、使用期限和可承受后果,不把知识解释直接当成操作指令。
- 核对规则、合同、公告或数据的发布日期、发布主体、适用地区和产品范围。
- 统一金额、比例、时间与价格口径后重算,保存原始数据和计算过程。
- 分别测试有利和不利场景,判断价格、收入、政策或流动性变化后的结果。
- 把费用、等待时间、退出限制和最坏损失列在同一张表中比较。
- 执行后保存合同、公告、成交或受理记录,并设置下一次复核日期。
适用边界与更新要求
退旧买新可能重新健康告知并产生等待期。短期报价变化和合同期内单方改价是不同法律问题,不能混为一谈。
常见问题
一年期保险续保为何变贵?
年龄、出险记录、责任变化、优惠调整或产品定价都可能影响报价。
长期险保费都固定吗?
要看合同,附加险和可调费率产品可能有不同机制。
如何投诉不合理调费?
先向承保公司索取解释和书面材料,再使用官方投诉渠道。
主要资料来源
本文根据截至2026年9月20日可获取的公开规则独立整理,属于知识普及,不构成个性化投资、保险或法律意见;政策及产品条款变化时,以正式公告和合同为准。