基金合同里的“摆动定价”,解决的是一笔交易成本由谁承担的问题。大额资金进出可能迫使基金买入或卖出资产,实际成交价格未必等于账面估值。在约定条件下调整份额净值,可以把这类交易带来的部分成本反映在当期申赎价格中,降低对原有持有人的影响。它不是每笔交易都收的一项手续费,也不是基金公司保证净值少跌的承诺。
为什么别人赎回,留下的人可能承担成本?
想象一只持有许多债券的基金。某天投资者集中赎回,基金手头的现金不够支付,需要卖掉一部分债券。估值表上的价格衡量资产价值,却不代表市场上恰好有人愿意用这个价格接下全部卖单。如果要尽快卖出,可能得接受比估值更低的成交价。卖出的数量越大,找到足够对手方的难度也可能越大。这就是理解市场冲击成本的一条线索。
假设赎回者完全按未考虑这笔成本的价格退出,而基金随后才为变现付出代价,剩余持有人的资产里就少了一块。反过来,短时间涌入大量申购资金时,基金为配置资产也可能付出买卖价差等成本。证监会《公开募集开放式证券投资基金流动性风险管理规定》把摆动定价列为处理这类利益分配问题的工具。理解它的关键不在于记住“涨还是跌”,而在于先找出哪一侧的资金流推动了组合交易。
算一笔申购:同样投入一万元,差在哪里?
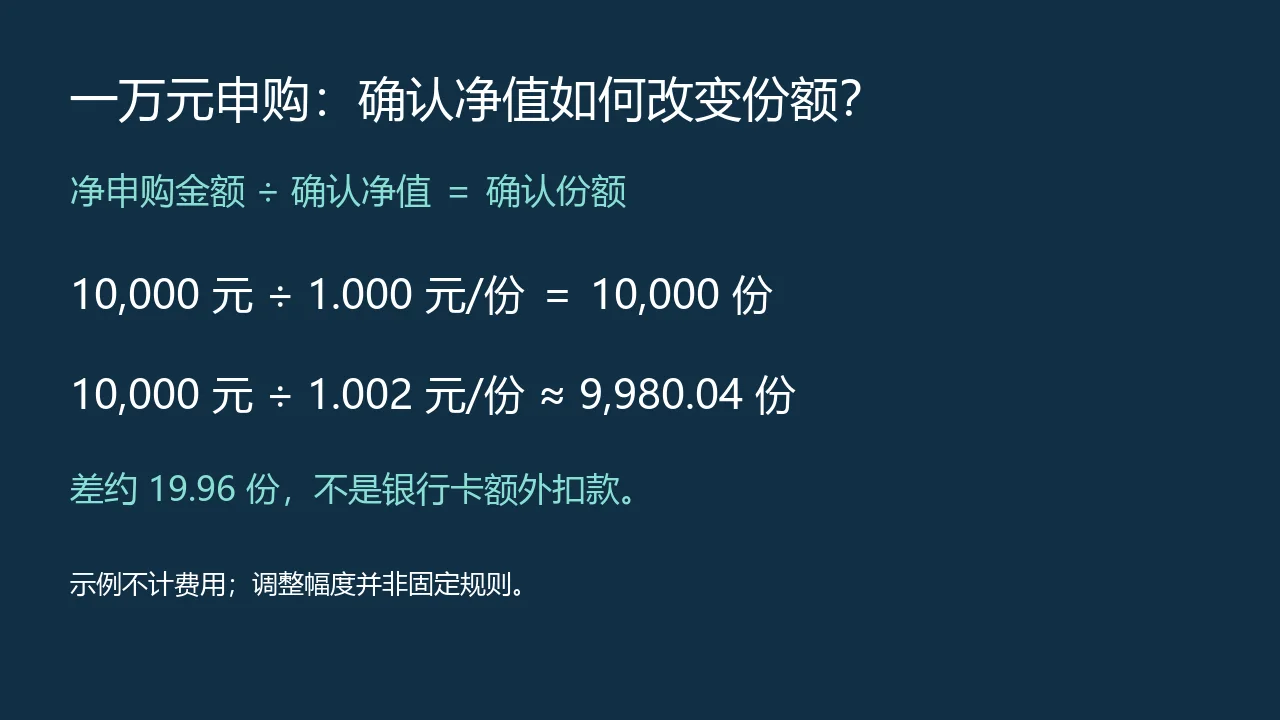
为了把价格因素单独拎出来,假设净申购金额是一万元,不考虑费用、份额取整和市场涨跌。假设未调整净值是每份一元,按这个价格可获得一万份。如果某次适用的申购确认价格为每份一点零零二元,确认份额就是一万元除以一点零零二元,约为九千九百八十点零四份。差别是少得到约十九点九六份,而不是银行卡上额外扣去十九点九六元。这里的价格完全是假设,不是法定调整比例,也不是对任何产品当日净值的预测。
再把视角换成赎回:若已经持有一万份,假设确认净值从一元调整至零点九九八元,赎回总额从一万元变成九千九百八十元,差二十元。若该笔交易按合同还需收取赎回费,那是下一步计算,不能拿这二十元再当成一项费用扣第二次。两个例子代表不同日期、不同方向的情形,不是一只基金在同一天对两个投资者随意报出两个价格。
确认单对不上,按三个顺序排查
第一步,先对齐份额类别和净值日期。渠道页面上最近一次公布的净值,不必然是这笔申请最终适用的净值;同名基金的不同份额类别也不能混用。保留申请提交时间、受理状态和最终确认记录。若连适用日期都没对齐,把差额归因于摆动定价就没有依据。
第二步,把金额和份额分栏。申购用扣除适用费用后的净申购金额除以确认净值,再按产品规则处理尾差;赎回则先用确认份额乘以确认净值,再核对费用和实收金额。尤其要看是“申请份额”还是“确认份额”。若只确认了部分申请,把全部申请份额乘进去,自然算不出相同的金额。这样的问题问的是受理和确认,并非净值怎样计算。
第三步,翻到基金合同和招募说明书中有关估值、申购赎回及流动性风险管理的部分,查是否有实施摆动定价的约定,再核对相关披露。若仍无法解释,应向管理人或销售机构提供基金代码、份额类别、交易日期和确认单,具体询问“这笔交易用了哪一天的哪一个净值”。只发一张盘中估值截图,不足以判断是否启用过该机制。
哪些结论不能从净值曲线倒推?
同一天净值下降,可能与持仓价格变化有关;账户页面的收益还可能受申购确认、分红方式等因素影响。仅凭净值跌幅,无法把市场涨跌和定价调整精确拆开。即使看到很大的赎回申请,也不能从一名持有人的操作推断全基金的净流向。其他投资者可能同时申购;基金现有现金和资产流动性也会影响实际需要进行的组合交易。
如果一笔钱有明确的使用日,另一个容易混淆的问题是“可以按什么价格退出”和“什么时候能拿到钱”。前者关注确认净值,后者关注是否开放赎回、是否足额确认和到账安排。把资金使用计划建立在一个盘中估值数字上,既没有锁住价格,也没有锁住到账日期。对照合同把这两行分别写下,比猜测下一次是否会摆动更有用。
常见问题
我只买一百元,也必须按一百元单独测算市场冲击吗?
不应按个人订单占比自行推算专属价格。先查该基金当天是否适用相关机制,再以你的份额类别和确认单为准。小额订单本身不能证明一定触发,也不能证明一定不受适用净值影响。
赎回费为零,为什么到账金额仍与预估不同?
零赎回费只说明一个费用项目。适用日期、确认份额和净值本身都可能不同。先核对这三项,再判断是否还需要查询流动性管理安排。
长期不交易,是否就不用承担任何风险?
不是。摆动定价所处理的是资金进出带来的特定成本分配,不消除资产价格、信用和流动性风险。持有人仍要看基金投向是否符合自己的风险承受能力和用款期限。