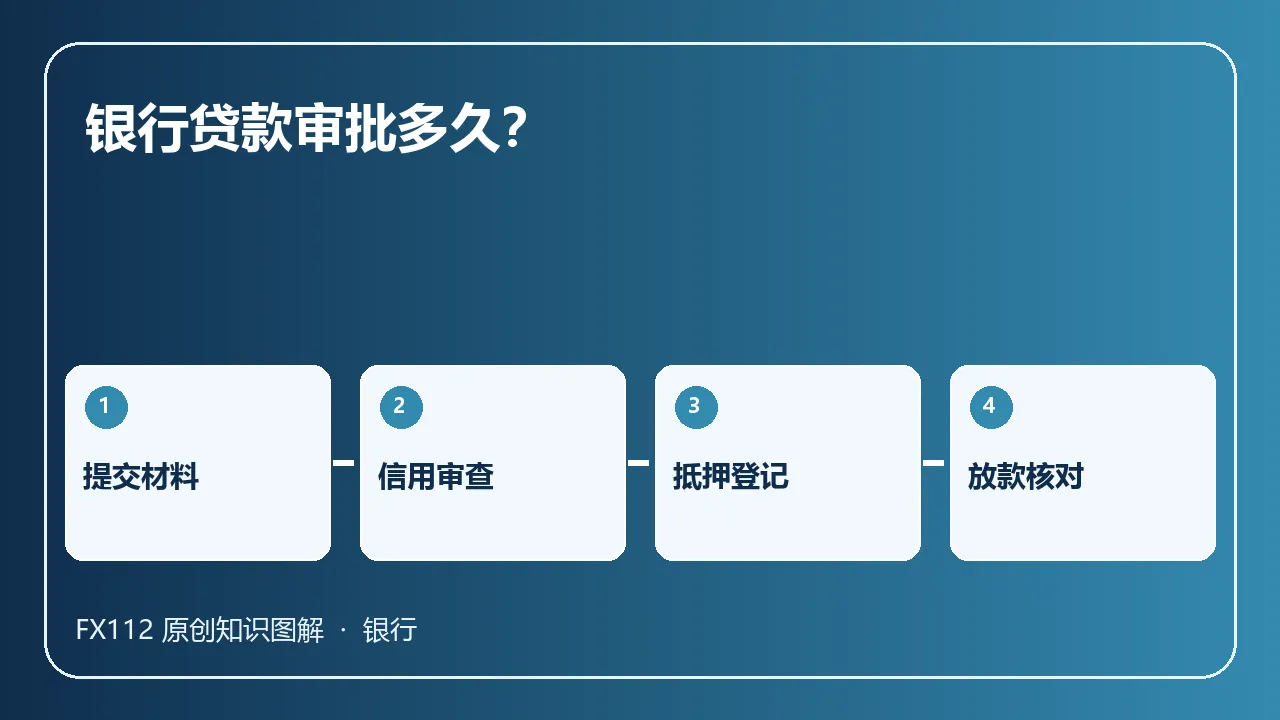
银行贷款从申请到放款一般经历材料受理、身份与征信核验、收入和负债审查、风险审批、合同签署及放款。具体耗时因产品、银行、申请资料完整度和抵押登记进度而异,不能承诺全国统一天数。
定义与适用场景
纯信用贷款可能不需要抵押评估,但对收入稳定性、现有负债和信用记录敏感;住房或经营抵押贷还要核查产权、价值、共有权人及抵押顺位。预审批、正式审批和最终放款并不是同一个状态。
规则或计算方法
借款人应通过银行官方APP或柜台查看“受理中、补件、审批通过、签约、抵押登记、待放款”节点。贷款合同应核对实际年化成本、利率调整、还款方式、提前还款、逾期费用及资金用途限制。
具体示例
例如甲提交工资流水但缺少房产共有权人签字,贷款虽已初审通过仍无法完成抵押登记。此时催促银行“立即放款”没有用,应补齐签字并核对登记信息;时间延长不意味着必然拒贷。
常见误区
常见误区是把额度测算截图当成贷款承诺、频繁向多家机构申请导致征信查询增加、把中介收取的服务费当成银行必收费用,以及先交“解冻费”换取放款。
可执行核查步骤
先问银行要正式材料清单并一次性准备,申请后记录受理编号与负责人,遇到延迟核查具体节点;任何要求转账至个人账户才能放款的请求都应通过银行官方客服电话核实。
风险提示
贷款是负债而非收入。审批通过不代表资金已到账,逾期会增加成本并可能影响信用记录;本文不推荐特定借贷产品。
从申请到放款的六个节点
单看一个数字或一句市场结论很容易忽略重要的适用条件、时间范围与决策成本。下面把影响结果的关键维度拆开,读者可以用自己的合同、报表、行情或申请资料逐项替换示例数据,得到与自身场景更接近的判断,并保留复核过程。
| 维度 | 核查内容 | 实际影响 |
|---|---|---|
| 受理 | 材料是否齐全并形成申请编号 | 未受理不等于审批中 |
| 信用审查 | 征信、收入和负债核验 | 影响额度与利率 |
| 抵押评估 | 产权、价值及共有情况 | 抵押贷特有环节 |
| 审批签约 | 条件通过并签署合同 | 仍不等于到账 |
相反案例:为什么同一指标会有不同结论
甲收到“预授信30万元”页面,但正式提交后因负债增加只获批15万元;乙住房贷款已审批,却因抵押登记材料不全延迟放款。两种情况都说明营销额度、审批额度和到账资金是不同阶段。
实际决策方法
每次沟通问清当前节点、缺少材料、下一责任方和预计完成条件,并通过银行官方渠道记录。需要资金的合同不要把尚未放款的金额当成确定现金。
六步深度核查清单
把结论用于真实决策前,建议逐项完成下列检查;出现资料冲突时,优先采用时间更近、主体更权威且口径适用的正式文件,并记录选择依据。
- 写明自己的目标、期限与可承受结果,避免把知识概念直接当成买卖或投保指令。
- 核对正式规则、合同或数据的发布日期、发布主体、适用地区和产品范围。
- 统一金额、比例、时间和价格口径后再计算,保留原始数字与计算过程。
- 分别测试有利和不利情景,确认收入下降、价格波动或流动性收紧时能否承受。
- 把费用、等待时间、退出限制及最坏损失列在同一张表中进行比较。
- 执行后保存合同、公告、成交或受理记录,并设定下一次复核日期。
适用边界
审批时长受产品、地区登记效率、银行额度和材料真实性影响。任何个人承诺“内部加急”或要求先付解冻费都应核实。
常见问题
预审批通过就能放款吗?
不能,还可能有合同、抵押登记等条件。
贷款审批被拖延怎么办?
通过银行官方渠道询问具体缺件或待办节点。
放款前要交解冻费吗?
高度警惕,先向银行官方客服核实。
主要资料来源
本文根据截至2026年9月21日可获取的公开规则独立整理,属于知识普及,不构成个性化投资、保险或法律意见;政策及产品条款变化时,以正式公告和合同为准。