
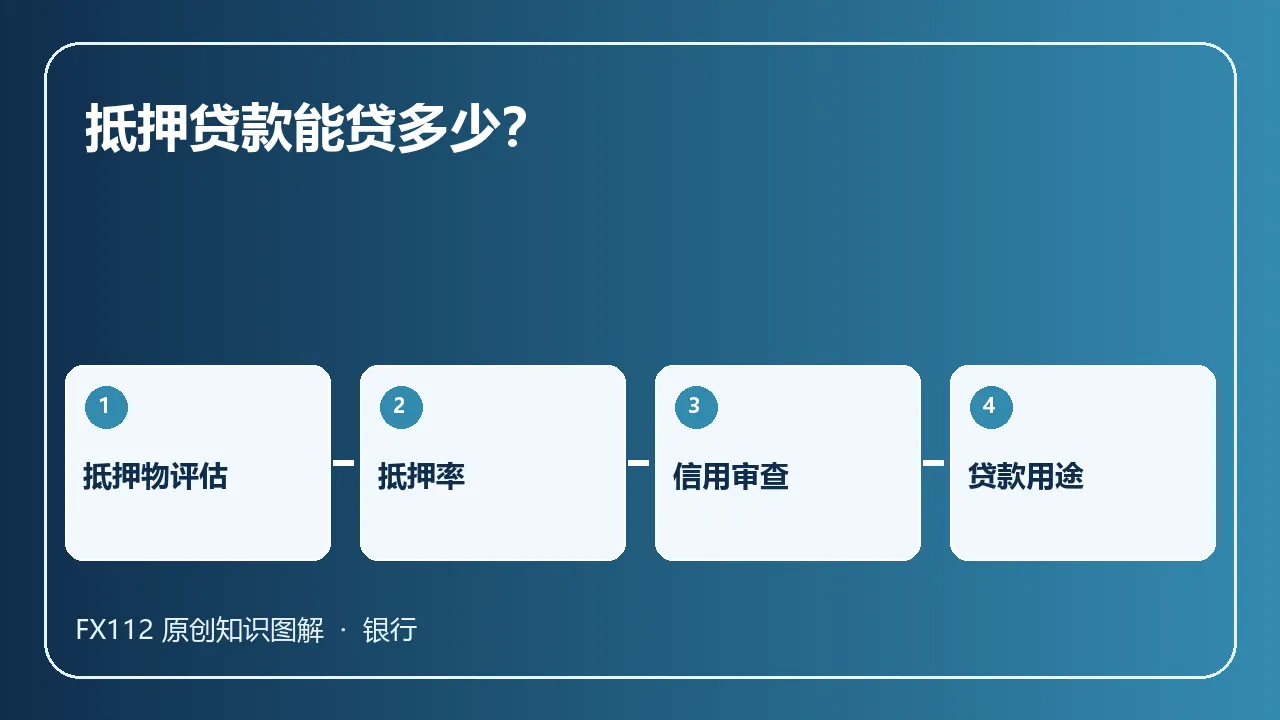
抵押贷款以合格资产设定担保,但银行仍会审查借款人的还款来源。房屋评估价值不等于挂牌价或成交价,贷款额度也不等于评估价,通常还要乘以产品允许的抵押率并受还款能力约束。
定义与适用场景
银行会核查房屋权属、共有情况、剩余使用年限、位置与流动性、既有抵押和司法限制。经营性抵押贷还需验证真实经营与资金用途,消费贷也有明确用途限制。
规则或计算方法
可用“评估价×允许抵押率”做初步上限,再与收入负债测算、产品最高额度和实际资金需求比较取低。还应把评估、登记、保险及提前还款等成本纳入总费用。
具体示例
某房屋市场挂牌300万元,银行评估260万元,产品抵押率最高70%,抵押物上限示意为182万元;若还款能力只支持150万元,实际审批不会因挂牌价较高自动增加。
常见误区
误区包括认为有房就一定获贷、伪造经营合同改变用途、忽略共有权人同意、向中介支付“解押保证金”,以及用短期贷款覆盖长期高风险投资。
可执行核查步骤
先核验产权和现有抵押,向持牌银行索取材料与费用清单,比较实际年化成本和还款方式;任何放款前向个人账户转费的要求都通过银行官方渠道复核。
风险提示
抵押物可能被处置,贷款用途违规可导致提前收贷。利率、估值和审批均以银行正式合同为准。
抵押额度不等于可安全承担的负债
| 维度 | 需要核对什么 | 为什么重要 |
|---|---|---|
| 抵押价值 | 银行认可的评估价而非挂牌价 | 价格下跌时缓冲可能缩小 |
| 抵押率 | 产品对不同房屋和用途的比例 | 仅形成抵押物维度上限 |
| 偿债能力 | 收入、经营现金流与其他月供 | 决定持续还款能力 |
| 资金用途 | 消费或经营等合同约定 | 违规挪用可能触发提前收贷 |
第二个场景:相反情况如何判断
若借款人用经营性抵押贷款投入波动较大的证券,贷款期限短、投资回收期长,就会形成期限错配。即使房屋价值充足,市场亏损和贷款到期仍可能同时发生,最后不得不在不利时间出售资产或处置房屋。
把知识变成可执行决策
签约前做压力测试:收入下降30%、利率上升、房屋空置或经营回款延迟时,家庭能否连续覆盖六个月月供。将评估费、担保费、提前还款安排和续贷不确定性一起计入,而不只比较名义利率。
六步核查清单
下面这份实用核查清单用于把文章信息转化为实际核查记录,建议逐项认真完成,而不是只看最终结论。若资料之间出现冲突,应优先采用适用时间更近、发布主体更权威且口径与自身场景一致的正式文件,并记录冲突原因和最终选择依据,方便日后复核。
- 明确自己要解决的是“抵押贷款能贷多少”相关的哪一个具体问题,并写下决策目标、使用期限和可承受结果,不把相近概念混在一起。
- 记录所用规则、产品说明或行情数据的发布日期和适用地区;超过有效期时重新到官方渠道核验。
- 统一金额、比例、时间和价格口径后再计算,并保留原始数字,避免只保存第三方工具给出的结果。
- 至少验证一个与预期相反的情景,确认结论在价格下跌、收入减少、流动性收紧或规则变化时是否仍成立。
- 把显性费用、时间成本、退出限制和最坏损失写在同一张表里,再与家庭或账户可承受范围比较。
- 执行后保存合同、公告、成交或受理记录,并设置复查日期;出现重大变化时以最新正式文件为准。
适用边界与容易遗漏的细节
二次抵押、共有产权、小产权或存在查封的房屋可能不能按普通产品处理。所谓“先付费包装流水”不仅不能提高真实还款能力,还可能涉及材料虚假。
常见问题
评估价就是成交价吗?
不是,银行或评估机构按规则独立评估。
抵押率越高越好吗?
额度更高也意味着负债和处置风险更大。
有抵押物还查征信吗?
通常仍需审查信用和还款能力。
主要资料来源
本文根据截至2026年9月23日可获取的公开规则独立整理,属于知识普及,不构成个性化投资、保险或法律意见;政策及产品条款变化时,以正式公告和合同为准。