
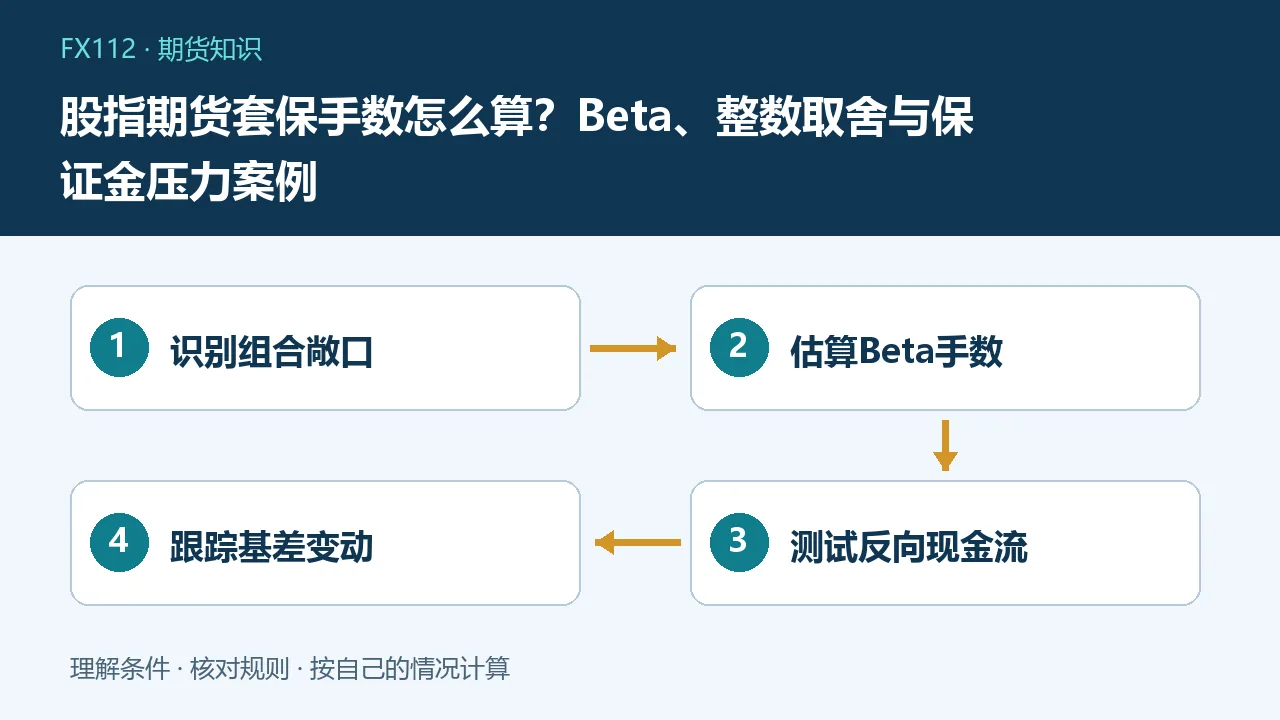
股指期货套保常用目标手数约等于股票组合市值乘组合Beta,再乘计划对冲比例,除以每手期货合约价值。它是特定假设下的风险估算,不是精确免亏公式;实际还受指数匹配、Beta变化、整数手数、基差、费用和保证金现金流约束,不能只按股票本金机械开空。
先说清楚到底要保什么
持有股票组合、希望减轻系统性下跌风险,通常对应卖出相关股指期货;未来计划买股票、担心价格上涨,风险方向又不同。套保管理的是已识别的敞口,不是因为看空就无限增加空单。证监会股指期货教育资料提醒,标准化合约数量与期限难以完全贴合个体资产,且存在基差风险。个股经营风险也不能靠股指完全消除。
Beta不是永远不变的乘数
Beta用于估计组合相对某指数波动的敏感程度,需说明所用历史区间、频率、基准及估计方法。假设Beta为1.2,只表示在该模型下组合对指数变动较敏感,不保证未来每次都恰好涨跌1.2倍。持仓、行业结构或市场状态变化后,估计可能失效。没有可靠数据就用随意的1.2计算,会产生看似精确但缺乏依据的手数。
从市值到合约价值的算式
以沪深300股指期货每点300元的合约乘数为例,假设期货价格4000点,每手名义价值为120万元。若组合市值300万元、假设Beta1.2、希望覆盖全部所估系统性风险,目标手数为300万乘1.2除120万,等于3手。4000点与Beta都是教学假设,不是实时行情或对某组合的估计;不同指数合约乘数需另查,保证金也不是这里的分母。
只想保一半与整数取舍
若上述目标对冲比例50%,理论手数变成1.5手,不能直接成交半手标准合约。选1手或2手会分别留下更大风险或增加对冲,需量化差别,不能凭凑整就称已经完全套保。对于较小股票组合,一手合约可能已经超出需要,强行使用会变成净空敞口。工具与资金规模不匹配时,应考虑是否根本不适合采用这种方案。
下跌情景怎样看组合总账
延续3手示例,假设相关指数和期货都下跌5%、组合按Beta恰好下跌6%,股票亏18万元,期货空头价差收益约为4000乘5%乘300乘3,等于18万元,未计费用时相抵。真实世界中组合未必符合Beta、期货变动也可能不同,所以相抵只是模型演示。不能仅看到期货盈利就说套保赚了,还要把股票亏损和全部成本放在同一期间看。
上涨也会带来现金压力
若反向上涨5%,在相同简化假设下,股票浮盈18万元,期货空头却需承担约18万元亏损并按结算要求管理保证金。股票账面收益不等于期货账户已有现金,卖股变现又涉及交易和资金可用安排。即使整体财富变化接近抵消,也可能因可用资金不足触发被动减仓。套保前要准备独立现金缓冲,不将整仓股票市值当作随时可追加余额。
基差、月份与展期如何干扰
期货与现货的价差会变化,交易月份和实际风险期限也未必完全一致。临近到期仍有风险敞口时,是否展期、换什么月份、如何处理两个合约的价差与成交,要提前制定。现金交割并不表示持仓可以不管理到期,交割与结算规则需要确认。流动性较弱或波动剧烈时,调仓可能产生额外成本,不能把所有偏差都归为操作失误。
建立可执行的套保纪律
开仓前记录敞口、指数选择、Beta来源、目标比例、手数及现金压力情景;执行后定期更新组合市值和风险,避免股票已卖而空单仍留。设置授权、复核和异常处理边界,区分套保与新增投机。实际交易还需满足开户适当性、持仓限额和套保申报等要求,先向合规机构核实。对公式无法复核、现金压力无法承担的账户,不应因能算手数就尝试实盘。
半对冲情景用总账复核
若选2手而不是理论1.5手,期货名义价值240万元,对300万元组合和Beta1.2形成的360万元估计敞口而言,对冲比例约66.7%,并非原先设定50%。若只选1手,比例约33.3%。先把整数方案各自对应的比例写明,再结合误差容忍度决策,比把四舍五入后结果仍标成50%更清楚。Beta和市值变化后,这些比例还需重新计算。
什么时候应减少而不是增加空单
若现货已卖出一部分、组合Beta明显下降或原定风险期间结束,应按计划复核空头是否过量。不要因为期货已经亏损就坚持等回本,导致不再有相应股票敞口的净空头继续承担方向风险。机构执行还需核对授权、申报及仓位限制,不能把统计上相关当作法律和业务上都可直接操作。退出条件应与开仓理由对应,而不是由单笔盈亏决定。
常见问题
套保手数用保证金金额作分母吗?
不是,通常按每手名义合约价值估算风险敞口。
股票赚钱时空头亏损就没有风险吗?
不是,结算亏损需要现金,股票浮盈不能自动代缴保证金。
做了套保能消除个股全部风险吗?
不能,指数匹配、基差和个股特有风险仍然存在。