
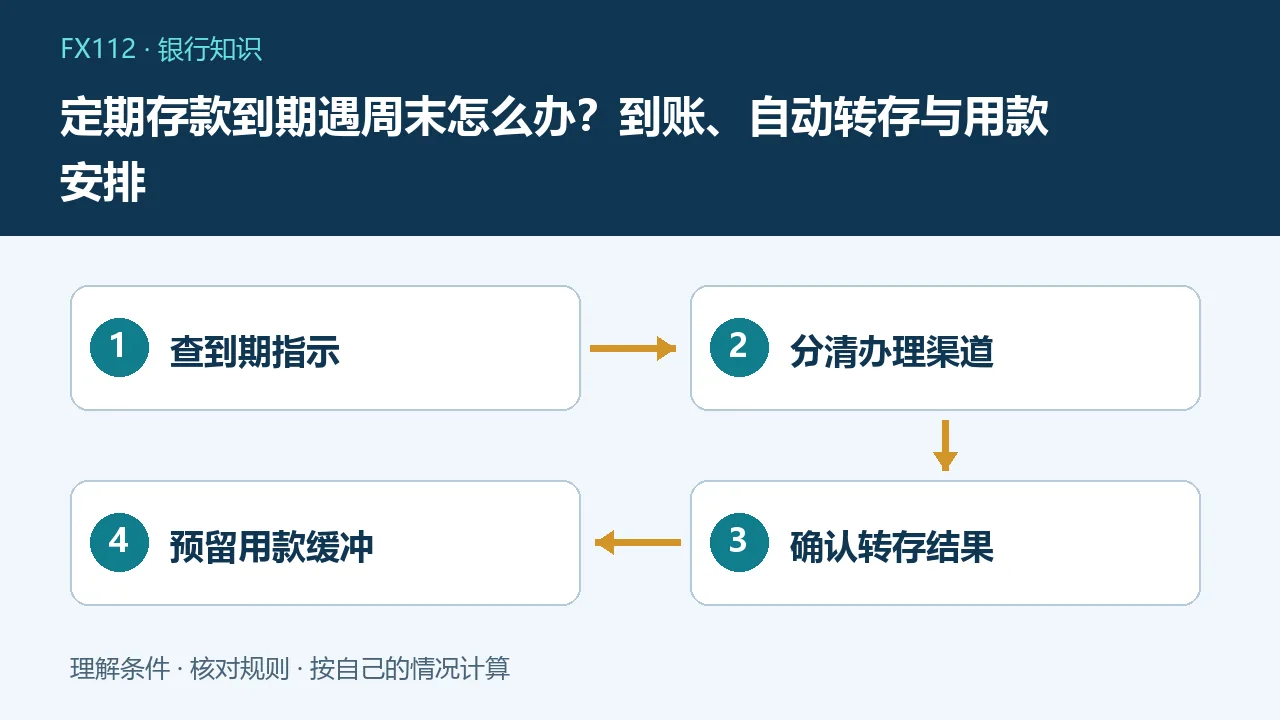
定期存款到期遇周末,先看合同约定的到期指示和办理渠道:转入活期、自动续存与柜台支取是不同安排。银行网点休息不一定意味着系统到期处理停止,但系统处理完成也不代表可以随时提取大额现金,具体按产品及银行确认。
先确认是哪一种存款
普通整存整取、通知存款、大额存单及其他特殊产品的到期规则可能不同,不能只因手机上都列在存款栏目就按同一种方式处理。先找产品全称、开户日、到期日和到期指示,确认是否存在冻结、质押或其他限制。若需要用钱,查询的是实际可支用余额,不是资产总额;显示一笔定期已经到期,也不必然表示全部限制已经解除。
到期指示通常有哪些差别
常见约定包括本息转入指定活期账户、本金续存而利息转出、以及本息一并续存,但具体选项按产品确定。中国银行公开的个人定期约定转存协议就涉及客户预先约定的转存条件及新存期安排。应查看本人已选择什么,不把银行提供某项服务理解为所有存款默认开通。若曾修改指示,还需核对申请是否生效以及适用于哪一笔存款。
周末要分别看系统和柜台
电子渠道可能允许查询和部分操作,网点则有自己的营业安排;自动到期处理与人工支取又是不同流程。遇长假或系统维护时,还可能出现另行通知。不能泛称所有定期一律顺延,也不能承诺所有产品周末实时到账。先询问实际产品在该日期如何处理,以及转入账户是否可正常转账,再把付款计划建立在可确认的结果上。
一个房租付款的假设案例
假设定期周日到期,下周一上午需付2万元房租。若本人约定到期本息转活期,还要确认转入的具体处理时间、账户状态及转账渠道限额;若是自动续存,则周一看到的可能已是一笔新定期,不能把资产显示直接当作活期余额。提前几天核实并留出周转资金,比到付款前十分钟才尝试操作更稳妥。案例不承诺任何银行的实际处理时点。
自动转存利率如何理解
续存一般要按适用协议确定新一期利率,不应假定永远延用最初存入时的价格。原来活动利率、专属资格或期限安排也未必自动保留。查询续存后的开户日、期限、利率及本金组成,核对利息是否按自己的选择转出。宣传页面上的新客价格不一定适用于自动续存,不能仅看两个数字不同就判断银行算错,应先确认各自适用条件。
已经续存后马上用钱怎么办
先核对能否变更或支取以及计息处理,不因为刚过原到期日就认为随时取出仍保留新一期全部定期利息。提前支取、部分支取及次数限制按具体产品办理;如仍处于银行规定的特别处理窗口,也应以正式说明为准。比较实际用款需求与可能损失的利息,必要时向银行确认金额。不要为了多一点利息耽误合同付款,也不要通过陌生代办所谓无损取现。
大额现金与转账不是同一件事
资金转入活期后,柜台现金提取可能需要预约,转账则可能受到渠道、账户类别及个人设置限额影响。先明确付款是否确需现金,通常不能把账户可用金额等同网点即时备钞能力。核对收款方信息与实际交易用途,不向要求刷流水的个人转账;需要调整限额时走银行正规流程,不为赶时间提供验证码或远程控制权限。
到期前后一份核查表
到期前记录产品、日期、指示和预计用途,确认节假日及维护安排;到期后看正式流水、新存单或活期入账,而不只看提醒短信。出现差异先查账户、金额、时间与指示是否一致,保存受理记录向银行查询。未来固定付款可预留适当提前量,不把应急支出全部压在单一到期日。存款安排的重点是资金与用途匹配,而不是机械追求某个到期日正好衔接。如收款账户曾换卡、挂失或被冻结,还应核对到期款去向及后续处理,不直接把短信通知金额当作可以转出的余额。
常见问题
周末到期一定等周一才处理吗?
不能一概而论,需看产品、到期指示和系统安排。
自动续存一定用原利率吗?
不一定,应按协议确认新一期适用利率。
转入活期就能立即提大额现金吗?
不一定,现金预约与转账限制需要分别核对。