
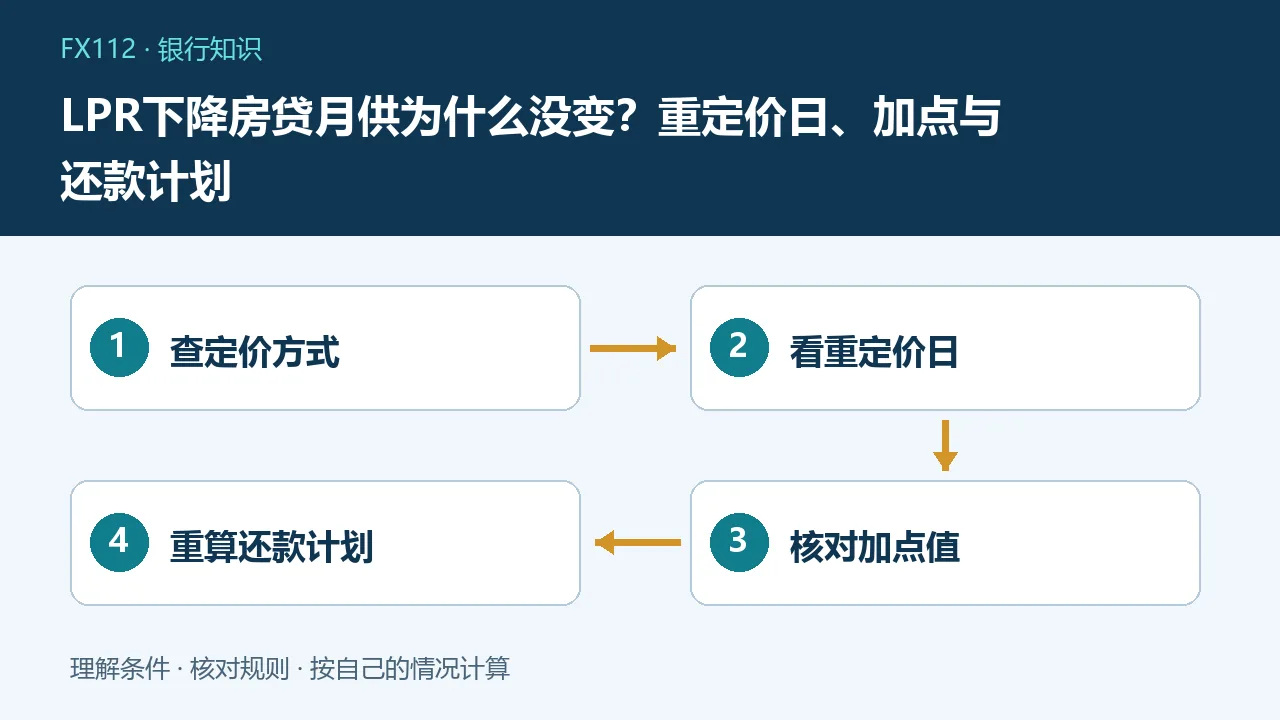
LPR下降后月供没变,常见原因是合同采用固定利率、尚未到重定价日,或当期还款对应旧计息期间。应先核对定价基准、加点和重定价安排,再看新还款计划,不能把新闻中的报价变化直接当作本人贷款已经执行的新利率。
先确认贷款属于哪一类
商业性个人住房贷款、公积金贷款及组合贷款不同,组合贷款中的两部分也可能遵循不同规则。商业贷款还要区分固定与浮动利率。若合同固定利率,LPR变化通常不直接触发同样调整;浮动利率则按合同安排重定价。先从银行正式页面或合同找执行利率及贷款类型,不要依据借款年份猜测,也不要拿另一位借款人的月供变化当作自己的调整依据。
LPR和加点怎样组成利率
对约定以LPR为基准的贷款,可将执行年利率理解为适用期限LPR加合同约定的加减点。一基点等于0.01个百分点,减30基点为减0.30个百分点,不能误读成减少百分之三十。计算前确认用哪一期、哪一期限报价以及当前加点。加点是否可以调整、通过何种渠道申请,需要看适用政策与银行实施条件,不能继续套用多年以前“永远固定”的笼统说法。
重定价日不是报价公布日
新闻发布LPR变化,只是基准报价信息;贷款何时用新基准由重定价安排决定。可能按合同约定日期更新,也可能已经依规则申请调整周期。中国银行公开的完善存量贷款定价机制公告涉及加点和重定价周期申请安排,说明不能把所有存量贷款当成同一模式。核对本人合同及已生效变更,比记住别人每年某月调整更重要。申请日与生效日也需要区分。
等额本息案例如何比较
假设剩余本金100万元、剩余240个月,按月还款且无其他变化,年利率从4.00%降到3.70%。月利率为年利率除以12,月供按本金乘月利率乘一加月利率的期数次方,再除以该次方减一。计算旧月供约6060元,新月供约5903元,每月减少约157元。这里只是统一假设演示,不是当前报价或任何人的正式计划;实际金额以银行计息和取整规则为准。
为什么不能用原始本金粗算
贷款已经还了一段时间后,剩余本金和期限均不同于最初签约时。把原始100万元直接乘利差,通常不能得出准确月供差额。等额本金与等额本息的月供结构也不同;提前还款、展期或逾期等还可能改变计划。比较前先取同一天的剩余本金、剩余期数和还款方式,不把一个简化案例的节省额乘满原始贷款年限,宣称一定能省那么多钱。
变动当月可能存在过渡差异
重定价前后计息区间、扣款日期与计划刷新时间可能不一致,当期账单未必立即体现完整一个月的新利率。应查看每笔利息对应的起止日期,以及新执行利率生效时间。不要看到一笔扣款不变就自行少还,也不要未经核对就认定银行没有落实。要求银行提供可核验的还款明细,把本金、利息与其他费用分开,有差异时逐项查询。
调整加点与提前还贷是两件事
调整定价机制不等于本金减少,提前还贷则涉及资金流动性、违约约定、预约和新的还款计划。不能只比较贷款利率和某款宣传收益,就认为借款不还必然划算,投资收益未必确定,家庭还需要周转资金。若考虑提前还款,先核对合同成本和剩余生活储备,再了解缩短期限或减少月供选项,不用本应支付学费和生活费的钱追求单一指标。
向银行查询时带哪些问题
整理贷款号、类型、当前执行利率、基准期限、加点、重定价日和最近一次变更记录。依次问新基准何时适用、周期申请何时生效、当期计息如何衔接、更新计划在哪里查看。保存正式通知与计划,不点击短信中陌生“降息收费办理”链接。房贷调整通常应通过贷款机构渠道,任何声称付费即可保证特殊利率的宣传都需要警惕,个人信息与验证码不能交给代办。
常见问题
LPR降了所有贷款当天就降吗?
不是,需看贷款类型、定价方式和合同重定价安排。
减30基点是利率打七折吗?
不是,30基点是0.30个百分点。
月供没变可以自行少还吗?
不可以,应按正式计划履约并向银行核对。