
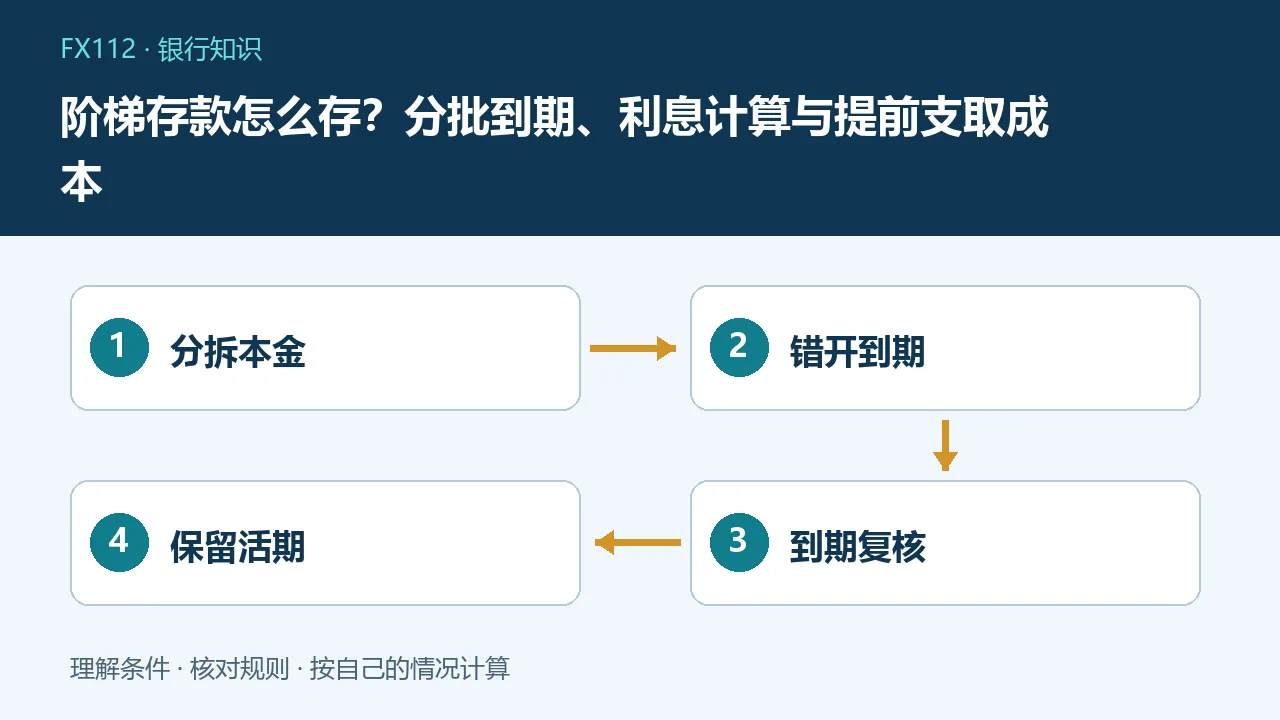
阶梯存款的核心是把资金分成多笔,让不同部分在不同时间到期,以减少一次急用钱就提前支取全部存款的情况。它改善的是资金期限安排,不能保证比同日存一笔长期存款利息更高。
先确定你需要哪一种阶梯
第一种是期限阶梯:同日分别存一年、两年、三年,到期后按资金计划决定是否续存。第二种是时间阶梯:分月存入同样期限,让未来每月都有一笔到期。两者到期节奏不同,不能只看到“三笔”就认为相同。还有分单但同日到期的做法,只方便部分取用,不会创造连续到期现金流。阶梯只是储户的安排,不应被包装成额外保障或特殊利率。
三年阶梯的启动和成熟
假设有9万元,先各存3万元一年、两年和三年。一年后第一笔到期,若继续把该笔存三年,新到期日在第四年;第二年原两年期到期,再按计划存三年,到期日在第五年;第三年原三年期到期,续存到第六年。这样从第一年起每年有本金到期,但启动时三笔利率并不相同。每次到期都应重新确认支出需求,而不是机械滚动。
用假设利率算首轮利息
仅为演示,设一年、两年、三年执行年利率分别为1.2%、1.4%、1.6%,都按整存整取单利计算。第一笔一年利息30000×1.2%=360元;第二笔满两年840元;第三笔满三年1440元。这些利息在各自到期时取得,不能直接相加后称作“每年2640元收益”。一年后续存的新利率尚未确定,未来三年总收益也不能只用第一天的报价锁死。以上并非任何银行当前报价。
真正要比较的是提前取钱代价
假设一年后还需要额外2万元,第一笔3万元已经到期,通常不必打断另两笔。若把9万元全部存三年且合同允许部分提前支取,急用2万元可能需要按提前支取规则重算这部分利息,余款按合同处理。是否允许多次部分支取、支取后最低留存额多少、线上能否办理,各行产品规则可能不同。中国人民银行关于储蓄管理的规定区分到期与提前支取计息,不能把已持有一年理解为必然享受一年定期利率。
哪些家庭适合、哪些不适合
收入相对稳定、资金有部分中长期闲置,同时每年存在一笔较确定支出的家庭,更容易规划阶梯。若三个月后全部要付房款,拆成一年两年三年就与用途冲突;若每月收入不足覆盖生活,长期存款也不能解决预算赤字。先留可以立即支用的金额,再把确定闲置部分分层。阶梯的笔数不宜多到难以管理,账户复杂导致忘记到期或误转存,同样会降低效果。
自动转存需核对四件事
储户可以与银行约定转存,但新存期的执行利率、转存本金是否包含利息、转存期限以及取消方式必须看实际约定。到期利率下降时,自动转存不一定沿用旧利率;到期后未续存部分如何计息也要确认。把每笔存单编号、金额、起息日、到期日、转存方式列在一张表中,提前设置提醒,到期时查看新电子存单,而不是只看银行卡总余额。
利率上升和下降都会影响选择
利率下降时,早先锁定的较长期存款可能保留旧执行利率,但每年到期的部分会面临再投资利率变低;利率上升时,较短期部分有机会较早重定价,长期部分则可能暂时不能享受新价。阶梯在两种情景下都保留了部分调整空间,却不会同时获得所有好处。不要只为了高出一点利率提前支取旧存款,先把损失的历史利息、剩余期限和新产品条件一起算清楚。
实际办理核查清单
先写明未来三年的确定支出,再确定每笔到期金额;确认办理的是银行存款而非保险或理财;逐笔核对利率、期限、起存额与提前支取条款;了解存款保险适用口径并核对账户所属银行;设置到期提醒并留存凭证。如果销售人员只强调阶梯总收益而不给每笔现金流,应要求分别列出本金与到期利息。家庭成员共同规划时,应尊重各自账户权属和真实用款日期。
常见问题
分成三笔就一定利息更多吗?
不一定。执行利率、存期和提前支取情况共同决定结果。
每年都能拿到全部三笔利息吗?
不能。整存整取通常各笔到期才按合同结息,到账时间不同。
自动转存还用原利率吗?
通常应核对转存当时和具体产品的约定,不能默认原利率不变。