
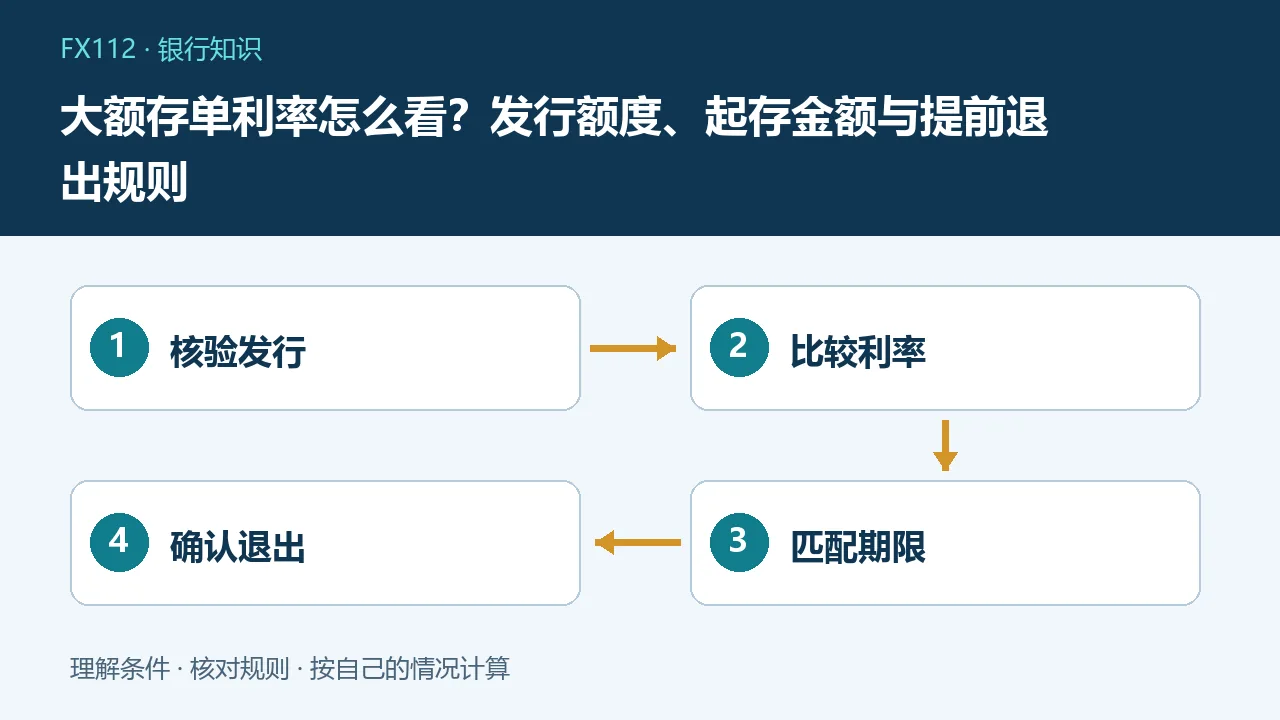
大额存单应查看银行官方当期发行公告和购买页面的执行利率、起存金额、期限及额度,不能用旧年份利率表决定今天的收益。它属于存款类产品,但提前支取与转让条件仍需按该期条款核对。
先确认是大额存单而非大额存款
大额存单有相应发行与业务规则,名称里出现大额二字并不一定就是同一类产品。银行官方产品说明通常列明存款属性、发行批次和认购条件。也不要把理财、保险或收益随条件变化的其他产品,当作普通存单。购买入口在银行应用里,并不能单独说明法律属性相同,仍需核对正式名称、发行主体和合同。
起点金额与能买到的额度
个人大额存单常见20万元起的门槛,具体批次可能要求更高起点、递增金额或其他条件,应以正式公告为准。达到起点也不代表随时有额度,银行会按批次和期限提供产品。不得向陌生个人支付所谓抢额度费,也不要通过代持绕过实名和客户规则。如果官方渠道显示售罄,应先了解下一批安排或比较其他符合需求的存款,而不是追随非官方链接转账。
比较利率先统一条件
同一银行不同期限、批次、渠道和客户条件的执行利率可能不同。比较时固定本金、期限、付息方式和退出需求,确认宣传最高值对应的具体条件。年利率、整期总收益和每期付息不是同一口径。若每月付息,后续能否按同样利率再投资尚不确定,不能自动按理想复利计算;若到期一次付息,也不要把整期利息理解为每年到账。
一笔20万元怎样计算
仅为教学,假设本金20万元、期限三年、执行单利年利率1.8%,完整到期利息为200000×1.8%×3=10800元。若另一笔两年期利率略高,不能只比较年利率就忽略两年后再投资的不确定性。以上不是当前银行报价,具体天数、计息规则和费用需按合同。若中途退出触发不同计息,原定到期利息也不能按已存时间简单平均。
提前支取与转让分开理解
提前支取由银行按该期产品规则办理,可能影响利息;转让则通常需要满足产品是否支持、剩余期限、交易渠道和对手方等条件。可转让不意味着必然按本金加全部应计利息即时成交,报价过高可能无人受让,折价也会影响收益。有些产品不支持转让或部分支取,不能用另一家银行的经验直接套用。急用钱前应先取得实际支取或转让报价。
存款保险与银行归属如何核对
大额存单的存款属性不意味着任意金额都受到无条件全额保障。存款保险有适用机构、存款类型和最高偿付限额等规则,同一人在同一家投保机构的存款应按相应口径合并理解。银行不同网点或多个应用入口,未必代表不同银行主体。配置较大金额时,应先核对机构和账户归属,不要仅因产品批次不同就认为风险完全分散。
到期之后不要默认自动延续
本期到期后是转入活期、重新认购还是按约续存,需要看合同与实际渠道。大额存单不一定像某些普通定期存款一样自动转存,即便提供续接也不保证原利率与额度。设置到期提醒,在资金有新用途时提前安排。若原计划一年后用钱,不应因为三年期利率高一点就全部锁定;期限匹配对真实收益与便利性的影响,可能比很小利差更大。
购买前的最后核查顺序
确认发行银行与存款属性,查看当期公告,逐项记录起存额、利率、期限、付息和提前退出规则,再把家庭应急支付从拟购资金中单独留出。完成后保存电子凭证并核对账户金额和到期日。有人承诺内部高息、要求转入个人账户或提供验证码时,应停止操作并向银行核验。稳健安排依赖真实合同和资金用途,不能只依赖历史榜单或营销截图。另外确认是否需要预约大额现金提取。账户转账、到期资金入账和柜台提取实物现金是不同业务,办理渠道与预约规则不能相互替代。
常见问题
大额存单利率每家每期都一样吗?
不一样,应查看官方当期发行条件和执行利率。
达到起存金额就一定有额度吗?
不一定,还取决于批次发行和渠道剩余额度。
支持转让就等于随时原价退出吗?
不是,还受转让条件、报价和对手方等影响。