
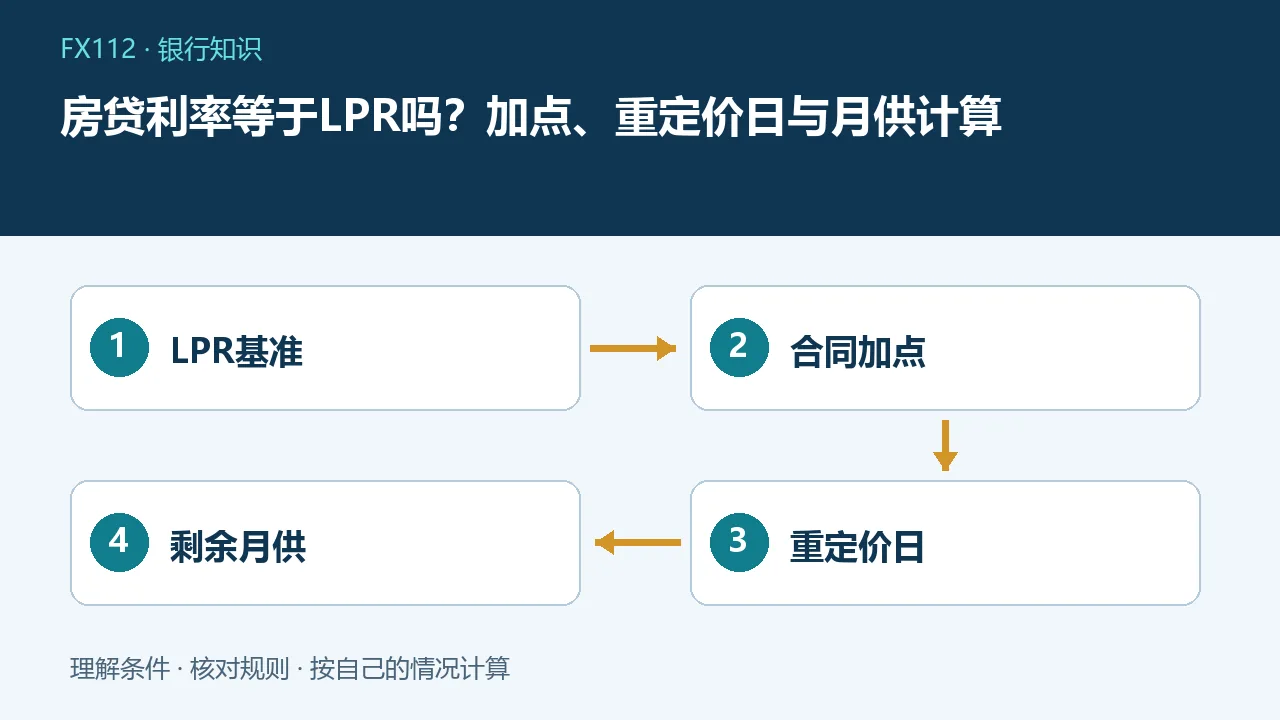
商业性浮动房贷的执行利率通常由对应期限LPR加合同约定的点差形成,不等于LPR本身。月供何时变化,还取决于重定价日、重定价周期、剩余本金和还款方式。
先找合同里哪一种利率
商业贷款、公积金贷款和组合贷款不能混算。组合贷款的两部分适用各自定价规则;商业贷款还需区分固定与浮动利率。如果合同选择固定利率,一般不能仅因当月LPR变化就套用浮动公式。打开银行官方贷款详情或合同,记录定价基准、点差、执行年利率、重定价周期和下一重定价日,先确认账户真实状态,再讨论新闻中的利率下降。
LPR加点怎样换算
一个基点等于0.01个百分点。若教学LPR为3.50%、合同点差为减30个基点,执行年利率为3.20%;若点差为加30个基点,则为3.80%。不能把减30个基点写成利率乘以70%,也不能把3.50%减0.30%误写成3.47%。这些数字只说明计算关系,不代表当前LPR或当地银行报价。合同点差可能涉及政策允许的调整,但不能默认每次LPR发布都会自动改变点差。
为什么公布降息后月供还没变
LPR按规定发布,贷款则按合同约定重定价。假设合同下一次重定价日在某年1月1日,相关基准采用哪一期LPR,应看合同与银行实施说明;新闻公布当天未必改变本期利息。人民银行2024年完善商业性个人住房贷款利率定价机制,允许借款人与银行协商约定重定价周期,因此不能沿用“所有贷款只能每年一次”的旧说法。具体可选周期、变更申请与生效时间仍需向贷款行确认。
把月供变化算成真实金额
等额本息公式为:月供=剩余本金×月利率×(1+月利率)的剩余期数次方÷[(1+月利率)的剩余期数次方-1]。假设剩余本金100万元、剩余240期,年利率由3.50%调整为3.20%,按年利率除12近似月利率计算,月供约从5800元降至5647元,每月约少153元。实务会涉及计息天数、重定价当月衔接和取整,准确账单以银行还款计划为准。
等额本金不能照搬同一个差额
等额本金每期归还本金相对固定,利息随剩余本金下降,所以月供原本就在逐月变化。比较新旧利率应以同一期剩余本金计算,而不是拿上个月总月供直接减下个月月供。还款早期本金高,同样利差对应的利息变化通常更明显;接近到期时差异可能较小。若期间已经提前还款,剩余本金或期数改变,应重新生成计划,不能沿用最初贷款额的演算。
加点调整和LPR调整分开核对
基准变化是一条路径,合同点差重新约定是另一条路径,两者可能不同日生效。政策、地区下限和银行实施条件影响可申请范围。借款人要确认申请前后的点差、下一重定价日期、是否需要签补充协议,以及有没有条件限制。拒绝任何要求向个人账户支付“降息服务费”或索要验证码的中介,利率调整应通过贷款银行正式渠道办理。
提前还款不能只看利率高低
决定提前还贷前,先保留应急资金,再核对违约金、预约排队、部分还款最低额及缩期或降月供方式。较低房贷利率并不意味着应当借高息消费贷来置换;宣传利率还可能漏掉担保费和综合成本。把提前偿还的本金、节省利息、其他高成本负债和资金使用时间放在一起比较。未来投资收益不确定,不能用乐观收益率作为必胜的比较依据。
调整完成后检查哪些凭证
保留原合同、变更协议、银行确认结果及新的还款计划。逐项核对执行利率是否等于约定基准加点、何日开始计息、重定价当期扣款如何衔接、扣款账户余额是否充足。若新闻与账户页面不一致,先向贷款行索取书面解释,而不是自行少存月供。发现异常及时提交工单并保存编号,避免因理解错误形成逾期。
常见问题
LPR降了0.1个百分点,房贷一定马上降吗?
浮动贷款也要按合同重定价安排执行,通常不是公告当天即时调整。
加30个基点是什么意思?
在基准利率上加0.30个百分点。
公积金贷款也直接用LPR吗?
不能直接套用,公积金贷款执行自己的利率政策。