
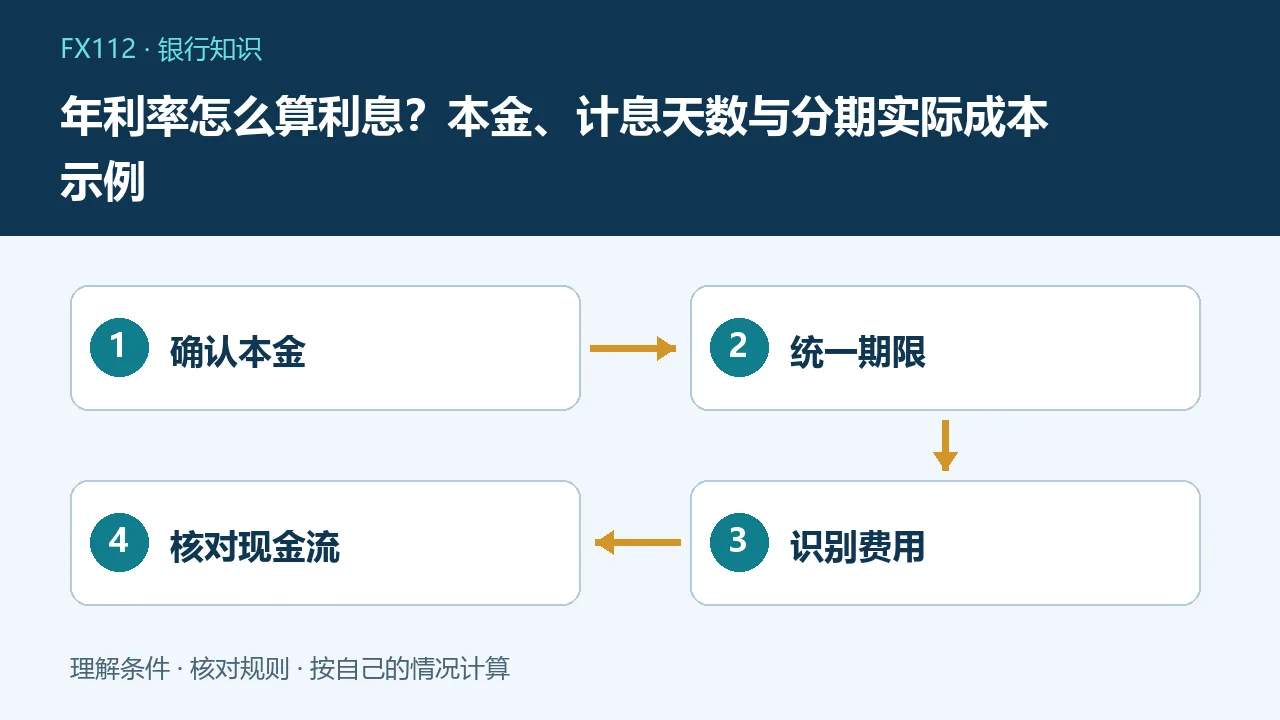
在本金不变且按单利计息的条件下,利息=本金×年利率×计息年数。按日计息需进一步确认天数规则;若每月归还本金、收取服务费或存在复利,就不能只用原始本金套一次公式判断真实成本。
百分数和时间先统一
年利率3%应代入0.03,不能代入3;半年在简化按年比例计算时为0.5年,三个月为0.25年。但按日计息业务应核对起止日、是否计头计尾以及采用何种日利率换算。年利率、月利率、日利率只是不同时间尺度的报价,合同可能规定具体换算方式。普通算术中的乘十二,并不能替代带费用和分期现金流的真实年化成本计算。
整期单利如何计算
假设本金2万元,约定单利年利率1.5%,完整存满一年且没有其他条件变化,利息为20000×1.5%=300元,本息合计20300元。若同样条件下完整持有两年,简单单利利息为600元。这里的利率均为教学假设,不代表任何银行产品现价。定期存款提前支取、部分支取或到期后未续存,可能改变适用利率,不能直接按原定利率折算。
按日借款为什么会有不同结果
假设借款1万元,年利率6%,实际计息30天。若合同采用年利率除365的简单日利率,利息约为49.32元;若采用除360的口径,约为50元。例子展示口径差异,不代表任意产品可自由选分母。必须核对合同、适用规则和对账单,特别是跨月、跨年、提前结清及还款到账时点。借款人还要明确利息计算到申请还款还是实际扣款成功日。
逐月还本金时不能看表面费率
假设借到12000元,每月归还本金1000元,另每月收取按最初本金1%计算的费用120元,共12期。全年费用1440元,除以最初本金是12%,但未偿本金逐月减少,不能把12%当作真实综合年化成本。简单把月费率乘十二忽略了资金使用时间,真实成本需根据每期实际收付款测算。相同总费用、不同还款日期,也可能形成不同年化结果。
怎样理解现金流年化
把实际到账金额作为期初获得的资金,把之后每笔本金、利息及必须支付的相关费用按日期记录,再使用能处理现金流的年化计算方式,例如相应内部收益率计算。若到账前已扣服务费,起点就不能仍按名义借款全额理解。计算必须说明各笔日期、是否存在可选服务和费用范围,否则一个孤立的“年化”数字难以比较。复杂合同应请正规机构提供完整还款计划与综合成本说明。
复利和单利怎样区分
单利通常只按约定本金计算利息;复利则在约定时点把利息计入下一期间本金。假设1万元每年5%,两年单利利息1000元;若每年结息后按相同利率继续计息,两年本息为10000×1.05²=11025元。复利并非所有业务自动存在,存款到期转存的未来利率可能变化,借款逾期费用也必须依合同和法律规则,不应把教学公式当作任意收费授权。
年化收益展示不等于锁定利息
基金七日年化、某段历史收益年化和存款合同年利率分别反映不同口径。将过去一个月收益乘十二,隐含未来每个月能重复相同表现的假设,现实并无保证。比较产品需先确定是否为存款、基金或其他投资,是否有净值风险,再看相同持有期限内的现金流与费用。不能因两个页面都写百分号,就直接认定风险和收益可互换。
核对账单的实际步骤
先确认名义本金和实际到账,再记录每笔付款日与金额,区分本金、利息和服务费用;查看利率换算、提前还款、逾期和自动扣款条款;用同一口径复算并与机构计划核对。若发现费用与宣传不一致,要求书面说明并保留合同和回执。不要通过个人账户支付所谓降息费或解冻金,也不要用高成本短借去换取不确定投资收益,先确保必要生活与还款来源稳定。
常见问题
月利率乘十二就是综合年化吗?
仅能表示相应简单换算,分期还本、前置费用等情况要按现金流另算。
年利率6%借一个月一定是0.5%吗?
需核对天数和合同规则,按日计息可能与简单十二等分不同。
提前还款一定省下所有剩余费用吗?
取决于利息、费用和提前结清约定,应索取实际结清报价。