
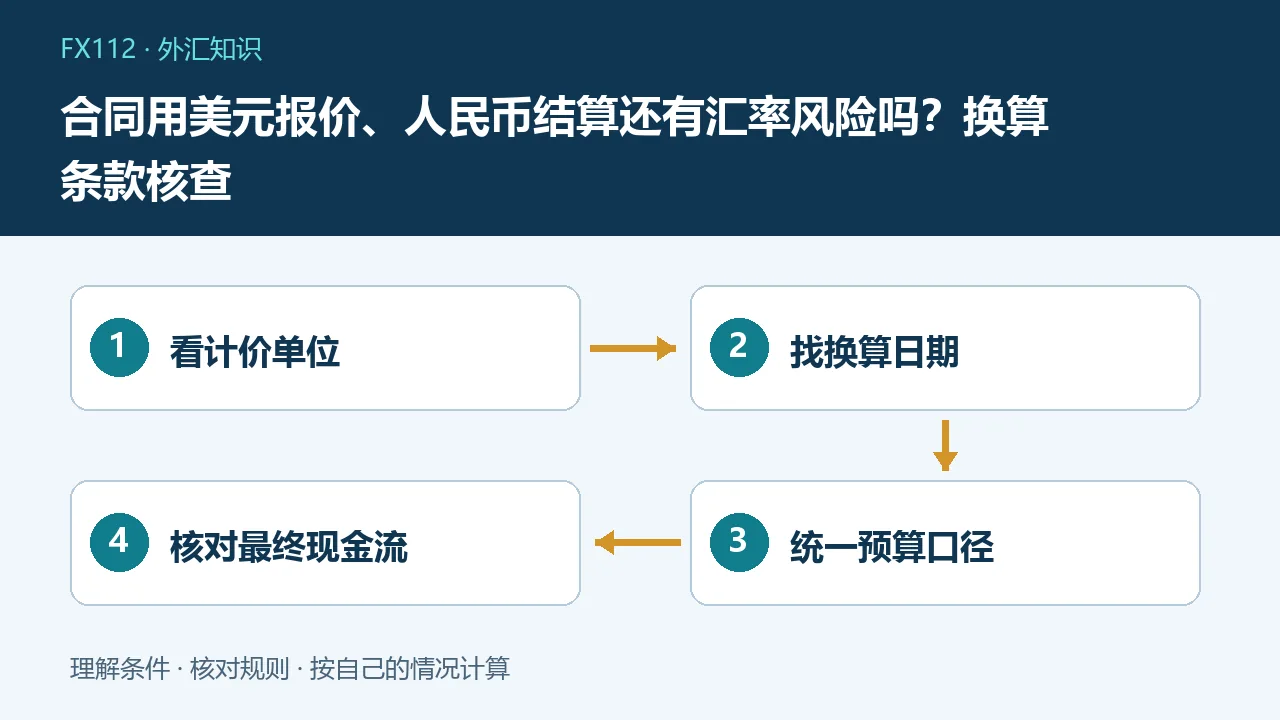
合同美元计价、人民币结算是否有汇率风险,关键在人民币应收应付金额是否已经固定。若到付款时仍按某个美元汇率换算,金额会随汇率改变;若合同已确定人民币金额,则该笔直接换算风险可能减少,但其他成本和合同风险仍需分别检查。
三个币种概念先分清
计价币种表示商品或服务价格以什么单位确定,结算币种表示实际收付什么货币,记账本位币则属于企业会计核算口径。三者可以一致,也可能不同。外汇管理部门刊载的汇率管理讨论强调企业应识别业务形成的外汇敞口。具体分析时不要只看银行流水最终收到了人民币,还要追溯合同如何形成该金额,以及期间是否仍受外币价格影响。
情景一金额签约时已固定
假设合同明确总价70万元人民币,后续不与美元重新挂钩、也无汇率调价条款,客户按约支付70万元,则该应收款的人民币金额不随美元报价直接变动。但企业如果还要买美元支付进口材料,成本端仍有敞口。不能因此对整个项目宣称没有汇率风险,也不能把销售收入固定和全部利润固定画等号。违约、延期及产品价格变化亦是不同风险。
情景二付款时按美元换算
假设合同价10万美元,约定付款日按双方认可的美元兑人民币价格折算付款。若教学价格为7.00,需付70万元;若为7.20,需付72万元,相差2万元,约为原预算金额的2.86%。虽然实际转账都是人民币,付款方仍承担换算金额变化。数字是机制演示,不是当前汇率预测;究竟谁承担差额,须由合同条款和合法约定确定,不能由收款账户币种推断。
换算条款至少写清六件事
列出所用货币对、报价单位、报价来源、买卖方向、取价日期或时点、取整和费用方式。每100外币与每1外币不能混用,中间价与银行客户实际成交价也不能互相替代。若基准日恰逢不公布报价或无法正常办理,应有可执行的替代规则。把这些问题在签约前明确,比到付款日各拿一个网站截图争论哪个价格才正确更有效。
相同币种还要匹配时间
收入和支出都是美元,只有金额和时间足够匹配时,才可能形成相应自然对冲。假设本月需付8万美元,三个月后才收到10万美元,不能简单认为只有2万美元风险;前段期间仍要筹措支付资金。列出逐笔日期和币种,不把尚未确认订单当作确定收入。若收款可能延期,原计划的匹配关系也会变化,预算应及时重算,而非只按合同名义金额做静态相减。
费用和汇率调整如何区分
跨境汇款手续费、中间行扣款、换汇点差与合同调价是不同项目。核对究竟是固定价格加费用,还是外币价格乘汇率后再加费用,并明确由谁承担。若只收到比预算少的人民币,要逐项核对金额差异来自价格、汇率、费用还是数量,不能统称“汇损”。会计确认及税务处理还需按适用准则和实际单据,由企业财务和专业人员判断。
如何形成可用的预算口径
先在预算表标出订单金额、付款币种、基准汇率与尚未锁定部分,再以不同汇率情景测试毛利和现金需求。若决定与金融机构讨论风险管理工具,应以真实业务、授权及机构适当性要求为前提,不为了所谓锁汇额外制造头寸。合同条款改变、订单取消或结算延期后,需要同步核对工具与业务是否仍匹配。预算汇率只是内部测算假设,不是必然可成交价格。
付款前的执行检查
让业务、财务和对方共同确认最终计算单,保留适用报价、日期、费用和付款指示。大额或复杂合同可在签署前寻求法律及财务专业审核。变更收款账户时通过既有可信渠道独立核实,不仅凭新邮件操作。境内外结算均须遵守适用外汇管理和真实性要求。判断风险是否关闭,应看最终现金流是否确定及相关义务是否完成,而不是只看合同上写了人民币三个字。
常见问题
人民币到账就没有汇率风险吗?
不一定,人民币金额可能仍按外币价格与未来汇率换算。
美元收入支出一样多就完全对冲吗?
还需看日期、确定性及具体费用是否匹配。
预算汇率能保证银行按这个价格成交吗?
不能,它是内部测算参数,实际成交依有效报价及业务安排。