
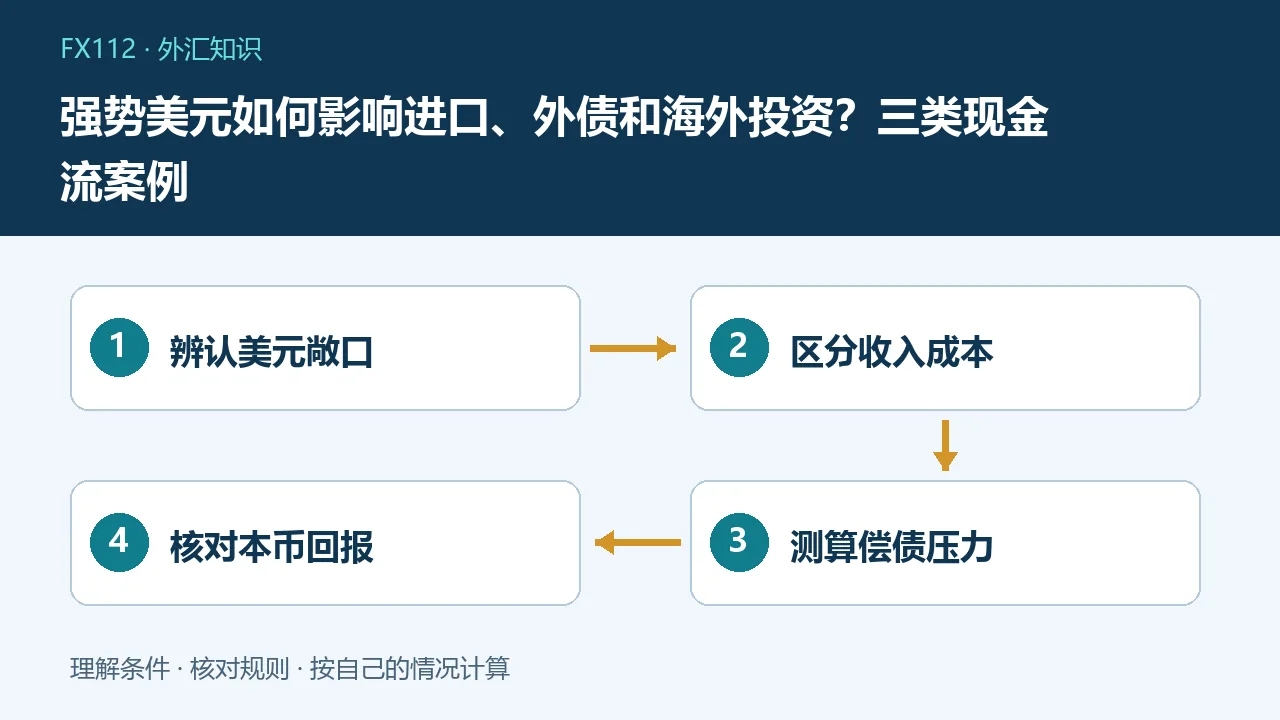
强势美元通常使需要用本币购买美元的支出增加,但拥有美元收入或资产的人可能出现不同结果。判断影响要先看自己欠什么币、收什么币、何时收付,而不是把美元上涨简单等同于所有进口商亏损、所有出口商获利。
美元强是相对谁而言
美元指数反映美元相对特定一篮子货币的变化,不能直接表示美元对每一种货币同幅上涨。企业用人民币预算的美元支出,应观察对应汇率与实际银行报价;持有欧元资产则还要看欧元与记账货币关系。比较时注明起止日期与方向,不把指数点位作为人民币每美元的价格。不同市场数据的时间口径也可能不同,不能随意拼接。
进口成本的换算案例
假设一笔进口货款10万美元,预算汇率每美元7元人民币,对应70万元;付款时假设升至7.35,则需73.5万元,增加3.5万元,即预算的5%。这是教学情景,不是实际报价或预测。真实成本还包括数量、美元商品价格、运费及费用变化,不能只因某天美元走强就认定项目毛利下降同样百分比。企业是否已预先换汇或合法对冲也会改变结果。
美元收入未必全部受益
出口企业收到美元,换成人民币可能增加本币收入,但如果同时使用美元原料、支付美元运费或有外币债务,成本端也会变化。订单议价、客户压价和实际回款日期同样重要。先列收入与支出的净额及期限,不能仅看销售发票币种。假设收入10万美元、同期必须支付8万美元,关注点与只有美元收入的企业明显不同,时间错配还可能造成阶段性资金需求。
外债压力有两条不同路径
本币贬值可能抬高美元本金的本币偿还额;浮动利率美元贷款还可能因参考利率变化增加利息。两者可以同时发生,也可以分别变化,不能统称为汇率上涨。假设年底到期本金10万美元,无对冲情况下,7.00与7.35对应本金差3.5万元人民币;利息应按合同另算。固定利率贷款并不自动消除本金换汇风险,反过来固定汇率安排也不一定锁定融资成本。
海外资产回报如何折算
假设用人民币7000元兑换1000美元购入资产,期末资产跌5%至950美元,同时汇率从7.00变为7.35,则折算为6982.5元,未计费用,仍略有亏损。计算关系是美元资产回报与汇率变化共同作用,不是简单把两个百分比随意相加。若资产上涨但美元兑本币下跌,也可能抵消收益。数字仅用于演示,不能把持有美元资产当作一定受益于美元走强的保证。
宏观影响为何各国不同
IMF研究讨论强美元可通过贸易和金融渠道影响新兴经济体,但影响程度取决于外币债务、贸易结构、政策空间及市场条件。研究中的历史估计不是对每个国家当期的精确预测,不宜摘出一个比例套用。还要区分价格变化由美国增长、利率预期或全球避险等因素驱动。不同冲击可能给商品需求、融资与资本流动带来不同组合,不能只用一条因果链解释全部市场。
个人与企业怎样做压力测试
按币种列未来必须收付款、期限、已备资金及尚未确定部分,再分别测试不利汇率、收入延迟和费用增加。个人留学、旅行等刚性付款,应先保证合规支付能力;企业评估预算毛利与还款现金覆盖,不能把未签订单当确定收入。分批换汇与风险管理工具各有条件和成本,都不保证更有利价格。涉及外汇业务须遵守适用管理规定、真实性和机构要求。
避免把研究变成方向下注
确认自己为什么需要外币、可以承受多大变化,再选择合适安排。不要借美元只为赌美元下跌,也不要因美元已涨就把全部家庭资产转成单一货币。没有外币实际需求时,宏观研究可以用于理解市场,不必转化为杠杆交易。保留预算假设和成交记录,事后区分汇率、价格、费用及数量差异,逐步改善管理,而不是只用一次盈亏评价预测能力。
常见问题
美元指数涨5%,美元兑人民币也涨5%吗?
不能这样推算,货币篮子和具体货币对不同。
出口企业一定受益吗?
不一定,还要看美元成本、债务、议价与回款时间。
固定利率美元贷款没有汇率风险吗?
不是,本金和利息换成本币时仍可能受汇率影响。