
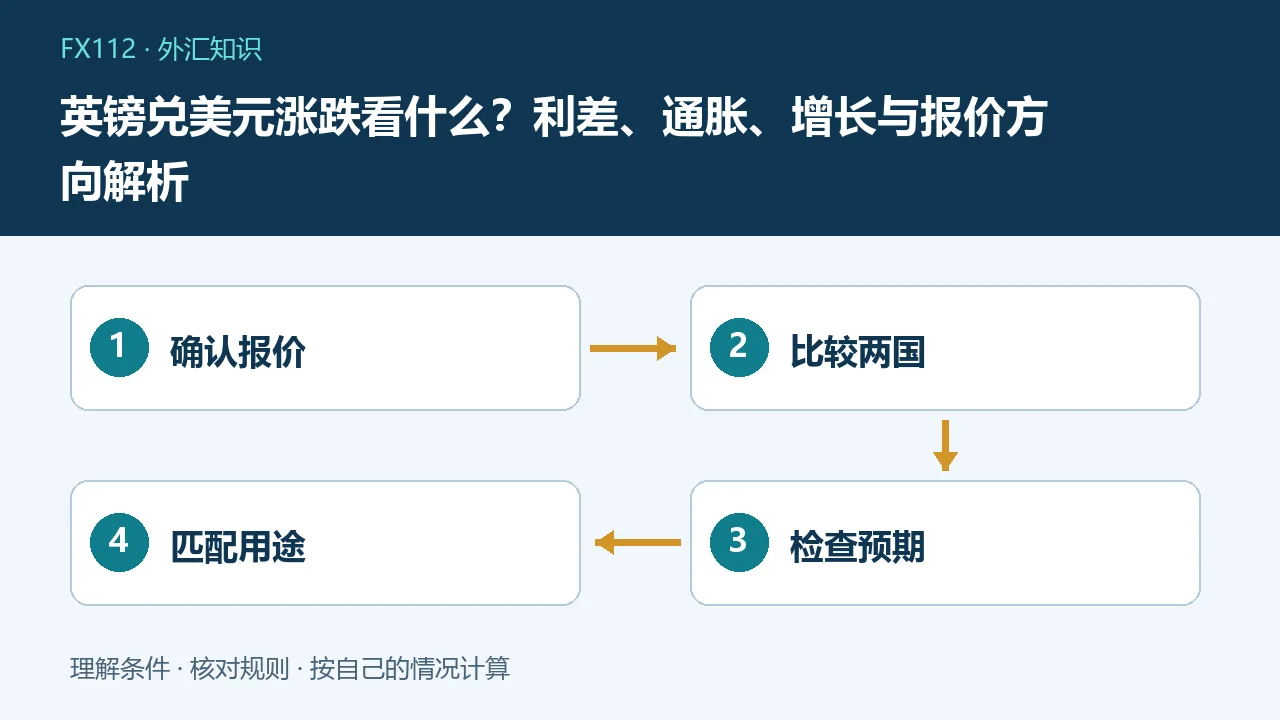
英镑兑美元通常表示一英镑可兑换多少美元,报价上涨意味着英镑相对美元走强。判断其变化,需要比较英国与美国的政策预期、经济与通胀信息,还要考虑全球风险情绪和市场已经计入的预期。
报价方向先弄清楚
假设英镑兑美元从1.2500升到1.2750,一英镑可以换到更多美元,英镑相对走强;若从1.2500降到1.2250,方向相反。例子只说明报价,不是当前汇率。如果你实际用人民币买英镑,最终还涉及人民币与相关货币的价格、银行卖出价和费用,不能只看英镑兑美元这一个数。不同报价币种与方向应分别写清,再计算真实付款金额。
利差看相对预期而非单次动作
英国央行加息不保证英镑上涨,如果市场原本预期更强的紧缩,公布结果反而可能使预期下调。美国政策同时变化,也会影响两国相对利差。需要比较对应期限的利率预期与前后变化,不能拿英国政策利率和美国长期国债收益率直接相减当作精确模型。名义收益率之外,通胀和风险溢价也会影响资产吸引力,汇率并不是利率差的机械换算。
高通胀为什么可能利多也可能利空
通胀高于预期可能推动市场预期央行更紧,但也可能压低居民实际购买力、提高企业成本并损害增长。如果市场更担心经济衰退或政策难以兼顾,英镑反应未必符合简单的加息逻辑。还要看通胀构成、持续性以及工资和服务价格等信息。不同时间段的主导因素会变,不能用一次历史反应证明以后遇到相同标题都能按同方向交易。
增长和财政信息怎样影响判断
英国增长、就业、消费及财政政策会改变对未来利率与资产风险的看法,美国对应数据也同样重要。财政计划不仅看刺激规模,还需看融资、可信度和对债券市场的影响。媒体中的经济强弱往往是概括,实际应回到正式发布的数据定义、修正与时间区间。若比较不同季度或不同公布周期的数据,应明确可比性,不能把旧信息当作当日新增冲击。
全球情绪会暂时压过本国消息
风险偏好下降时,投资者可能增加美元流动性需求或降低风险敞口,英镑兑美元可能受到影响;风险缓和时,资金安排也可能变化。但避险不是绝对规则,冲击来源和持仓结构会改变结果。英国央行的汇率解释资料强调汇率会通过进口价格和经济活动产生影响,现实中政策与汇率还会相互反馈,不能把它们当成单向、恒定的因果链。
两个情景检验单一结论
情景甲:英国数据改善、美国数据走弱,利率预期差可能支持英镑,但市场提前定价和仓位可能削弱反应。情景乙:英国数据改善,却同时出现全球市场紧张和美元融资需求上升,汇率可能呈不同方向。两种情景都不保证结果。分析时把支持因素、反向因素和未知条件一起记录,比只选一种消息更容易发现自己的判断依赖什么。
美元指数不能替代这个货币对
美元指数使用特定货币篮子及权重,英镑兑美元只是其中一种双边关系;美元指数与人民币或其他货币对也不能等同。观察技术图形时,确认现货、期货或平台合约,核对时区和报价来源。夜间流动性、节假日和重大公告可能影响点差与短时走势。不要把某个软件的一根尖刺当作全市场都能成交的统一价格。
真实换汇与杠杆交易分开安排
留学、旅行和合规付款应先确定币种、金额、日期及银行牌价,按真实支出需要安排资金,必要时留出波动与到账缓冲。杠杆交易则还涉及保证金、滑点和强制平仓,方向判断正确也可能因过大仓位损失。不要把多年以前的汇率点位当作必须回到的目标,也不要为支付刚性账单押注某次会议。任何具体决策都应以当时可核实的信息和自身承受能力为基础。对跨币种收支,还应分别记录收入和付款币种,先看自然匹配后的净缺口,避免只凭单一汇率图安排全部家庭资金。
常见问题
英镑兑美元上涨代表美元更强吗?
通常相反,表示一英镑可兑换更多美元。
英国加息英镑一定上涨吗?
不一定,结果相对预期及美国等因素也很重要。
用人民币买英镑能只看这个货币对吗?
不能,还要看相关人民币价格、银行牌价和费用。