
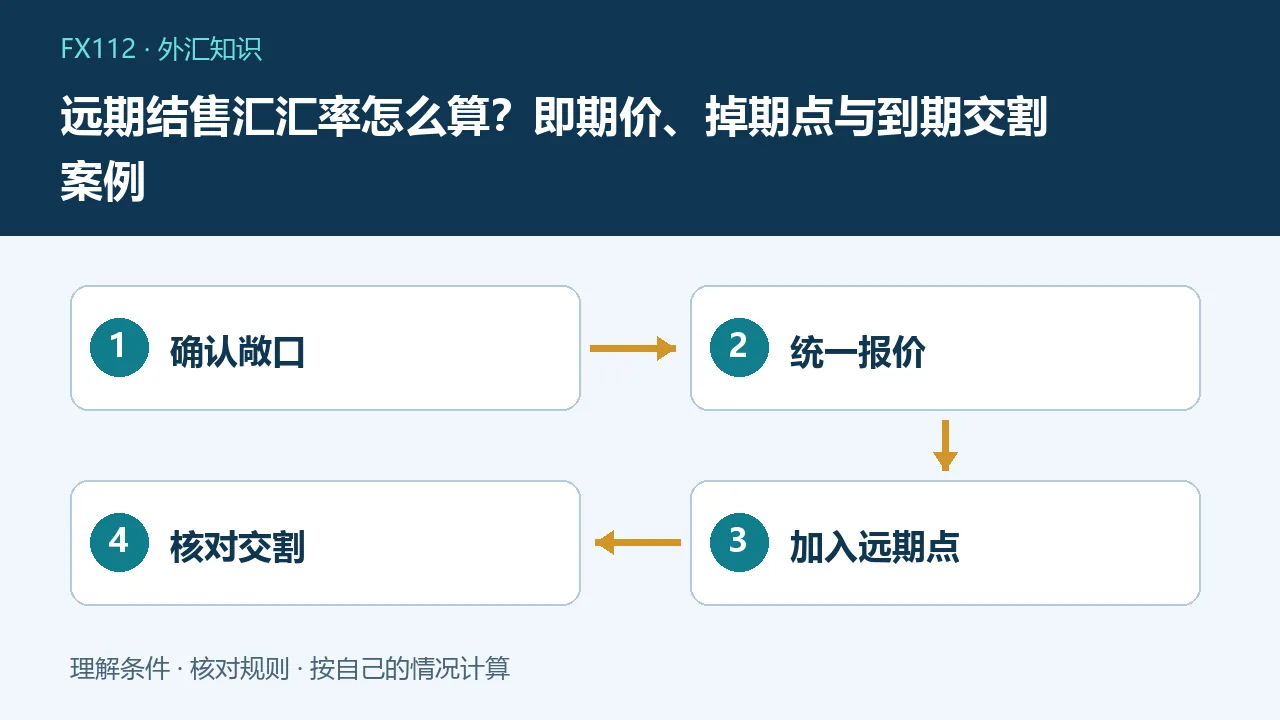
远期结售汇报价通常可以理解为对应即期汇率加远期点,但计算前必须确认货币对、银行买卖方向、点值单位及交割日。远期点不是对未来即期汇率的确定预测,锁定汇率也不等于额外获得无风险收益。
先确定是结汇还是售汇
企业未来收到外币、希望换成人民币,通常讨论远期结汇;企业未来需要支付外币、准备用人民币购入,通常讨论远期售汇。银行买入与卖出方向不同,使用的即期价及远期报价也可能不同。不能把新闻中的市场中间价与另一方向的客户报价混算。国家外汇管理局有关汇率风险管理资料强调对冲真实收付款风险,企业应先确认币种、金额和预计日期。
点数需要换成同一个价格单位
假设某教学货币对按每一美元兑换人民币报价,对应即期价格为7.1000,某期限远期点为负500点,且本例明确每点等于0.0001,则远期价格为7.1000-0.0500=7.0500。不能把500直接从7.1000中减去,也不能忽略负号。并非所有市场、货币对和报价系统都采用相同点值,实际必须请银行明确点值和最终全价。以上只是计算假设,不是当前报价。
一个出口企业锁汇案例
企业预计三个月后收款10万美元,按上述假设远期结汇价7.0500签约,符合履约条件并足额交割时,锁定的人民币金额为705000元,费用另计。如果到期即期结汇价跌至6.9000,按当时即期换汇仅得690000元;若升至7.2000,按即期本可换720000元。锁汇降低了两种方向的不确定性,同时可能放弃有利变动,不应只展示其中一种情景宣传收益。
负远期点为什么不等于看跌预测
外汇局公开资料说明,远期定价与即期价、远期升贴水以及货币利差等因素有关。市场融资条件、期限、流动性和银行客户报价也会影响实际结果。负点数表示在指定报价口径下远期价低于对应即期价,并不能直接推断三个月后市场一定跌到该价格。更不能用长期国债利差代替一笔具体交易的报价参数,相关期限和市场口径需要匹配。
银行最终全价还要核对什么
比较多家合法银行时,应使用同一时间窗口、币种、金额、交易方向和交割日期,确认给出的究竟是参考点数还是可执行全价。手续费、授信占用、保证金或抵押安排也属于成本与资金需求的一部分。不要只比较屏幕中间价而忽略客户买卖价差。签约前核对合同的起止日、节假日处理、交割方式和违约责任,重要信息应保留正式确认。
订单变化时不能放着不管
客户延迟付款、取消订单或金额减少,会使锁汇与实际敞口不再匹配。能否提前交割、展期、部分交割或平仓,以及可能发生的结算成本,应按合同和银行规则确认。不能把展期理解为免费修改日期,也不能为了填补原合同而再制造没有实际业务依据的外汇交易。财务部门应将合同、发票和预计收付款时间持续更新,避免把风险管理工具变成新的裸露头寸。
和外汇期权、掉期怎样区分
远期通常形成双方按约履行的义务;期权买方取得约定选择权,但通常付出权利金;外汇掉期则包含不同日期的两笔相反方向交易。这些只是基本结构,具体权利义务和费用需看产品合同。不能因为市场变化有利,就默认远期像期权一样可随意放弃;也不能因为没有单独列示权利金,就说远期没有资金或机会成本。复杂组合应逐腿理解后再考虑使用。
把锁汇效果放回经营目标
企业可以先确定预算汇率和可承受毛利波动,按真实订单分批匹配期限与金额,再定期评估覆盖比例。评价结果时既看外汇合约,也看实际经营收付款,而不是孤立要求每笔套保都盈利。若外币负债和收入可自然匹配,应先分析净敞口。资料涉及企业业务和实需审核,个人不能直接照搬企业合同条件;办理资格、合规材料和可选方式应向有资质银行核实。
常见问题
远期点为负就是美元未来一定下跌吗?
不是,点数反映对应报价和期限下的远期定价,并非确定预测。
签了远期后行情更好能直接不交割吗?
通常需按合同履约,调整或退出可能产生条件与成本。
比较报价只看远期点够吗?
还需统一即期基准、方向、日期、点值及费用,最终比较可执行全价。