
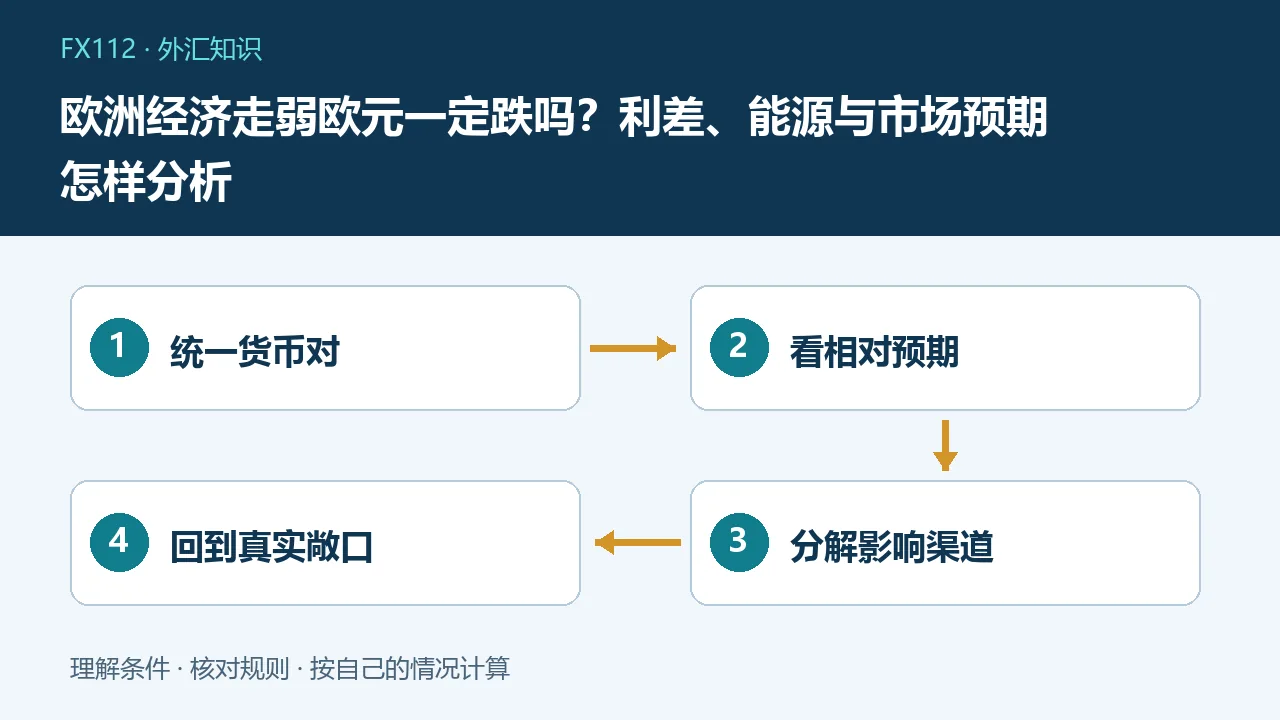
欧洲经济走弱可能给欧元带来压力,但不代表欧元对所有货币都必然下跌。汇率反映相对价格,实际变化还取决于另一经济体、利率预期、资本流动及消息是否早已计入价格;单条经济新闻不足以构成确定交易结论。
先明确说的是哪一个欧元汇率
欧元兑美元下跌,与欧元兑日元下跌不是同一事实。欧洲央行公布多种参考汇率,也观察按贸易伙伴权重形成的有效汇率。不同指标用于不同问题:要付美元货款看对应货币对,分析区域竞争力则不能只盯美元。比较时先核对计价方向、时间和数据频率。用一个货币对代表欧元所有外部关系,容易把美元自身的变化误写成欧洲独有问题。
经济减速通过哪些路径传递
增长预期变弱可能影响企业盈利、投资意愿及市场对政策宽松的判断,进而改变资产吸引力和外汇需求。但路径不只一条:进口需求下降可能减少部分外币支付,贸易结构和资本流动也会共同作用。不能由经济增速某次下降直接推出汇率必须跌多少。把分析分为需求、政策和资金流三层,比将“经济不好”反复换词更有助于辨认真正的驱动因素。
利差看的是预期而非旧数字
欧元兑美元通常涉及两边政策与市场利率,欧洲降息预期增强可能不利于欧元,但如果美国宽松预期增强得更多,相对关系可能不同。已经公布的政策利率与未来路径定价不是同一概念。长期债券收益率还可能包含期限和风险因素,不能看到某国十年期利率上升就等同于货币一定升值。需要注明比较的期限、工具和消息发生时点。
能源成本为什么受到关注
作为能源进口方,外部能源价格变化可能影响企业成本、居民购买力、通胀与对外支付。价格上升不等于欧元必跌,因为汇率还受政策应对、需求变化和替代供应影响。分析时区分能源价格本身、进口数量以及以何种货币结算,不能把过去某年能源危机的数据直接当作当前事实。没有核验的当期数字应留空,而不是为观点补一个看似准确的比例。
两个相反情景说明预期作用
假设市场原先预期欧洲经济严重收缩,实际只轻微走弱,消息虽然负面,结果可能好于预期,欧元未必下跌。另一个假设是增长数据尚正,但明显差于此前乐观预期,同时美国数据更强,欧元仍可能承压。这些只是机制示例,不是未来预测。关键问题是与什么相比:上期、去年、预测值以及另一经济体的变化,不能混为一谈。
避险与仓位可能改变短期表现
突发风险时资金可能寻求流动性较高的资产,但不同冲击、政策响应及持仓结构会造成不同结果。仓位集中后的获利回吐、企业季末结算和市场流动性变化,都可能让短期价格偏离单一基本面叙事。不能只在上涨后解释为“利空出尽”,下跌后又解释为“风险释放”,却不给出能检验的条件。观察期限应与决策期限匹配,分钟波动不宜解释长期经济趋势。
个人换汇如何使用这类信息
有确定学费、旅行或家庭支出,先确认支付币种、金额和日期,再评估可承担的汇率变动。可以比较不同日期安排与机构成本,但不能把必须付款的钱全部押在“经济差所以欧元一定更便宜”上。分批安排也不是保证更低成本,只是改变一次性成交的时间风险。遵守适用外汇管理与真实性要求,保留费用和到账安排,不以宏观观点替代合法用途。
企业应回到净敞口管理
企业分别列欧元收入、欧元支出及时间,将自然匹配后剩余部分作为重点观察对象。假设三个月内收入10万欧元、支付8万欧元,净额为2万欧元,但如果付款早于收款,仍有阶段性资金需求。是否使用对冲工具应结合真实业务、授权和机构条件,不把宏观研究变为额外投机。明确哪种变化会影响预算,比给汇率设一个没有依据的必达点位更可执行。
常见问题
欧洲经济弱就应马上卖欧元吗?
不能如此推断,要结合真实用途、另一货币和市场预期。
欧元兑美元与有效汇率相同吗?
不同,前者是单一货币对,后者综合多种贸易伙伴关系。
利空公布后上涨一定是假行情吗?
不一定,结果可能好于此前预期,短期也受仓位和流动性影响。