
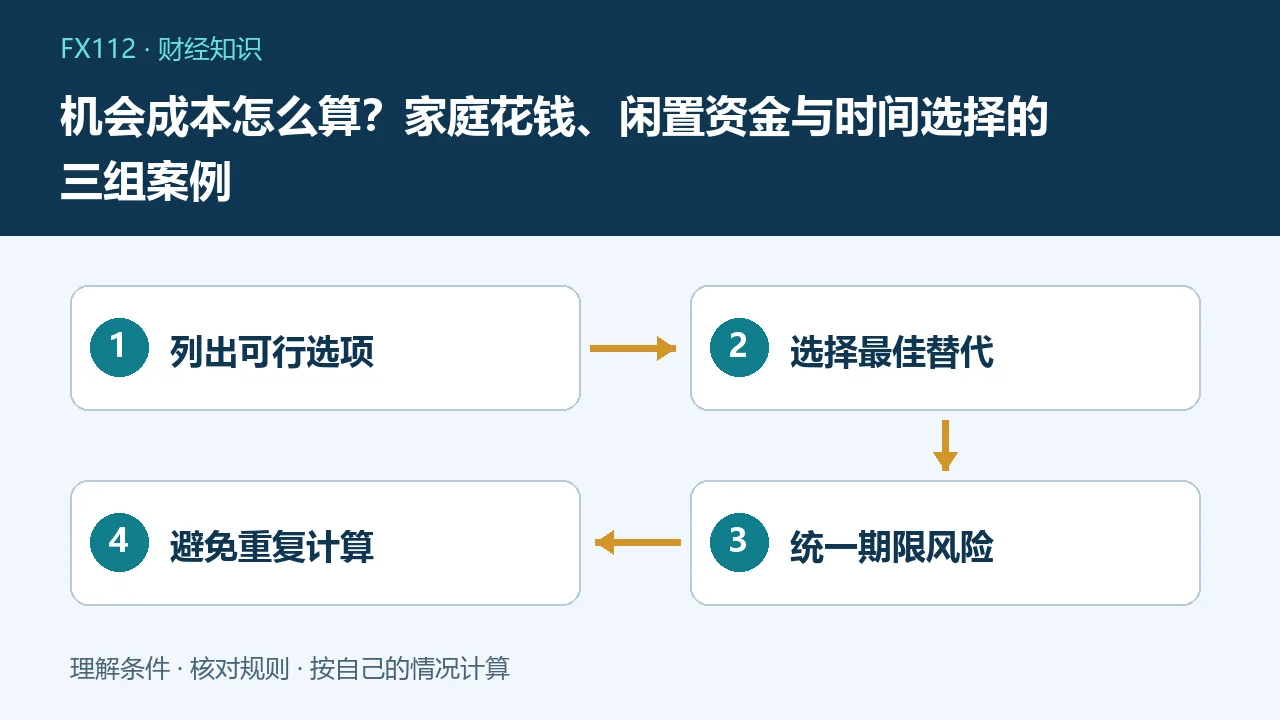
机会成本是为了选择某个方案而放弃的最佳可行替代方案的价值,不是把所有没选的好处加起来。比较家庭财务决策时,先明确同一笔钱、同一段时间原本能做什么,再核对期限、风险和限制。两个方案的净收益差,是比较结果,不应机械地当成机会成本的定义。
| 停车位教学情景 | 金额 | 角色 |
|---|---|---|
| 出租年收入减600元成本 | 5400元 | 自用放弃的替代净收益 |
| 自用省去外部停车费 | 4200元 | 自用的现金好处 |
| 两个净收益的差额 | 1200元 | 比较结果,不替代定义 |
先把真正互斥的选项写出来
假设一笔资金用于装修后就不能同时存作同期限备用金,这两个用途形成取舍。若一项活动不占用同一资源,或本来就无资格参与,它未必是该决策的真实替代。圣路易斯联储经济教育材料将这一概念与放弃的次优选择联系起来。实际列清单时先剔除借不到的钱、无法承受的亏损和根本没时间完成的计划,不能用一个不可能实施的方案制造焦虑。
停车位自用还是出租的案例
假设家庭已有一个车位,若出租一年可收6000元,但需承担确定的维护及管理支出600元,且自用和出租不能并行。选择自用所放弃的出租净收入是5400元,这就是此情景下可量化的替代价值。车位当年的购买价已付且无法因本次选择改变,不应再把全部购买价算成今年自用的新增成本;车位价格涨跌则是另一个持有决策问题。
机会成本与两方案差额怎么分
沿用车位例子,自用使家庭无需另付一年4200元的外部停车费,暂不计便利性差异,则自用的可量化好处4200元低于放弃的5400元,二者差额1200元。5400元是放弃的替代净收益,1200元是这组比较的劣势,不是同一个数。若外部车位根本租不到,或距离使家庭付出明显额外时间,原本的替代就要重新评估,不能仅凭差额下结论。
闲置资金怎样比较才不误导
假设两种均满足本金安全、随时使用要求的可行安排,年净收益分别为100元和200元,选择前者放弃了后者200元的收益,收益差为100元。本金始终属于自己,不能再把本金整体当成被放弃的收益。这里全部数字只是计算示范,现实产品在安全、期限、费用和可用性上未必相同,不能把高风险产品的预期收益当作低风险资金必然错失的收益。
为什么不能拿历史最高涨幅作基准
事后知道哪只股票上涨,并不表示作决策时就可以确定买中、持住且卖在最高点。用已实现的赢家回看所有消费,会混入事后信息与选择偏差。应保留当时可用资料,用合理区间而非单一最优结果做比较;无法承受本金波动的资金,也不能因为股市后来上涨就认定当时不买一定错误。投资回报的不确定性本身就是选项的一部分。
时间选择未必都能按工资折现
假设自己完成某项家务需3小时,委托合规服务需180元,但空出的时间只是休息,不能据工资时薪直接说一定多赚300元。若确有可接受的额外工作机会,再扣除税费、通勤及新增负担,才有相应的现金比较。睡眠、陪伴和健康也有价值,却不一定适合强行换算为货币;将其单独列为重要条件,比为了得到一个精确数字随意估价更可靠。
沉没成本不能决定下一步
已经付出的不可退培训费,不能单独证明继续投入时间就划算。重新比较未来课程能带来的实际价值,与未来可用时间的最佳用途;但未付分期、可退款金额和退出违约金会因选择改变,不属于一概忽略的过去成本。不要把不该继续投入和过去毫无价值混为一谈,前者是对未来资源的选择,后者常常只是情绪评价,未必有助于行动。
先满足硬约束再比较收益
应急资金、必须偿还的债务、生活照护和合法合规要求,可能排除某些看似高回报选项。比如三个月后必须用的钱,不能与锁定五年的预期收益简单排序;不能承担杠杆损失的家庭,也不应以借款放大收益来证明普通储蓄机会成本过高。先把最低现金需求和最坏情景写出,再在可承受范围内比较,不把理论收益最大化当成唯一目标。
用一张决策记录表减少反复后悔
记录决策日、可用资源、两个最佳可行方案、各自增量支出、净收益区间、退出限制和非现金价值。将已经发生且不受选择影响的支出单列,避免重复扣减;不同期限先统一比较区间,不把一年利息与五年总收益放一列。决定后设定复核条件,比如收入或用途发生变化,而不是每天根据行情重新评价所有生活选择,造成不必要的交易和心理负担。
算清楚不等于必须选钱最多的方案
家庭可以理性地为更方便的通勤、更稳定的照护或更有意义的体验付出代价。机会成本的作用是让取舍透明,不是宣布一切消费都不值得。如果收益差很小但数据误差很大,继续搜集信息的时间也可能超过能节省的钱。对金额大、期限长、退出难的决定认真测算,对日常小额选择保持合理精度,知道自己放弃什么即可,不追求无法实现的完美答案。
常见问题
机会成本要把所有未选方案加起来吗?
不用,核心是同一资源所放弃的最佳可行替代方案。
收益差额就是机会成本吗?
不完全是,收益差是两方案的比较结果,定义上应识别放弃的替代价值。
已经支付的钱以后都不考虑吗?
不可收回且不受本次选择影响的成本不应主导决策,可退金额和未来义务仍要考虑。