
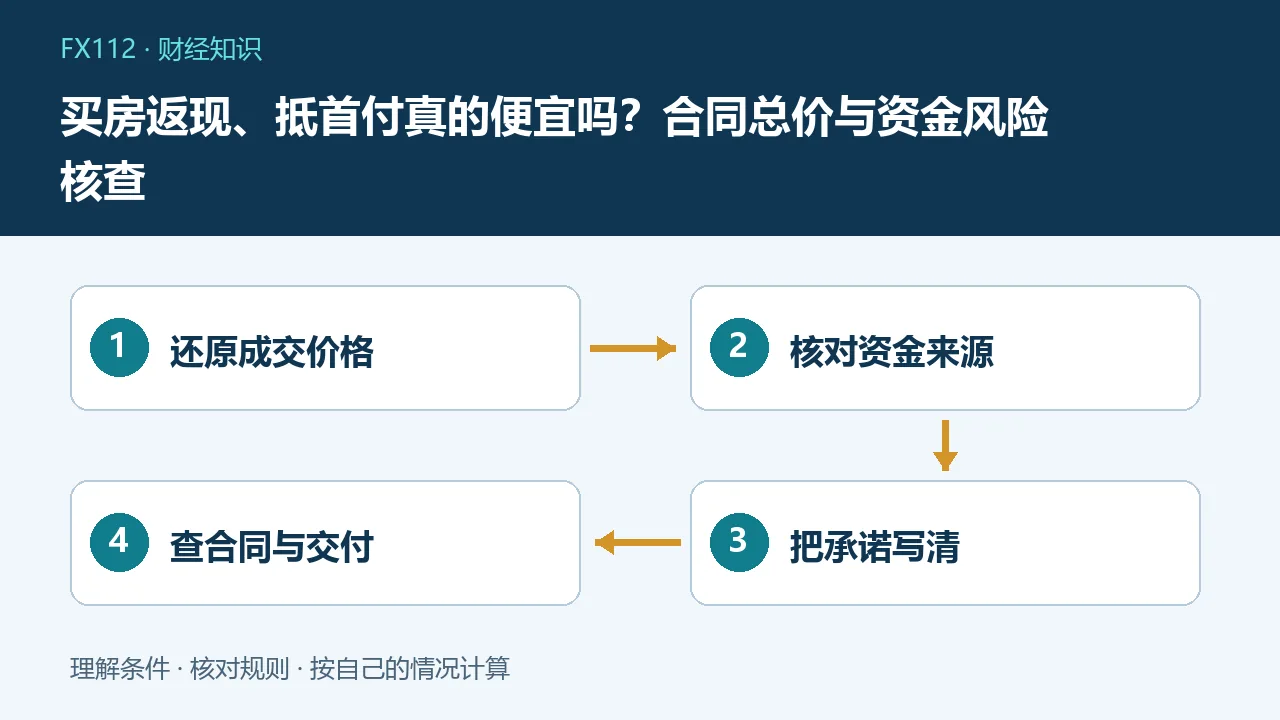
判断买房促销是否划算,要把最终合同价、必付费用和有条件返款放在同一张现金流表里,而不是只看优惠金额。返现尚未到账不能直接当首付款使用;涉及借款垫首付、虚构价格或收款到个人账户的安排,更需要警惕。
先区分优惠的实际形式
直接降低成交价、赠送装修、第三方补贴和事后返款,对家庭资金的影响不同。折扣是否已经体现在正式合同、赠品能否独立选择、返款由谁承担及何时兑现,都要分别确认。商品房销售明码标价规定强调价格信息透明,但价格公示不等于所有宣传承诺已经进入合同。不要只保存一张促销海报,就省略房屋资格、价格及付款条款的核对。
把总价恢复成可比较数字
假设甲房源合同价100万元,另需明确必付费用3万元;乙房源合同价105万元,宣传交付后返8万元,另有必付费用3万元。若全部兑现,乙的净支出可按100万元估算,比甲少3万元;但乙在前期可能仍需按108万元安排资金。数字只是教学情景,不是报价。房屋面积、装修和交付条件若不同,净价比较也不能单独决定哪套更划算。
有条件返款不能当作现金
返款可能要求按时签约、按特定方式付款、满足资格或等待约定节点。先分清已经确定的价款减免和仍取决于未来条件的权利。若家庭首付款原本缺5万元,仅因有人承诺以后返5万元就认为缺口消失,可能到付款日仍需临时借款。把每个节点实际需支付与实际可用金额列出,才看得见流动性压力,而不是只看最后理论净成本。
首付来源为什么重要
以消费贷款、经营贷款等违规挪用方式支付房款,或者隐瞒负债、虚构收入与交易价格,可能违反合同或监管要求,并放大家庭债务压力。正规贷款审批不以销售人员的保证为准。实际资格、额度和放款安排需贷款机构确认,不能把最高宣传额度视为已获批。对“先借上车、后面自动批贷”的说法,必须核对如果贷款失败或额度不足谁承担后果。
非现金折抵怎样核对
如果宣传接受某种物品或权益折抵,确认是否真实交付、如何计价、是否存在附加购买或其他付款义务。不能只看折抵单位价格高于市场,就认为获得同额无条件折扣。若本质只是营销表达,应还原最终合同金额和付款路径。对方案合法性有疑问,在签署或付款前寻求专业审核,不以其他买家已经办理为唯一依据,也不帮助制作与事实不符的交易单据。
口头承诺要转成明确条款
说明责任主体、优惠金额、兑现条件、期限、办理材料及违约处理,必要时约定贷款未落实或交易条件改变的处理。中介、销售公司和开发主体可能不是同一法律主体,不能把任一工作人员的聊天当作所有主体共同担保。赠送车位、装修或物业费,也要确认权利性质、使用期限和后续成本。重要条款理解不清时先问清,不因限时倒计时放弃审阅。
低价不代表交付风险消失
核对项目与房屋的销售条件、资金监管、合同备案及交付约定,区分现房与期房。国家和地方制度变化应以项目适用规则为准,不能凭某地新政策推断全部历史项目自动变更。按正式要求向指定合规账户付款并保存凭证,不因多返一点优惠就转到私人账户。对催促绕过合同、收据不写项目或承诺先收费再补手续的安排,应提高警惕。
最后比较家庭能否承担
将首付、月供、税费、装修、搬迁和必要生活储备一起测算,再做返款延期或减少的情景。优惠如果要求超预算买更大房屋,新增负担可能远超折扣。不要把一次性返现当作未来每年收入,也不预设房价上涨可以填补还款缺口。可以承受而且条款清晰的促销才值得比较,无法看懂资金链时,暂不付款比为了抢优惠承担未知义务更稳妥。赠品若不是自己需要的东西,不宜按宣传零售价全额当作节省;还要看能否转让及是否伴随后续固定费用。
常见问题
返现可以直接算作已准备首付吗?
未到账或有条件的返款不能直接视为可用现金。
优惠越大总成本就越低吗?
不一定,要比较合同价、额外费用和兑现条件。
销售保证批贷就等于银行同意吗?
不是,贷款需由相应机构正式审核确认。