
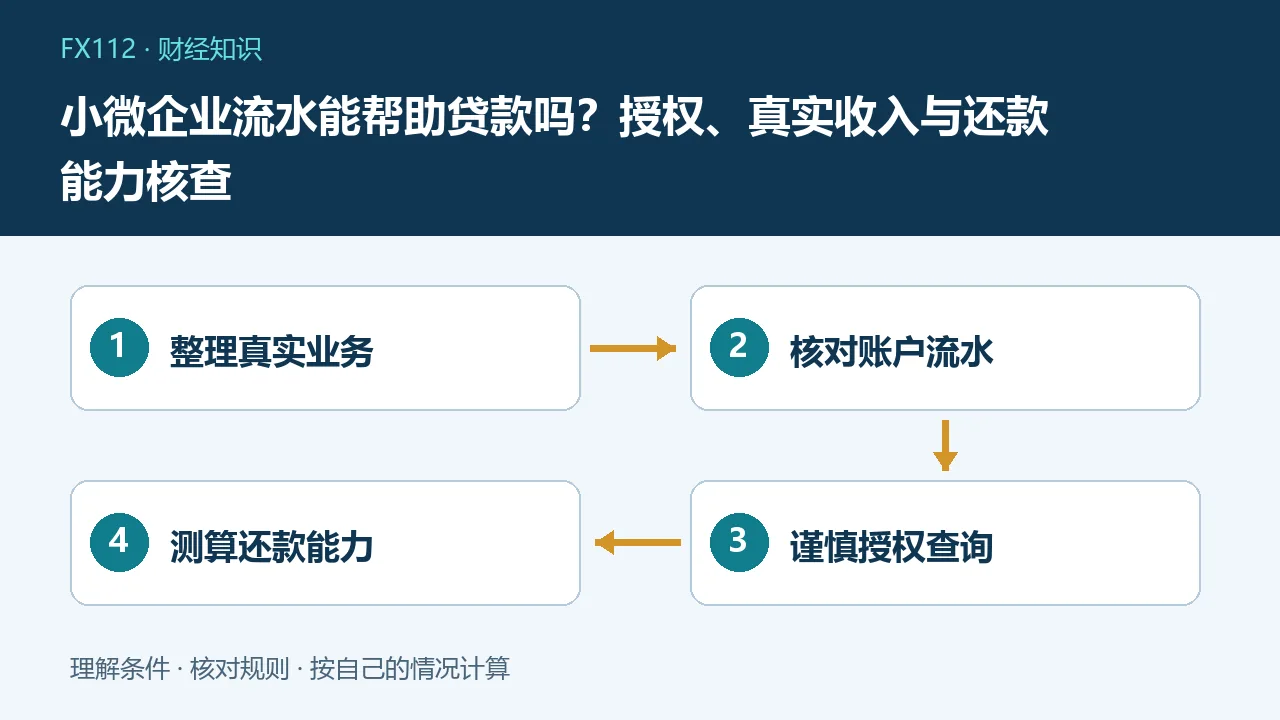
真实、可核验的经营流水有助于金融机构了解小微企业现金流,但贷款仍需综合审核,不能只凭转账总额保证额度。申请前应把经营收入、内部往来和借款区分清楚,了解查询授权范围,并判断贷款用途与实际回款是否匹配。
流水为何可以提供信息
小微企业财务资料有时不够完整,金融机构会结合账户收支观察经营连续性、收入集中程度及资金周转。全国中小微企业资金流信用信息共享平台由人民银行组织金融机构建设、征信中心承担运行维护,提供相关信息共享服务。平台帮助信息流通,不等于替任何企业作信用担保。授信审批、价格及最终放款仍由适用金融机构按业务要求独立决定。
账户流入不等于营业收入
股东投入、借款到账、退款和企业内部账户互转,都可能增加流水,却不是同等性质的销售回款。假设账户一个月流入50万元,其中内部转账20万元、借款10万元、真实客户回款20万元,不能把50万元都当作经营收入。若只提交汇总数字而不说明来源,会夸大偿债能力。以合同、发票、交付及收款记录形成能解释的业务链,比单纯增加转账笔数更有价值。
授权前读清范围和用途
通过正式平台或机构渠道操作,查看向谁提供哪些账户信息、用于什么业务、授权期限和撤销或管理路径。不要把网银密码、验证码和远程控制权限交给代办,授权查询也不等于授权转账。企业内部应明确谁有权同意数据提供,保存授权记录。信息有误时按正式流程提出核对,不通过陌生链接付费购买所谓“数据修复”或“内部审批资格”。
申请材料怎样准备
先写清企业主营业务、资金用途、金额、计划期限和主要还款来源,再整理与业务对应的经营资料、已有借款及担保义务。不同机构清单不同,不为凑材料虚构合同或交易。季节性收入、关联交易、大客户集中和一次性回款需要主动解释,让审核人员看见正常周期。资料展示经营事实即可,不应把“申报更漂亮”当成优先目标,隐瞒负债也不能解决真实资金缺口。
一笔周转贷款的现金案例
假设两个月后预计收客户款30万元,现在采购需支付20万元,考虑借入20万元周转。先扣除同期工资、税费及其他必须支付的支出,再看30万元中真正能用于还贷的金额;若还要支付15万元其他义务,可用仅15万元,无法覆盖20万元本金和成本。不能因为应收款大于贷款额就认为安全。以上是预算假设,实际还要考虑客户延期及费用变化。
贷款期限要匹配回款周期
短贷长期占用可能在到期时形成续借压力,不能默认银行一定延续额度。若订单回款需要半年,而借款三个月就到期,应明确中间如何偿还,而不是把“到时再申请”当作已确定资金。额度获批也不等于全额必须使用,按真实需求提款可减少不必要成本。设备等长期投入和短期存货周转目的不同,应分别测算,不因某产品办理快就忽略资金用途限制。
比较成本不能只看年利率
了解利息计收、担保或评估等可能费用、提前还款及逾期条款,按实际到账和现金流比较。不同产品的名义利率、收费方式及还本节奏不同,不把月费率简单展示为年成本。对声称先交大额服务费即可包过、要求制造交易流水或借企业名义转给个人的安排保持警惕。正规机构审核不因代办口头承诺自动省略,任何固定额度保证都应核验。
获贷以后继续管理用途
资金到账后按约使用,留存采购和支付记录,定期核对未来三个月的还款、回款与必要经营支出。若大客户延迟,尽早更新预测并向机构沟通,不靠多平台借款持续遮掩缺口。现金流信息可以降低部分信息不对称,却不能把亏损经营变成可持续现金来源。企业应追求业务、资料和账户记录一致,再选择承担得起的融资规模,而非用最高可贷额度衡量经营成功。
常见问题
流水越大额度一定越高吗?
不一定,资金性质、负债、用途和真实偿债能力都需要审核。
授权信息平台等于授权转账吗?
不是,仍需阅读具体权限范围,不向代办交出密码验证码。
有应收款就一定能按期还贷吗?
不能,需扣除同期其他义务并考虑延期风险。