社保缴费基数上调后,到手工资是否减少、减少多少,要看本人原基数是否需要调整、各险种个人费率及是否补收以前月份差额。社会平均工资上涨不等于个人工资自动上涨,也不等于所有人社保都按同一比例增加。具体标准按参保地区、险种、适用年度及人员类型核对。
先分清三个经常被混用的工资
地区公布的平均工资常用于确定基数边界,个人缴费工资用于按规定申报,实际缴费基数则还可能受上下限约束。三者并非同一个数字。北京人社部门2026年政策解读同样区分本人上年月平均工资及上下限处理。不要把一条平均工资新闻直接代入自己的扣款公式,先向单位确认本人的申报与核定数据。
上下限提高未必影响所有人
假设某地原下限5000元、新下限5500元,上限也相应调整。原按下限缴费的人可能需要调整;若某人的核定基数一直为8000元,且新旧边界均覆盖8000元、个人申报数据不变,则边界调整本身不一定改变其基数。工资处于上限以上的人还可能受上限变化影响。上述数字为示意,不是全国标准,也未替代当地对新入职等情形的具体规则。
先算一个险种的个人差额
假设本例个人养老缴费比例8%、基数从5000元调为5500元,则个人该项每月增加500乘8%,等于40元。不能把单位部分一起从个人到手工资中扣掉;也不能把40元直接当作所有险种的合计。若其他个人缴费项目同样调整,要逐项确认比例和计费基础,再合计。固定附加金额、不同险种标准或特殊参保身份也需分别核对。
补差月份为何扣得更多
假设仅以上述个人养老差额40元为例,新标准需追溯四个月,集中补差为160元;如果本月常规扣款又增加40元,本月这项相对原常规金额的增加就可能是200元,而不是以后每月都多200元。补差起算月份、支付时点和适用人员按当地通知及单位申报确定,不能将工资条上的一次性扣款直接永久年化。
到手工资还会受个税影响
工资税前金额、个人社保扣款、住房公积金、个税和其他合法项目共同影响实发工资。符合条件的个人缴费扣除变化,可能进一步影响应纳税所得额及预扣税,但不保证每增加1元缴费就少1元税。累积预扣、扣除项目和税率档位都会参与计算。核对时先比较同口径税前收入,再看各扣款,不能只用两个月实发差额倒推社保调整幅度。
单位能否都按最低基数申报
缴费基数不能由单位为了少缴随意选最低值。深圳社保部门公开问答明确,应结合本人工资及当地上下限确定,而不是所有职工都可按最低工资办理。应依法核实工资组成和申报口径,不能把平均工资、基本工资或最低工资三选一。若工资条与申报记录明显不一致,先索取依据;个体或灵活就业的选择规则也不能套在单位职工身上。
怎样查是不是扣对了
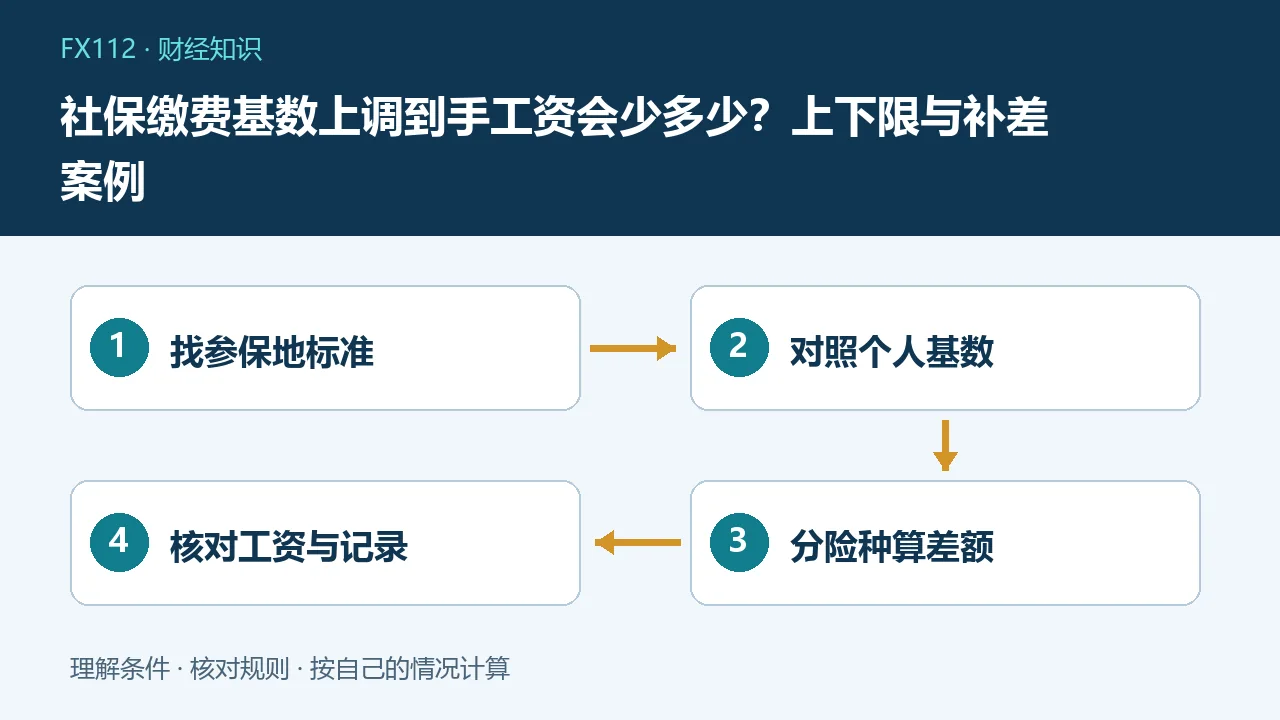
准备工资条、参保地本年度通知、个人缴费明细和单位说明,逐项记录原基数、新基数、个人比例、适用月份及补差金额。若实发变动,还需检查奖金、考勤、个税或公积金是否同时变化。仅凭公司发来的社保涨了四个字无法复算,应要求分项目解释。正式到账和权益记录存在办理时差时,询问更新时间,不因页面暂未同步就直接认定没有缴纳。
个人权益不能只看当月现金
按规定缴费既涉及当前扣款,也影响相关社会保障权益,但具体待遇计算并非每多交一元就按固定比例增加。养老金、医疗和其他险种各有制度条件,不能用未来一定更赚来忽略当下现金压力,也不能为了实发多一点而接受违法少缴。确有生活困难时,可调整家庭预算并咨询适用服务,不自行伪造工资或解除真实劳动关系以规避缴费。
发现差额争议怎样处理
先请单位提供申报月份、基数和补差明细,核对是否适用同一参保地规则;对错误信息按正式流程更正。单位欠缴、少缴与个人主动断缴不是同一事项,证据也不同。保存劳动关系、工资及缴费材料,再向相关社保、税务或人社部门咨询,必要时依法维权。不要相信付费修改社保记录、个人补缴任何历史月份等没有条件的承诺。
年度预算怎样留出缓冲
如果处于基数下限或上限附近,可关注当地年度调整与补差通知,但不要直接按网上最高涨幅预留。把一次性补差与以后常规每月扣款分开,安排必要支出并核实通知生效范围。家庭多人参保时各自计算,不用一人的变化乘家庭人数。最终以真实工资与参保记录更新预算,避免把尚未明确的政策解读转成自己必然降薪的判断。
常见问题
社平工资涨10%个人扣款就涨10%吗?
不一定,取决于个人基数、上下限及各项适用规则。
补差扣了200元以后每月都多扣吗?
不一定,一次性补差和正常月度增加应分开。
单位承担的部分都能从工资里扣吗?
不能把单位与个人缴费责任混算,应按法律和适用规则核对。