
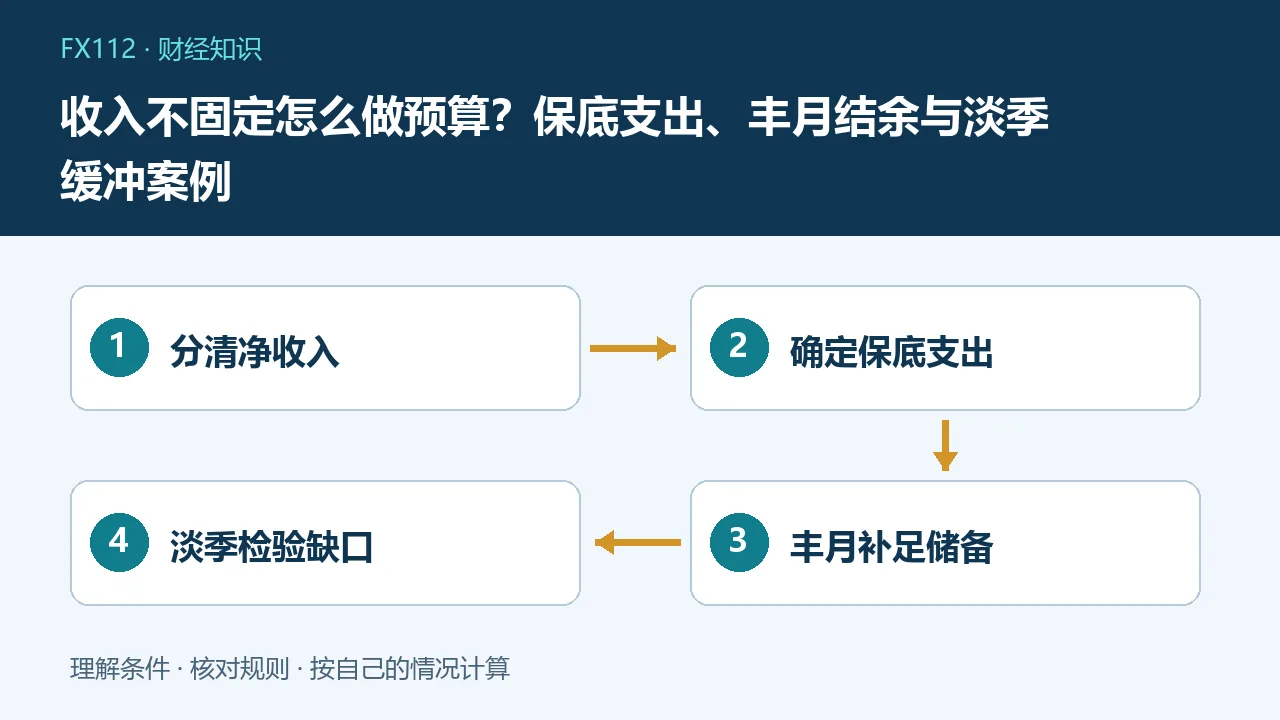
收入不固定时,先用较保守、可持续的家庭净收入安排必要支出,再把高收入月份的部分结余留给淡季。平均收入适合观察全年能力,不宜直接当作每月都能花的钱;营业额、待收款和借款也不能都算作家庭可用收入。
先区分营业额和家庭收入
自由职业者收到一笔项目款,可能还要支付材料、协作、税费和后续履约成本。先扣除业务所需及合理预留,再看能够转入家庭预算的净额。信用借款是负债,应收账款只是未来可能到账的权利,都不是当期新增可消费收入。经营与家庭账本分开,能够避免旺季账上看似有钱,结算成本时却需要从房租资金里补回。
历史记录如何使用
收集至少覆盖一个完整业务周期的实际到账记录,区分固定底薪、提成、季节性收入与一次性款项。样本短或业务已经变化时,不能把某个高峰月份乘以十二当作全年预测。英国公共财务指导机构MoneyHelper对不规则收入预算建议重视低收入月份与缓冲;具体到个人,可以同时观察全年平均、较低月份和连续低收入持续时间,三者各回答不同问题。
必要支出先建立底线
把基本居住、食物、通勤、抚养及按合同必须支付的债务列为优先,再看可调整消费。保底预算不是把生活压到不可持续,而是明确低收入期哪些付款不能突然消失。固定支出越多,调整越困难,所以租赁或分期前也要评估淡季承受力。不能把合同还款当成收入少时可以自动取消的选项,有困难应尽早与相应机构通过正式渠道沟通。
六个月案例看出缺口
假设可供家庭使用的净收入依次为6000、18000、4000、12000、5000和15000元,六个月合计60000元,月均10000元。若每月按平均数消费,第一个月便少4000元,即使半年总量看似平衡,也可能提前借款。若必要支出每月6000元,则六个月共36000元,但第三和第五个月仍分别低于底线2000元、1000元,需要以前储备填补。数字仅用于教学,不能视为合理预算比例。
丰月结余按什么顺序分配
先补齐已经到期或近期确定的义务,再恢复用于淡季的缓冲,随后为年度账单预留,最后才考虑可选消费和投资。假设某月净收入18000元、必要支出6000元,余下12000元并不自动全部属于奖励消费:若预计未来两个月各缺2000元,至少应把该缺口在规划中明确。实际预留还需结合预测误差和收入中断风险,不把单一案例套成所有家庭必须留几成的规则。
淡季缓冲与应急金怎样分开
可以在同一账户分账记录,但概念应分清。淡季资金应对已知业务周期的低收入,突发停工或疾病则可能需要应急储备。若把同一笔钱同时标为房租、淡季和医疗应急,账面保障就会重复。重点是分别写清可动用余额与已经承诺的用途,不一定开很多账户。储备的流动性应匹配付款安排,短期必须支用的钱不能默认投入有波动或到账不确定的产品。
收入下降怎样逐级调整
先取消可以不发生的消费和新增长期承诺,再重估业务成本与回款可能性。如果连续数月收入低于必要支出,不能只靠搬动账户解决,需要调整生活结构、寻找其他收入或评估现有债务安排。用收入下降三成、重要客户延迟一个月付款等情景重算最低余额,提前确定哪些支出可缓、哪些需联系协商。压力测试是准备方案,不是认定坏事一定发生。
每月复盘看三个差异
分别比较预计与实际的收入金额、到账日期和成本,查明是一次性延迟还是业务能力发生变化。丰月不急着永久提高固定生活水平,淡月也不要把合理年度预算全部推翻。保留合同、结算和税费记录,涉及税务处理向专业人士核实。最终目标是让长期收入支持可持续生活,而不是把某个月的高收入包装成已经稳定增长,也不是通过高成本借款维持表面平均消费。
常见问题
收入平均一万元就能每月花一万元吗?
不一定,低收入月份可能先出现资金缺口,需保留周期缓冲。
项目款全部算家庭收入吗?
不是,应先区分经营成本、税费和履约准备。
淡季一直靠信用借款行不行?
长期如此往往说明收入支出失衡,应重新调整结构并及时处理债务。