
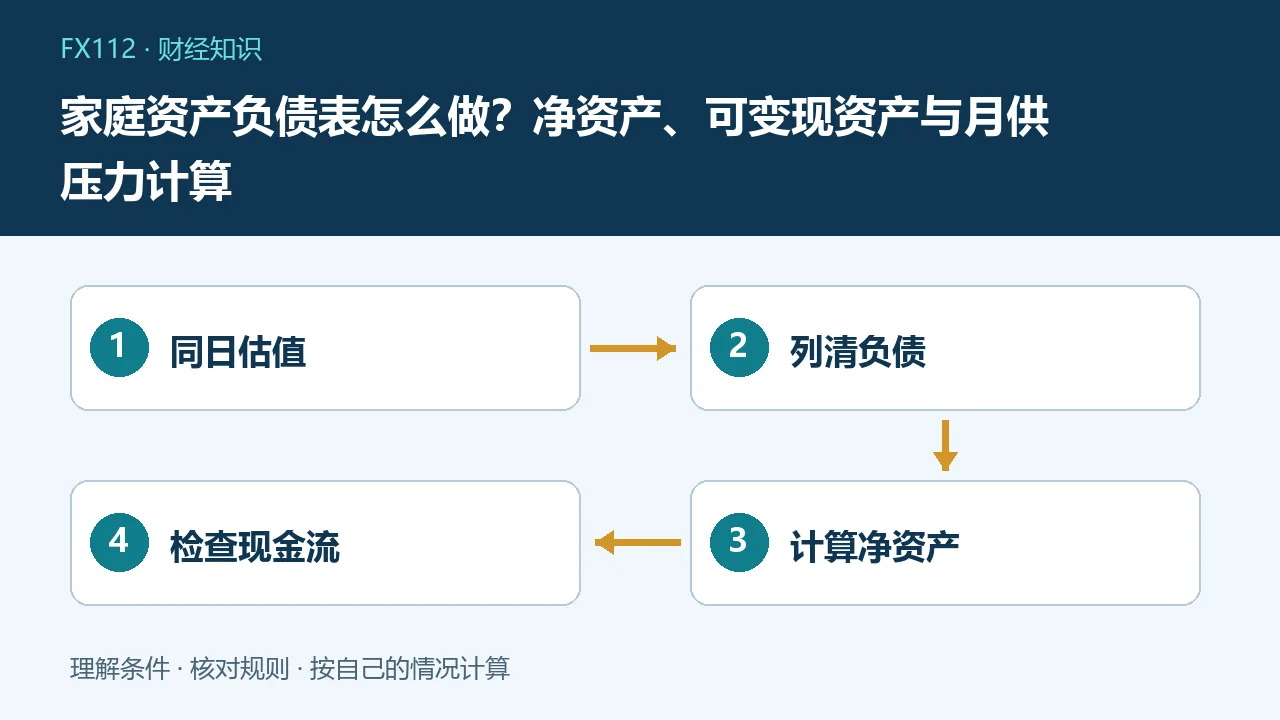
家庭资产负债表可以分成资产、负债和净资产三部分,净资产等于同一时点的资产价值减尚未偿还的负债。还应另算可及时变现的资金和每月必要还款,避免出现净资产为正却无钱付账单的情况。
第一步:确定日期和家庭范围
先选一个统一的结算日,例如月末,并确定哪些家庭成员纳入。个人表和夫妻共同规划表不能随意混合,资产与债务应分别注明权属、借款人及是否共同承担。这里的表用于日常财务规划,不替代法律上的夫妻财产认定。美国证券监管机构的投资者教育也将盘点资产与负债作为了解财务状况的起点,但具体账户和法律责任仍应按所在地规则处理。
资产按能否动用分层
第一层记录现金、可正常支用的银行存款;第二层记录基金、股票等金融资产,按结算日可核对的价值估计,并注明赎回或卖出到账时间;第三层记录自住房、车辆及其他不易变现资产。房屋采用有依据的可实现估值,而非买入价或业主期待价,车辆也应考虑折旧。对产权有争议、不能自由处置或缺少可靠估值的资产,应单独标记,不与随时可用资金混为一谈。
负债填余额而非最初借款
房贷、车贷和分期贷款记录结算日剩余本金,同时列示已发生未支付的利息或费用,避免漏项。信用卡记录已形成的应还款和未出账单负债,可用额度不是资产。亲友借款也要写明金额、到期日和是否计息。不要把未来二十年所有房贷月供直接加起来当作当前贷款本金,因为那里面包含尚未发生的利息;但做未来现金流预算时,又必须把月供完整列入。
一个可复核的家庭例子
假设结算日存款10万元、基金5万元、自住房估值180万元、车辆估值5万元,资产合计200万元;房贷剩余本金110万元、其他借款2万元,负债合计112万元,净资产为88万元。若短期可用资金只有存款10万元,基金还承担市场波动和到账时间,自住房与车辆不能按当天全额变现处理。这个家庭净资产88万元,不代表能立即支付88万元,也不代表未来一定能按估值卖出。
再做一张月度现金流表
资产负债表反映某一时点,现金流表反映一段期间,二者回答不同问题。假设家庭税后月收入1.5万元,必要生活开支7000元、房贷6000元、其他借款还款1000元,月度结余只有1000元。即便净资产较高,收入暂降或额外支出也可能很快侵蚀储备。应把年度保费、学费等折算成准备金,不能只统计每天扫码消费。一次奖金不宜直接当作每月稳定收入。
两个指标如何使用
流动覆盖月数可简化为可立即动用储备除以必要月支出,定义要包含必须偿还的债务。以10万元储备、每月必要支付1.4万元计算,约覆盖7.1个月。家庭负债率则可用负债除以资产,例中为56%;它不能独立表示安全,因为房屋估值下跌会使比率变化,且债务期限、利率和收入稳定性更重要。本文不设一个所有家庭通用的合格分数。
检查最常见的重复和高估
基金账户显示的待确认赎回款如果已经计入银行卡,就不要再算一次;房屋按全额市值列资产时,应在负债栏列剩余贷款,不能先扣房贷再重复减一遍。未来工资、未确定奖金、尚未批准的保险赔偿和信用额度都不能直接计入当前资产。为他人提供担保或可能承担的债务也应在附注记录,虽然未必已形成确定付款义务,却可能影响压力测试。
季度更新比追求精确小数更实用
每季度复核余额、估值依据和未来三个月到期负债,发生买房、换工作、添孩子或大额借款时及时更新。先解决高成本短债和支付缺口,再讨论新增投资,不要为了美化表格把房价估高或隐去借款。若资产卖出需要折价,分别测试九折、八折情景;若收入中断,核对必要支出还能维持多久。表格的价值是提前发现脆弱点,并为还款、储备和支出排序提供依据。
常见问题
自住房要不要算资产?
可以记录,但应注明估值依据和不易变现,不能把它当作日常支付账户。
信用卡额度算家庭资产吗?
不算,未使用额度是潜在借款能力,已使用部分会形成负债。
净资产高就不用留应急金吗?
仍要检查短期现金流,资产价值和及时支付能力是两回事。