
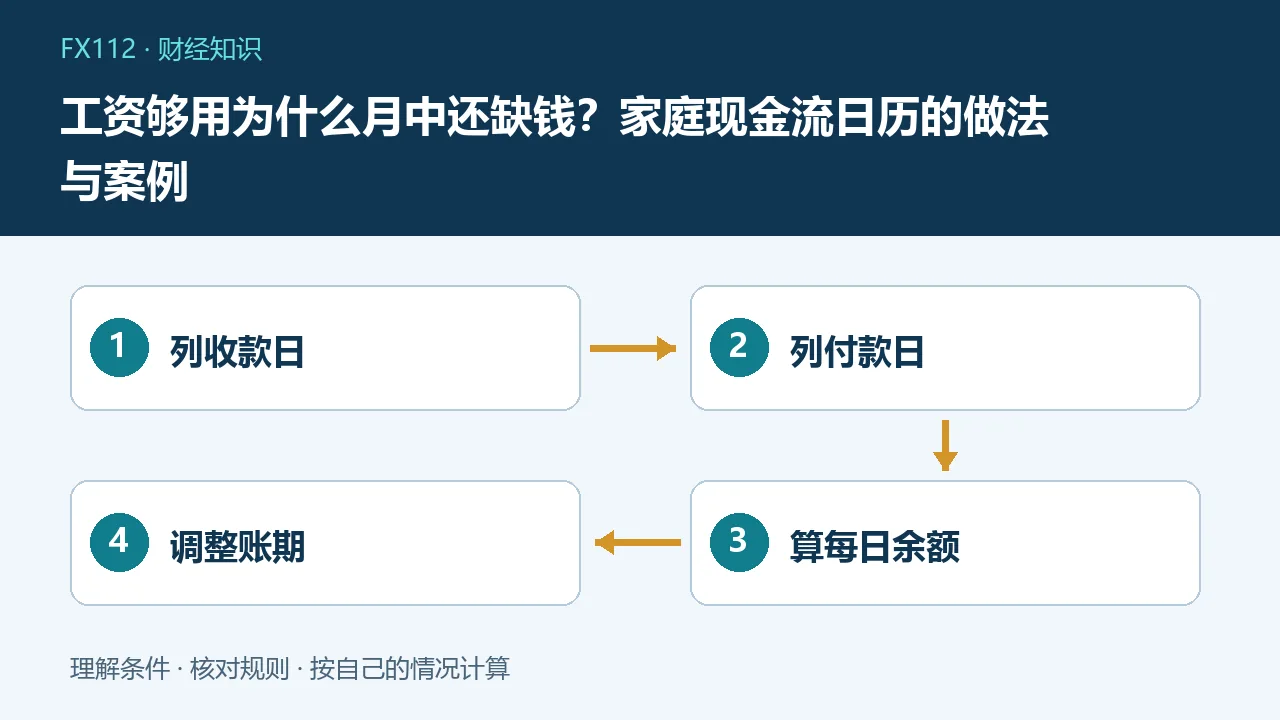
月中缺钱不一定是全年收入不足,也可能是付款集中在工资到账之前。把确定的收款日、付款日和初始可用余额放进一张日历,逐日计算最低余额,才能看出是否存在时间上的资金缺口。
月度预算之外还要看日期
月度预算回答这个月总体能否收支平衡,现金流日历回答某一天能否完成付款。月收入12000元、总支出10000元,理论上结余2000元,但如果1日就要交8000元房租和月供,工资15日才到,账户仍可能先出现缺口。投资者教育通常建议记录收入、支出及储蓄安排;实际执行时再加入具体日期,可以把总量问题和支付节奏问题分开处理。
第一步只填真正可以动用的钱
起点填本人目前可正常支用的账户余额,暂时冻结的资金、还未确认的基金赎回款和未来可能批准的贷款不能当作现金。信用卡额度也不应直接算入,因为使用后仍有还款义务。若某笔存款已经专门留给学费,应在日历中对应标记,不把它同时用作其他支出的缓冲。家庭共同规划时,还要明确钱在哪个账户、由谁付款以及转账是否需要额外时间。
把每笔收付款落实到日期
收入分别注明工资、经营回款、养老金或其他来源,并区分已确定与仍待确认。付款包括房租月供、账单还款、基本生活、保费、学费和赡养。自动扣款通常比手动付款更容易被忘记,应单独标色。对水电等金额尚未确定的账单,可以先用有依据的偏高估计,并注明是假设;不要因为金额未知就留空,否则最低余额会被高估。
用一组数字算最低余额
假设月初可用余额6000元,3日付房租4000元,8日付月供3000元,15日工资到账12000元,20日信用卡还款2000元,其他生活支出合计3000元。只看全月,收入加期初资金足以覆盖支出;但8日支付月供前余额只有2000元,缺口为1000元,还未计入前八天生活费。这个案例说明,需要解决的是工资前的支付安排,而不是看到月末有结余就认为一切正常。
调整顺序要尊重合同和实际条件
先核对有无可以取消或延后的非必要支出;对可协商账单,提前向相关机构询问变更付款日期的条件。信用卡账单日能否调整、何时生效、当期是否受影响,必须由发卡行确认,不能自行少还。房租和贷款也不能单方面拖延。若需要把原本月末剩下的钱预留到下月初,应把这部分作为周转余额保留,不因为本月显示结余就全部转出。
年度大账单怎样准备
一年一付的保费、物业费或学费,应先记下实际到期日,再按剩余准备月份分摊储备。假设六个月后有6000元确定支出,尚未预留,可按每月1000元准备,而不是等到付款前一周才临时借款。储备金额不能同时计入自由消费预算。不同账户之间内部转账不构成新增收入,记账时应避免把转出和转入都累计,造成账面收入虚增。
测试工资迟到与回款打折
把工资到账日推迟一周、经营回款减少三成,分别重算最低余额。若很小的延迟就会触发逾期,说明需要更高的周转缓冲或更平稳的付款节奏。自由职业者应把已开票、已确认和已到账的收入分开,不把所有应收款按预计日期视为确定现金。压力测试不是预测坏事必然发生,而是帮助确定出现变化时先削减哪些支出、联系哪些机构。
每周复核比年底补账更有效
固定每周检查未来两周账单,实际付款后更新余额,出现差异就查明是金额、日期还是账户记录错误。不要为赚几天收益把必须付款的钱转到到账不确定的产品,也不要通过高成本借款长期填补正常支出。如果月末总是负结余,单纯调账期解决不了问题,需要重新处理收入、消费与债务。现金流日历的目标是让付款有准备,而不是把资金在多个账户之间复杂搬动。
常见问题
月度预算有结余为什么还会逾期?
收款和付款日期可能错开,需要检查每日最低余额。
信用额度能当作可用余额吗?
不宜直接视为现金储备,额度可能变化且使用后形成债务。
现金流日历多久更新一次?
可以每周复核未来两周,重大收入或账单变化时及时更新。