
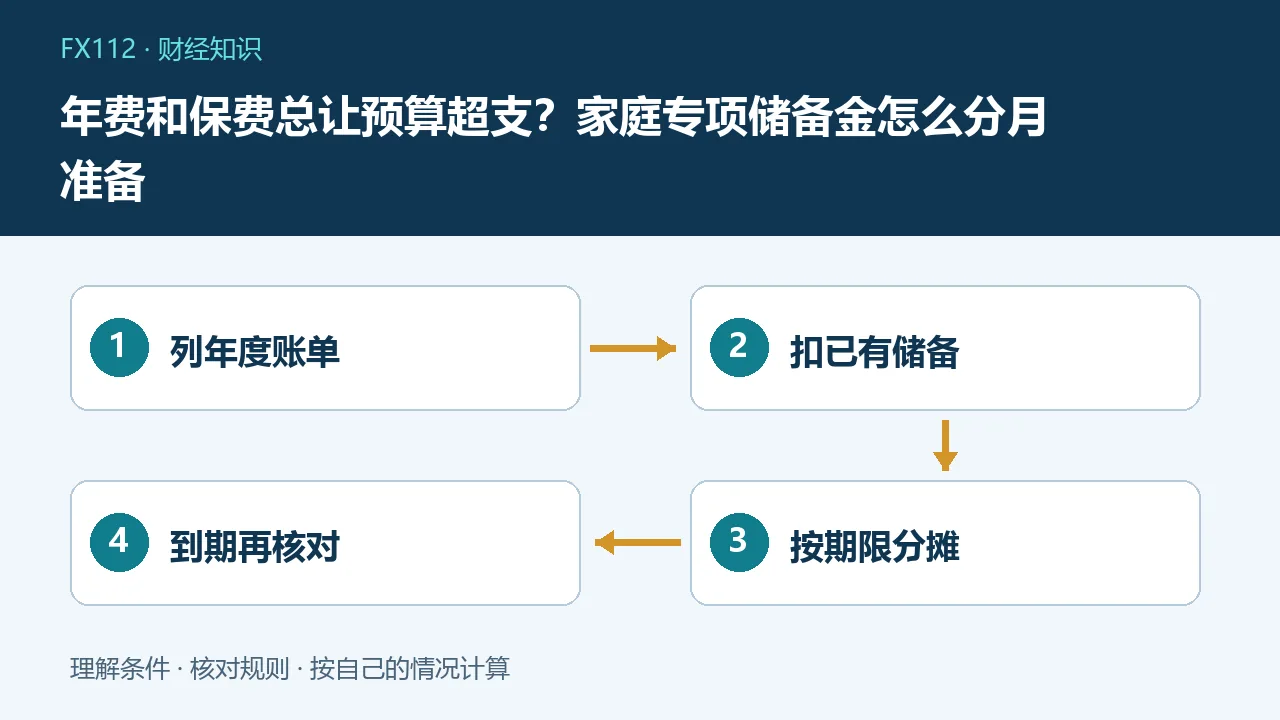
已知会发生、但不是每个月支付的账单,适合单独建立专项储备。用预计支出减去已经留好的资金,再除以付款前能够准备的月份,就能得到每月需要预留的金额;这笔钱不是额外消费,也不应与应急金重复计算。
先把年度支出和意外分开
应急金应对收入中断、紧急维修等时间或金额不确定的情况。专项储备对应更可预测的义务,例如下季度续交的保费、半年后的学费,以及按年收取的物业费。区分两者不是为了增加账户数量,而是避免明知要交的账单到期后仍被当作意外。家庭现金有多个用途时,应先明确已经承诺给哪些支出,剩余部分才是可以自由安排的结余。
建立十二个月清单
翻查最近一年的银行账单、保单和缴费通知,按付款月份列出名称、预计金额、最迟付款日及是否可以取消。已到期合同不能照搬上一年价格,尚未续约的服务先保守估计并标记待确认。把必要义务和可选消费分列,避免把旅行计划和必须支付的学费放在相同优先级。年度清单是把非月度账单补进家庭预算的方法,不是增加一笔原本不存在的支出。
每月准备额怎样计算
假设六个月后需付7200元保费,已经专门留出1800元,尚需5400元,付款前若有六次工资可用于储备,每次预留900元。若实际只有五次工资到账,每次就要1080元。分母用真正可以动用的收款次数,不是简单数日历月份;已经接近付款日的当月,不能默认还有完整一次准备机会。金额仅作教学,不代表任何保险产品报价,也没有计入资金收益。
多张账单要同时汇总
假设保费每月预留900元,物业费200元,学费500元,每月实际专项预算为1600元。若日常结余只有1000元,不能仍对每项目标照单全收,更不能认为分别开三个账户就解决了缺口。先确认必须履约的义务,再调整可选支出、准备期限或目标。无法改变的付款义务需要尽早沟通,不能擅自延付。总量超支与支付时间错配是两类问题,应分别处理。
账户与账本怎样配合
可以用一个便于管理的账户搭配分类账,不必每个目标另开银行卡。记录每项期初余额、本月增加、实际支付和剩余目标。从工资卡转到储备账户只是位置变化,不是新增收入。缴费时不能把同一笔已计提资金再次累计为另一笔支出,否则会夸大总负担。反过来,已有专项余额也不能重新当作自由结余去投资。共同管理时要指定记录人,避免夫妻双方重复计入。
存放方式匹配付款日期
短期必须付款的资金首先需要金额可靠和及时可用,而非追求高收益。使用存款应核对到期日、提前支取规则及转账限制;使用有净值波动或赎回安排的产品,不能假定到期保本、当天到账。保费自动扣款账户还要留出缓冲。不同产品风险和法律性质不同,不应把一张预算表当作购买某种理财产品的理由。资金用途越刚性,越需要重视可能的到账延迟。
涨价与提前付款怎么办
收到正式账单后,用新金额减现有余额,再按剩余准备次数重算。原计划6000元变为6600元,距付款还有三次工资,每次需额外准备200元;若付款提前到下周,不能继续按三个月分摊。先看可调整的非必要支出和未承诺现金,不直接挪用房租还贷资金。确有困难时,通过机构正式渠道确认分期或变更安排及总成本,不能仅凭客服口头说法停止履约。
目标取消后怎样结清
服务取消或孩子转学后,先核对退款、退保及合同责任,不因账上存了钱就购买已经不需要的东西。完成支付后结清该项,再估算下一期目标。每月复核未来三个月账单、专项余额与收款次数。若连续依靠借款补正常年费,说明总预算可能超出收入能力,需要调整支出结构。专项储备解决支出的时间分布,不会凭空增加收入;必要义务和周转缓冲应先于高风险投资。
常见问题
专项储备就是应急金吗?
不是,可预测的大账单专项准备,应急金保留给不确定冲击。
一定要开多个账户吗?
不一定,一个账户配合分类账也可以,关键是不重复计算。
已准备一半还按总额分摊吗?
先扣除已明确归属该目标的储备,再按剩余收款次数计算。