买入认购期权后,即使标的上涨,也可能因涨幅不足、时间价值减少、隐含波动率回落或买卖价差而亏损。期权交易比较的是卖出或到期取得的价值与已经付出的权利金及费用,不是只判断标的方向。认沽方向相反,但同样不能绕开价格、期限与成本。
| 认购教学示例 | 数值 | 含义 |
|---|---|---|
| 行权价 | 3.00元 | 约定价格 |
| 买入权利金 | 0.12元/份 | 不含其他费用 |
| 到期标的价格 | 3.05元 | 方向看涨得到兑现 |
| 到期内在价值 | 0.05元/份 | 低于权利金成本 |
| 每份经济差额 | 负0.07元 | 看对方向仍亏损 |
期权买到的是一项有期限的权利
认购与认沽分别对应按约定条件买入或卖出标的的权利,买方为此支付权利金,卖方承担相应义务。股票价格上涨可以长期等待,期权却有明确到期日,权利可能到期失去价值。实际行权和交收还要按产品规则准备,不应把支付权利金理解为已经买到同等市值的现货,更不能把名义敞口与投入现金混为一谈。
先分内在价值和时间价值
认购期权的内在价值可用标的价格减行权价后与0取较大值作直观解释,认沽则反向。期权价格超出内在价值的部分通常称时间价值,反映剩余时间内出现有利结果的可能性等因素。价格很低不代表一定低估,深度虚值合约可能只是到期获得内在价值的机会较小。对不同期限和行权价的合约,不能单看每份报价高低比较便宜。
一个看涨却亏损的假设案例
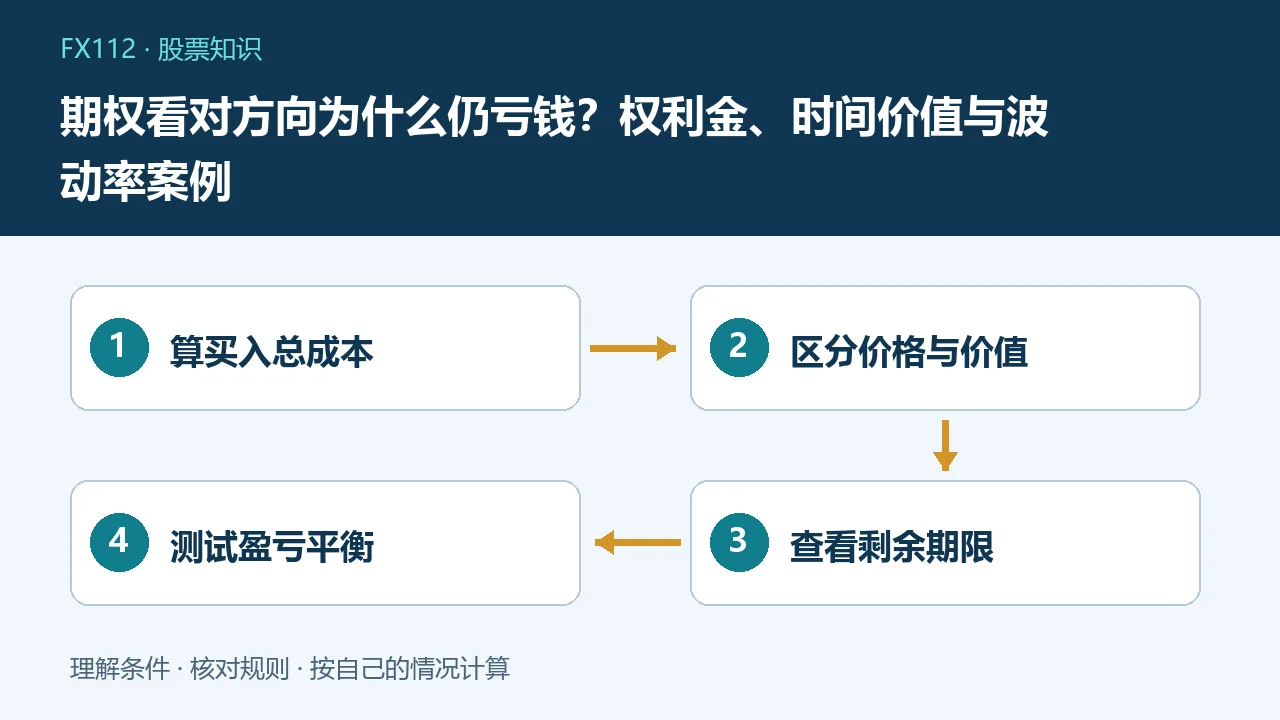
假设认购行权价3元,买入时每份权利金0.12元,标的当时也是3元;到期时标的涨到3.05元,则每份内在价值为0.05元,仍低于0.12元成本。若演示合约单位10000份,初始权利金1200元、到期内在价值折算500元,相差亏700元,未计费用。数字只演示经济价值,并不表示实际合约一定自动现金结算。
盈亏平衡不是行权价
上述认购买方在到期时、暂不计费用的盈亏平衡点为3加0.12,即3.12元,而不是3元;标的涨到3.05元虽然已有内在价值,仍不足覆盖付出的权利金。认沽可按相反方向理解,但只适用于明确条件下的简化计算。若在到期前平仓,价格还包含其他因素,不应把到期平衡点当成盘中每时每刻的唯一估值线。
时间流逝为什么造成压力
在其他条件不变的分析中,剩余期限缩短可能使买方失去一部分时间价值,尤其需要关注临近到期的敏感性变化。实际价格不只由天数决定,不能把每天损耗固定为某个百分比。若标的上涨得太慢,方向有利部分仍可能抵不过时间因素。拖到到期未必会等来回本,最初购买的时间窗口本身就是交易条件的一部分。
波动率回落怎样抵消方向
上海证券交易所期权计算器把标的价格、行权价、波动率、利率及到期日等列为理论定价因素。若买入时市场为重大事件支付较高波动预期,事件后即使标的稍涨,预期波动下降也可能压低期权价格。隐含波动率是从价格等条件反推的模型量,不是市场给未来涨跌幅的保证,更不能与历史波动率不分定义地比较。
盘口价差与合约单位别漏掉
理论价格不等于立刻能成交的价格,买入通常面对卖方报价,卖出面对买方报价,流动性弱时价差可能明显。乘数、单位、调整合约和费用会把一个小数报价变成真实资金规模。下单前确认合约代码、行权价、到期日和单位,避免把一份与一张混算。报价没有刷新或只有很少挂单时,也不应只按最新成交价估计自己可退出的金额。
用拆分思路而不是单一理由复盘
记录开仓时标的、权利金、剩余期限和隐含波动率,再与平仓时数据比较,先核对真实成交与费用,后分析时间和波动因素。模型敏感度有助于理解,但通常是局部近似,多个参数同时大幅变化时不能简单线性相加。没有完整数据时,应保留判断边界,不把所有亏损都归为平台吞钱,也不把所有上涨都解释为自己方向预测正确。
卖出或组合策略并非无风险补救
卖方可能收取时间价值,却要承担履约、保证金及不利价格变化风险;跨式或价差组合也有多腿成交、行权和到期管理问题。不能因为单买亏钱就转而认定卖出一定更稳,也不能把高胜率当成损失有明确小上限。真正比较策略,应把最大或情景损失、资金占用、费用与执行约束一并列明,不用一句赚时间价值替代风险说明。
交易前写出三种情景
至少计算标的大幅有利、变化不大和明显不利三种情景,分别观察期限与波动率变化,以及投入权利金能否承受全部损失。确认开户适当性、产品知识和行权交收能力,不借款追逐低价合约。若连合约单位或到期处理都无法解释,就不应因看对一次行情而扩大交易。本说明用于理解定价风险,不构成某个合约或策略的买卖建议。
常见问题
认购有内在价值就一定盈利吗?
不是,还要覆盖已支付权利金和费用。
期权报价低就是风险低吗?
不是,低价虚值期权仍可能到期归零。
卖期权能无风险赚时间价值吗?
不能,卖方需承担履约、保证金及价格变化等风险。