
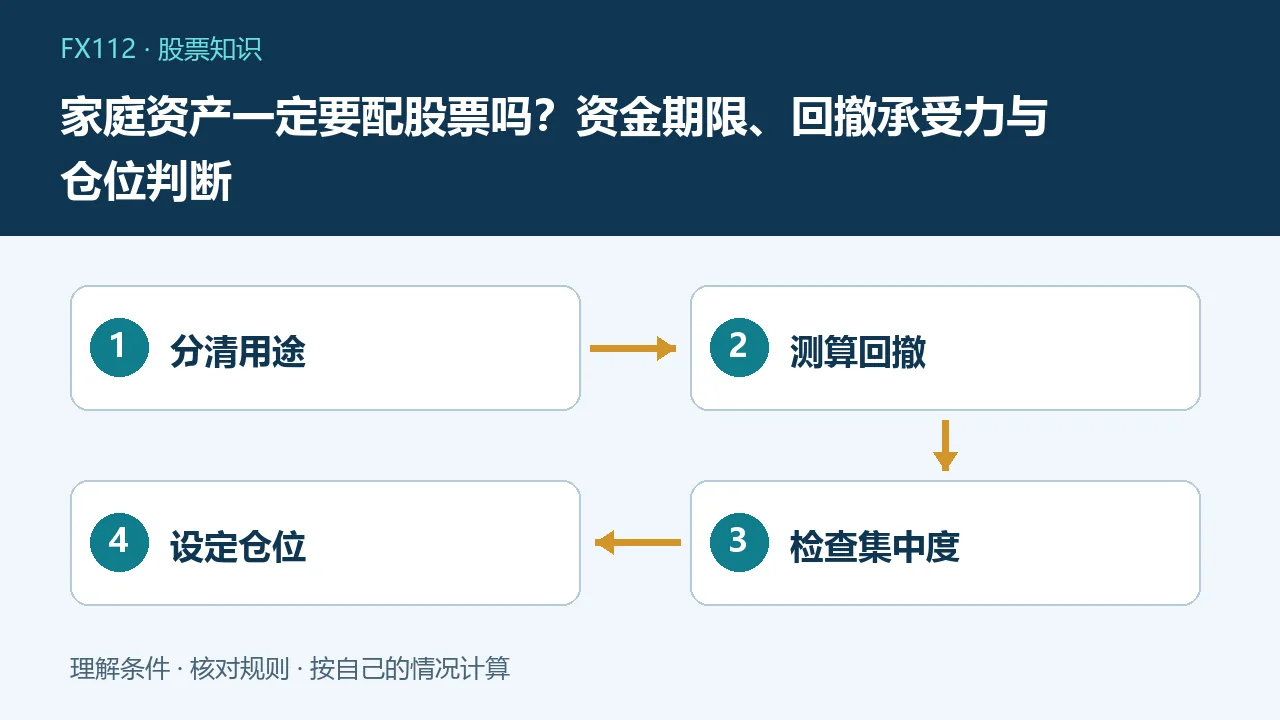
家庭是否配置股票,应由资金用途、投资期限、现有负债和承受亏损能力决定。没有足够现金缓冲或短期必须用款的家庭,不应因为长期收益宣传就直接承担股票波动,更不存在所有家庭通用的股票比例。
股票提供什么,又不能承诺什么
股票代表相应公司的权益,收益可能来自经营成长、分红及市场估值变化,也可能因经营恶化、估值下降或其他风险产生损失。历史长期表现不能保证某家公司、某个买入时点或某个持有区间盈利。投资者教育将时间范围与风险承受力作为资产配置的重要条件,因此讨论股票前,先写清这笔钱何时需要使用以及可接受损失,而不是先挑热门代码。
先把必要支付和高压负债分开
房租月供、学费、医疗储备等用途明确且不能延期的资金,应与长期投资预算分别管理。信用卡循环利息或高成本借款也会影响可承担风险。若每月正常生活都需卖股票补缺口,市场下跌时容易被迫在不利价格退出。家庭资产多不代表现金充足,自住房和难变现资产不能简单替代应急支付能力。先算未来账单,再确定真正闲置的投资资金。
用金额理解仓位而非只看比例
假设可投资资产20万元,其中股票6万元,股票仓位30%。若这一部分下跌40%,价格损失约2.4万元,其他资产不变时整体减少12%。这只是压力测试,不是对未来跌幅的预测。若2.4万元会影响必要生活,说明当前仓位可能超出实际承受力。相反,能接受账面波动也不代表可以无限提高仓位,还要考虑收入中断、家庭责任和退出时间。
收入与股票可能同时承压
若家庭主要收入来自某行业,又把大量投资集中在该行业或雇主股票,经营下行可能同时影响工资、奖金和资产价格。夫妻在同一企业工作,也不能简单视为两份完全独立收入。对这类家庭,配置讨论应包含收入相关性和单一风险,而不仅是证券账户里有几只股票。降低集中度并不消除市场风险,但可避免把所有财务条件压在同一情景上。
买多只股票不必然足够分散
十只高度相关的同业股票,可能比少数跨资产安排更集中;多只基金若重仓相同公司,也可能存在重复暴露。个股研究需要理解企业经营、财务、治理和估值,基金则还涉及合同范围、费率和管理方式。不能因为买基金就忽略回撤,也不能把股价低当作估值便宜。比较时应关注底层资产和风险来源,而非证券数量或产品名称。
建立可执行的再平衡规则
可以根据自身目标设定检查周期或偏离阈值,并优先考虑用新增结余调整组合,减少不必要交易。再平衡的作用是让实际风险靠近原计划,不保证增加收益。市场上涨后股票占比提高,是否需要调整应同时看资金用途是否改变;下跌后也不意味着无条件补仓。手续费、税费、交易限制及赎回安排可能影响实际执行,规则应在正常时期写清。
怎样判断自己真的能长期持有
长期并不是一个口号。先问若收入中断半年、股票同时下跌,是否仍能支付账单;再问是否有清楚的退出和复核条件;最后检查是否会因社交媒体排名和短期涨跌改变全部计划。对投资知识或执行能力不足的人,降低复杂度和风险敞口可以是合理选择,不必为了证明自己会投资而加仓。任何年龄套用同一比例公式,都容易忽略家庭差异。
把选择记录成一页家庭约定
记下投资资金来源、最大可承受金额损失、预计持有期、各类资产比例及哪些情形需要重新讨论。向家庭成员说明可能出现的波动,不以保证收益或快速翻倍作为共识。避免非法配资、借款炒股和未经核验的荐股服务,账户与验证码自行保管。家庭资产配置最终服务于生活目标,股票只是一种可能使用的工具,而不是衡量财务能力的必选项目。
常见问题
家庭不买股票就是配置错误吗?
不是,应先满足期限、现金流和风险承受能力条件。
股票仓位30%安全吗?
没有统一答案,应把压力情景换算成真实金额并结合家庭支出判断。
买很多只基金就能消除股票风险吗?
不能,底层持仓可能重合,分散也不消除整体市场波动。