
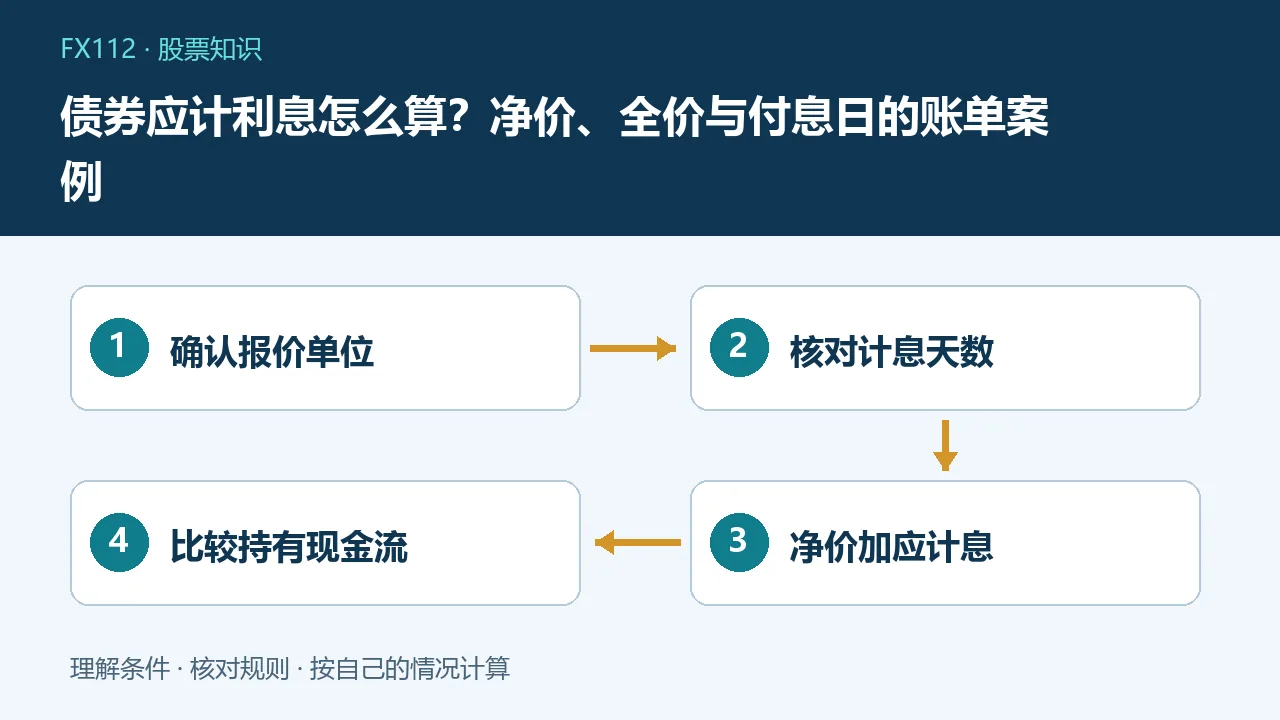
债券应计利息,是从本计息期起点到约定结算时点按规则累计的利息。常见净价交易、全价结算中,全价等于净价加应计利息,买方支付的这部分用于处理计息期间归属,不是额外提高票面利率。具体日期、计息基准及结算方式必须按该债券和交易场所规则确认。
为什么成交价格和扣款对不上
行情页面可能显示每百元面值的净价,账户却按全价乘实际面值结算,另外还可能涉及交易费用。工商银行公开问答区分净价与全价,明确后者包含应计利息。先看报价是否已含息,避免将已经包含应计息的全价再加一次。若买的是基金、理财或债券衍生品,其份额价格与现券结算未必同构,不能看到债字便套这一公式。
先辨认面值、净价和票息
面值是按合约计算本金等现金流的基础,净价是市场交易价格,票面利率用于确定约定利息,三者不是一个数字。每百元面值净价99.60元,不代表一张任意面值债券只需99.60元;票息3%也不代表以任何价格买入都赚3%。还要看剩余期限、付息安排、买卖费用以及是否按时履约,报价单位是算账的第一道门。
一万元面值怎样换算
假设某债券面值10000元,采用每百元面值报价,净价99.60元;再假设适用单利、实际天数除365,票息3%,已计息73天。每百元面值应计息为100乘3%乘73除365,等于0.60元;全价100.20元,对应不计其他费用的结算金额为10000除100乘100.20,等于10020元。所有数字为演示,实际不得默认采用相同天数约定。
计息天数不能从买入日随意数
应计息通常按照该期起息日、前次付息日及约定结算日等规则确定,不是投资者打开软件的日期减去随便选的起点。不同债券可能采用不同日计数方式,包含或不包含端点也有具体规定。交易日和结算日不同,会影响计息截点。拿到结算单后,应先找到产品规则和计息起止,再尝试复算,不能只因相差一天就直接认定机构多扣款。
付息前后为何看见全价回落
在简化情景下,付息前全价里积累了接近一期的应计利息,付息后进入新计息期,应计部分重新开始累计,账户又按适用持有人登记等规则收到票息。比较财富变化要把持仓价值和收到的现金一起看,不能只截取价格跳落。与此同时净价仍会受市场利率、信用和流动性变化影响,不能认为付息后所有价格变化都是机械调整。
卖出前收到的票息是不是白赚
买方在某些含息结算安排下已经向卖方支付相应应计息,后续收到完整一期票息时,不能忽略当初这笔支付。假设买入付了10020元,后来收到票息并持有债券,应把全部流入流出按日期记录,而不是只用票息除面值展示回报。如果发行人未按约履约,合同应计与实际可收到又是两回事,不能把账面累计利息当作现金保证。
票息和到期收益率回答不同问题
票息描述约定计息规则;到期收益率通常根据买入价格、剩余本息现金流等计算,并带有相关假设。买价低于或高于面值、期限不同,收益率就不应简单等于票息。可赎回、浮息或含其他权利的债券还需单独分析,不能用固定利率普通债的例子包办。交易前核对平台的收益率定义,特别区分税费处理与持有到期假设。
结算单的实用核查顺序
按债券代码确认品种和面值,记录净价、应计利息、全价、结算日及费用,再分别核对每百元单位与总面值换算。出现差额先看舍入位数和报价方向,再查计息规则与手续费。计划提前卖出时,还需考虑买卖价差与市场波动;即使应计利息算得准确,也不保证卖出价足够收回成本。使用真实流水评估现金回报,比只盯票息数字更可靠。
把买入和付息现金流放同一行
延续一万元面值、票息3%的假设,若约定一年付息一次且下一次应付票息300元,买入时支付的60元应计息不能从记录中消失。后续收到300元票息,并不代表买入至付息这一段净赚300元;还需结合持有期间、净价变化与费用计算。比较不同买入日期时尤其如此,临近付息日拿到一整笔票息不等于短时间获得了一整年收益。
异常差额先排除四种单位问题
第一,看买卖页面是每百元还是其他单位;第二,面值数量是否与成交份额一致;第三,应计息是每百元金额还是整笔合计;第四,结算金额是否还包含费用与舍入。若页面已经展示整笔应计息,就不能再次乘100倍。对账时同时保留成交确认、资金流水和债券要素,能把价格问题、计息问题与到账问题分开向机构查询。
常见问题
应计利息是手续费吗?
不是,两者在性质和计算口径上不同。
全价等于净价加票面年利息吗?
不是,加的是按相应期间累计的应计利息。
付息后价格下降就一定亏了吗?
不能只看价格,应把收到的现金与持仓价值一起比较。