送股通常是把可分配利润转为股本,资本公积转增通常是相应资本公积转为股本,两者资金来源和会计处理不同。对普通按比例实施的方案而言,股数增加会伴随除权处理,不会仅因多了股票就自动增加总财富。投资价值仍要看经营、现金流与估值,不能由高送转比例单独判断。
| 普通10转5教学 | 实施前 | 按参考价实施后 |
|---|---|---|
| 持股数量 | 1000股 | 1500股 |
| 每股价格 | 12元 | 8元参考价 |
| 持股金额 | 12000元 | 12000元 |
| 个人持股比例 | 假设1% | 通常仍1% |
| 是否保证后续上涨 | 否 | 否 |
股数变化不代表新资金进入
假设所有股东按相同比例获得新增股份,某股东原有公司股本的1%,实施后通常仍是1%,并非凭空占有公司更多比例的资产。送股或转增通常是在权益内部作相应调整,不等于投资者向公司另外交了一笔钱,也不等于公司收到同额经营现金。要把公司层面的股本数量、股东比例和个人账户股数三个概念分开,才不会误以为股票越拆越值钱。
10转5怎样换算
每10股转增5股,对应新增比例50%,而不是5%。原持有1000股,新增500股,合计1500股;若原股价12元,不计其他权益事项,简化除权参考价为12÷1.5=8元。实施前1000×12=12000元,按参考价计算实施后1500×8仍为12000元。这里忽略税费和市场波动,说明的是结构性调整,不是保证开盘按8元成交。
送股与转增的来源怎样看
不能只看证券简称或宣传中一个送字,应读公司正式利润分配与资本公积转增方案,区分未分配利润送红股、资本公积转增及其他安排。公告会披露比例、基数和实施事项。涉及资本公积的具体形成来源时,也不能用一句转增一律不缴税涵盖全部情况;税务还受来源、持有人身份、市场及适用政策影响,应核对实施公告与券商扣缴情形。
加入现金分红时怎么计算
假设同一股票前收盘12元,每股现金分红0.20元,再每10股转增5股,不涉及配股等特殊事项,则简化参考价为(12-0.20)÷1.5,约7.8667元,实际精度以交易所处理为准。1000股可对应税前现金200元和1500股股票,合并比较才有意义。不能把现金先算一次收益,再忽略除息调整,把前后市值差重复计入,实际到手金额还需考虑税款等。
配股与无偿增加股份并非一回事
配股通常需要符合资格的股东按方案支付配股款,不能把公告中的配股比例直接当作免费送股。缴款期限、有效申报和资金要求都应核对,错过期限可能有不同后果。增发、可转债转股及重整中的股本变化,也未必与普通等比例送转采用同样经济逻辑。看到账户股数变化时先查事件类型,不用一个简化公式包办所有权益事项。
每股收益会受分母变化影响
假设公司净利润保持1亿元,原股本1亿股,则每股收益为1元;按普通10转5后股本1.5亿股,若利润仍为1亿元,简化每股收益约0.6667元。股本增加本身没有创造利润,不能仍把原每股收益原封不动与新股价比较并宣称估值大幅变便宜。真实报表还会按会计规则调整可比期间及加权股本,分析时用同口径披露数据。
登记日和新增股份上市日分开看
董事会提出方案不等于立即实施,还需经过规定程序并发布实施公告。股权登记日回答哪些账户享有相应权益,除权除息日涉及价格基准调整,新增股份可交易日期则回答何时能够卖出。不能看见公告就认为明天一定多出可卖股票,也不能把停牌、限售或其他状态忽略。临近这些节点买入并不自动获得没有代价的收益。
填权不是必然发生的回报
除权后股价若上涨,属于后续市场价格变化,不是方案本身保证回到原价。也可能横盘或下跌。以前收盘12元和除权后8元比较时,还要记得每股代表的权益数量已变,否则会误把机械调整看成暴跌。复权图可帮助观察连续走势,但不同复权方法与实际现金流不完全相同,不能拿调整后的历史价格当成当时真实成交价。
三类误区值得避开
高送转不等于公司经营优秀,低比例或不送转也不能单独证明公司没有投资价值;低股价不等于低估值;税后现金到账变化也不能仅由股数推定。将营业收入、利润质量、经营现金流、负债和资本开支与行业情况一起分析。任何声称抢登记日稳赚、除权后必填权的推介都应警惕,尤其不要为了参与一次权益事项使用无法承受的杠杆。
一份公告阅读顺序
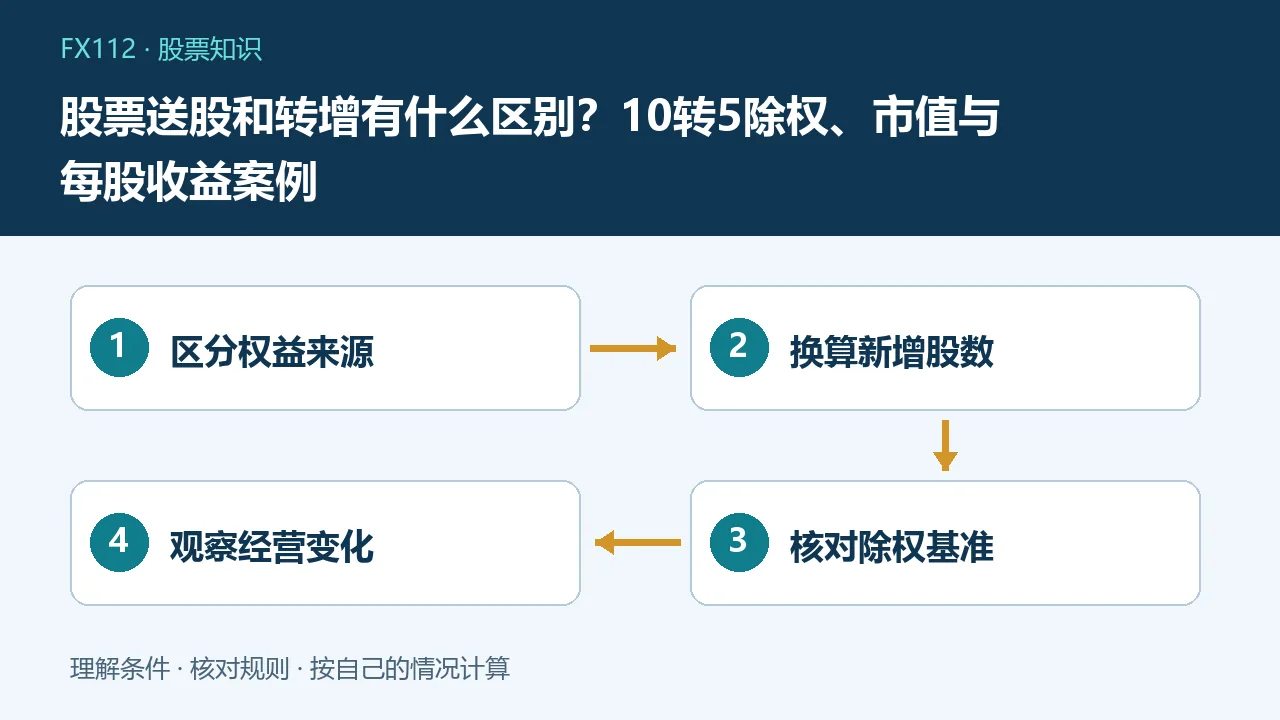
先看实施的是送股、转增、分红还是配股,接着核对每股比例、方案基数和资金要求,再记录登记、除权、到账或上市日期,最后检查税费与限售安排。账户显示异常时拿实施公告和券商对账记录逐项比对,不因股数增加就直接扩大消费预算。长期收益来自持有期间整体现金回报和价格变化,而非把一份所有权拆成更多份的动作本身。
常见问题
10转5以后财富增加50%吗?
不会仅由转增自动增加,股数与除权价格需一起看。
除权参考价就是当天成交价吗?
不是,实际成交还受市场供求影响。
资本公积转增都一律不缴税吗?
不能一概而论,应核对来源、身份、政策及实施公告。