
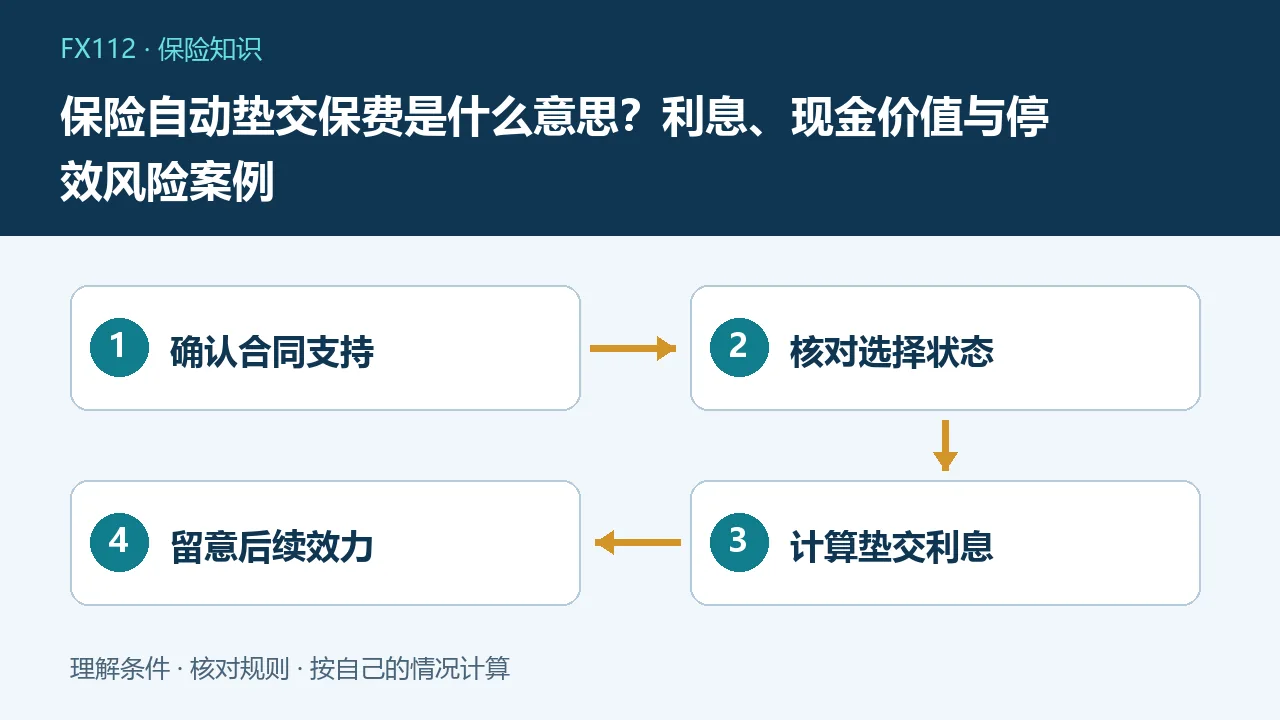
保费自动垫交通常是合同约定条件下,以保单现金价值等作为依据垫交逾期保费,并按约计息,使合同在符合条件时继续有效的安排。它不是免交费或免费赠送保费,也不是所有保险都有。是否启用、可垫金额、利率和余额不足后的效力,应逐项核对自己的合同与机构记录。
| 功能 | 资金或义务 | 要核对 |
|---|---|---|
| 银行自动扣费 | 扣本人结算资金 | 是否成功收取 |
| 自动垫交 | 按约形成垫款及利息 | 选择、余额和效力 |
| 保单贷款 | 按约申请的借款 | 额度、本息及清偿 |
| 取消自垫选择 | 改变今后处理安排 | 不等于清除旧欠款 |
先区别三个常被混用的功能
银行卡自动扣费是从自己的结算账户支付保费,保单贷款是按合同申请借款,自动垫交则针对续期保费欠交的特定安排,通常伴随垫款及利息。扣费失败并不表示已经成功垫交,页面曾显示可贷款也不表示必然会启动垫交。应先查保单的具体条款,再核对每一期实际处理结果,不能把销售人员说有自动功能当作无需管理续费的理由。
不是每张保单都支持
中英人寿公开服务说明提示,并非所有保单均有自动垫交权益;平安人寿相关保全指南同样以合同约定有该条款为前提。某些长期险可以有现金价值,但仍须查看是否设置此功能及选择程序。短期医疗险、意外险等不能因也叫保险就直接套用,应分别核实主险、附加险、续保条件及各自交费安排,避免以一张主险的状态推定全部保障仍有效。
选择权和宽限期怎样衔接
查清是否需要事先申请,何时可以变更选择,欠费后在什么节点进入垫交。宽限期内责任、欠费扣减及宽限期满后的处理,应按适用法律和具体合同确认,不能把境外产品的天数或他人保单条款照搬到境内合同。已经过了相关时间再申请,也未必能追溯消除先前的效力问题,需机构根据实际记录判断,不要自行填补日期。
一组不代表真实利率的计算
假设合同允许垫交,某期保费为5000元,教学中仅按年利率5%、单利半年计算,产生利息5000×5%×0.5=125元,合计需考虑5125元垫款本息。5%不是任何保险公司的统一现行利率,真实计息起点、日数、利率变化及复利规则可能不同。要求机构提供本单实际利率、累计欠款和结清金额,不能只按一张宣传截图计算。
现金价值不是已交保费总额
假设累计交费3万元,并不等于随时有3万元可用于垫交;应查对应时点现金价值及扣除已有保单贷款、利息等后的可用口径。某保单现金价值8000元,但已有贷款及利息4500元,净余量不能仍按8000元看待。是否能垫下一期5000元、能否分段垫交及如何影响效力,要由合同和机构计算核定,不能用简单相减推定一定成功。
垫交后为什么还会中断
自动垫交通常只是延后现金支付压力,不会无限创造价值。随着本息累积、后续保费到期或现金价值不足,可能触发合同约定的中止或其他处理。具体后果不能一概写成立即退保,也不能保证始终按原条件有效。关注正式通知和系统状态,及时确认保障何时可能变化,特别是近期准备理赔或继续附加保障时,不要只看过去成功垫过一次。
理赔和退保时如何看欠款
中英人寿的相关说明提示,理赔给付可能按条款扣除垫交保费及利息。假设应给付10万元且合同明确可扣垫款本息5125元,暂不计其他扣减,教学净额为94875元。实际扣款项目和计算日需依据合同及理算结果,不应先承诺一定足额到账。退保、贷款或其他保全操作同样应先问清已有欠款如何清算,避免把表上现金价值直接当作到手金额。
想取消功能不等于清偿欠款
变更今后的自动垫交选择,与已经产生的本息如何偿还是两件事。申请取消后,不宜直接理解为此前欠款免除,也不代表欠交保费已由自己账户支付。先向保险公司取得剩余本息、下一交费日、扣费账户与保障状态;完成清偿后保存凭证并核对余额变化。如果未能继续支付,应比较合同允许的其他方案和保障后果,而不是悄悄关闭提醒等待自动处理。
短期周转与长期负担应分开
临时忘记交费和长期无法承担保费,处理重点不同。前者可尽快通过官方渠道核对补交及结清安排,后者应重新评估家庭保障需求、收入与保费预算。不要为保住某项非必要保障向高成本渠道借款,也不要因担心损失就盲目退掉不可替代的保障。减额、减保或其他保全是否可行取决于合同,各方案的现金与责任变化需要逐一说明。
每年续费前做一次双向核对
一边查银行卡是否有足额可用资金和有效授权,另一边查保单是否已成功收取当期保费、有无垫款和利息。保存公司通知、受理编号及保全确认,联系方式变化及时更新。发现扣费失败、状态异常或不了解的贷款记录,主动联系官方客服,不向自称能清除垫交记录的中介付款。自动化只能辅助管理,不能代替投保人了解合同和持续核对缴费结果。
常见问题
自动垫交就是免交下一期保费吗?
不是,通常形成按约计息的垫款,需核对清偿安排。
取消自动垫交会把过去欠款清零吗?
不会据此推定,变更选择与结清已发生本息应分别处理。
现金价值够一次保费就能一直有效吗?
不能,本息累积及后续欠费仍可能影响合同效力。