
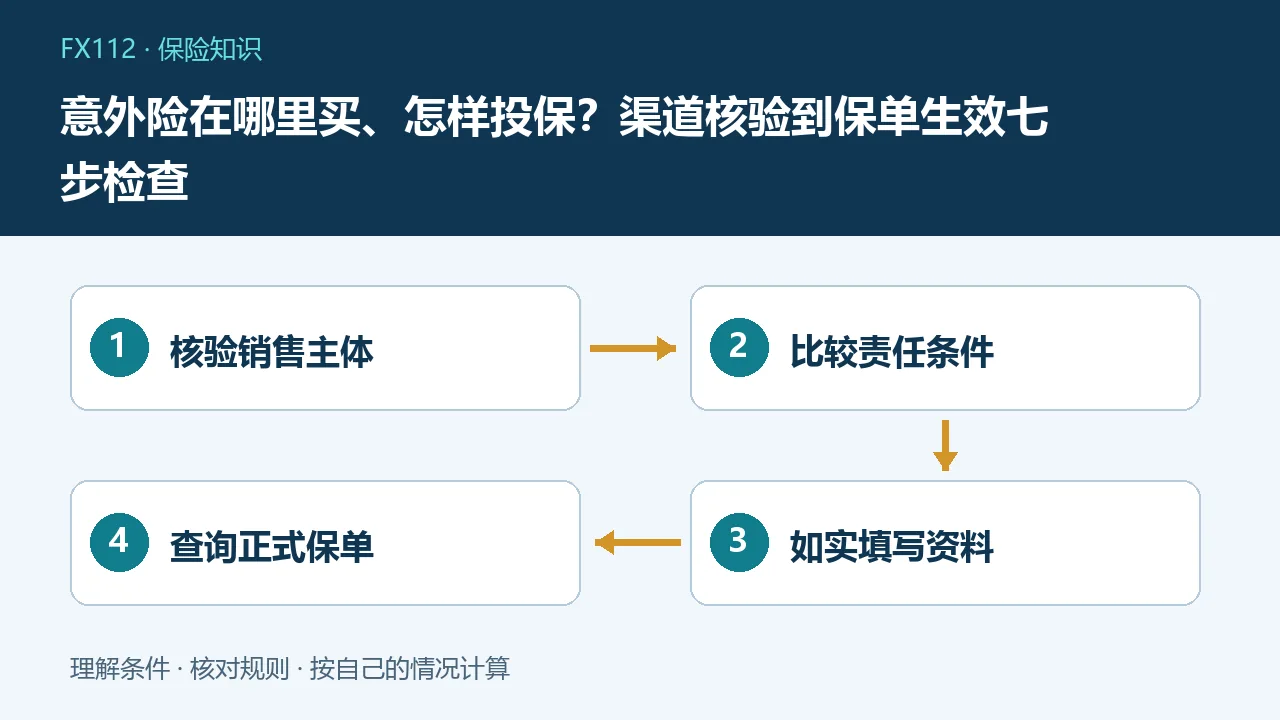
意外险可通过有资质的保险公司及合规中介渠道办理,线上和线下只是服务方式,不代表保障自动相同。正确顺序是核验机构、比较责任和职业条件、如实填写资料,再按正式流程付款并确认保单及生效时间。订单支付成功,不等于任何场景下都已经处于保险保障中。
第一步先确认自己的保障缺口
日常意外、短期旅行、特定运动或职业风险需要的责任可能不同。先看已有社保、单位团险和个人保单,区分意外身故伤残与意外医疗,不因产品标题都写意外险就认为完全可互换。若最担心门诊小额费用,就核对是否有对应医疗责任;若需要家庭收入保障,还要看保额与责任定义,而不是只比较几十元的保费差价。
第二步核验销售主体和承保机构
广告页面、销售中介与实际承担保险责任的保险公司可能是不同主体。查看机构全称、官方渠道及产品文件,必要时通过保险公司独立查询,不只点击陌生人发来的购买链接。《保险销售行为管理办法》对销售宣传、提示和销售过程作出要求,投保前应能取得条款与产品说明。私人收款、承诺不看条款包赔等情况需要警惕,不提供验证码代操作。
第三步把同类责任放在一起比
比较意外医疗是否包含门急诊、医院范围、费用范围、免赔额、比例与限额;身故伤残则核对保额、定义及评定安排。假设甲医疗限额2万元、免赔100元、比例80%,乙限额1万元、免赔0元、比例100%,谁更合适取决于具体可赔费用与需求,不是单看一项百分比。还需统一医院和医保结算条件,否则两个数字不能直接得出谁赔得更多。
第四步确认职业和活动是否适用
填写的职业应对应实际工作内容,不只看名片上的职务。办公室行政与经常高处作业,实际风险可能不同;旅行险对潜水、滑雪或其他活动是否承担也需逐项查询。职业类别不清时向机构描述具体职责并保存回复,不能为通过页面把高风险工作填成文员。工作变化后是否需要通知、能否继续承保,按具体合同处理,不默认买完一年都无需再管。
第五步核对信息与投保流程
身份证明、出生日期、联系方式、职业及其他被询问事项应真实准确,投保人、被保险人和受益人分别确认。为家人投保也要符合相关要求,不随便借用他人身份。保存完整条款和投保时的保障计划,不只留宣传截图;阅读免责提示与确认内容,不让陌生销售人员替自己勾选。涉及告知时按问题如实作答,不能把没有要求体检理解为可以隐瞒。
第六步付款后查保单和生效
通过正式支付流程完成后,查询承保结果、保险期间、责任起始时间及保单编号。假设周五晚购买、周六出发,若约定周日才生效,周六就存在保障空档,不能因为已经付款就认为出发全程覆盖。短期产品是否允许当日生效、不同责任有无等待安排,各自确认。投保失败或资料待审核时,应先处理状态,不能拿订单编号替代正式有效保单。
第七步把后续服务安排给家人
保存保险公司官方联系方式、报案途径和电子保单,并让可信家人知道存放位置。发生事故先确保救治和安全,按合同及时通知,保存病历、费用清单等真实材料。购买渠道可以协助服务,但最终赔付仍按合同和事实核定,销售口头承诺不能替代条款。不要为了等理赔指示耽误必要救治,也不要向所谓快速理赔专员缴纳解冻费。
线上与线下怎样选更实际
熟悉条款且能自行核对的人,可以重视线上资料可留存、流程便捷等特点;职业复杂、需要多责任组合或对条款不理解的人,可选择能提供充分解释的合规服务。银行渠道销售的保险也不是银行存款,平台知名不意味着任何事故都赔。最终选择应以产品合适、信息透明、付款安全及后续服务可查询为标准,不把低价或熟人推荐当作核验的替代品。
短期出行的一张时间核查表
可以按出发、责任生效、活动开始、活动结束、返回五个时间点逐项核对;若中途延长行程,再查能否补充保障、何时生效。目的地、交通方式与高风险活动也应确认。假设原定周日返程却改到周二,不能认为此前买过同一旅程保险就自然延长两天。是否支持变更或续购及衔接条件看产品安排,应在原保障结束前向机构核实。
单位团险已有保障仍要看谁负责
单位提供意外保障时,先确认本人是否在名单内、职业与工作场景是否覆盖、离职或岗位改变后何时终止,再决定个人保单是否补足。不要因为同事曾获赔就推定自己也有相同待遇。团体计划可能由单位统一保管文件,应主动索取与本人责任相关的信息和报案方式;发生事故时,单位协助与保险公司核定各有作用,不能只等单位口头答复而错过处理。
常见问题
付款完成就立即生效吗?
不一定,应核对承保状态、保险期间和责任起始时间。
网上买的意外险一定比线下差吗?
不是,需比较同一责任、条款与服务,不能只凭渠道判断。
职业可以按容易承保的选项填吗?
不可以,应如实反映实际工作并核对分类。