
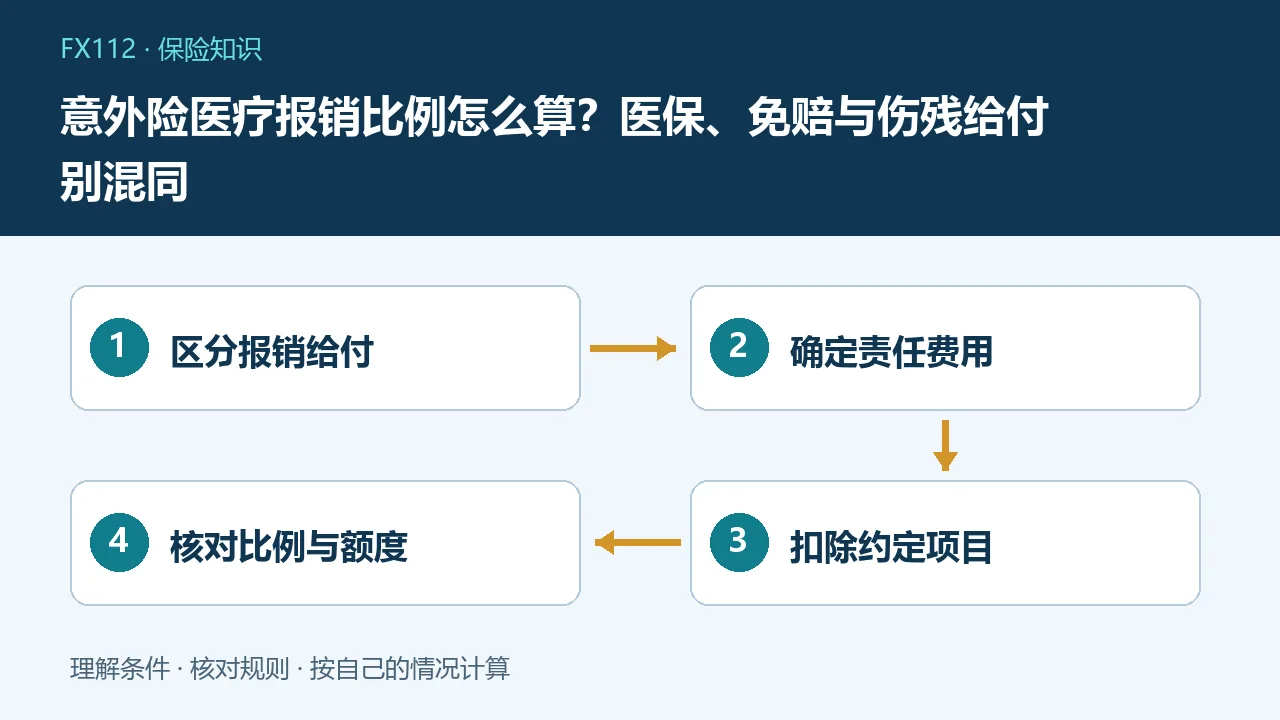
意外医疗一般按合同范围内费用、约定免赔和比例计算,不能只拿发票总额乘一个百分比。身故、伤残等定额给付责任是另一类计算逻辑,不能把伤残等级对应比例当作医疗报销比例,也不能用某款骨折险表格代替全部意外险规则。
先区分费用补偿与定额给付
意外医疗报销主要处理符合合同条件的实际医疗费用;意外伤残则可能依据合同适用评定、等级和保额确定给付。骨折津贴或住院津贴还可能有单独约定,不能看到事故受伤就将几种责任混算。中国保险行业协会公布的相关医疗意外条款示例也区分免赔、其他补偿和约定比例,但不同产品仍需逐份核对,不把示例变成通用标准。
第一步找出可进入计算的费用
发票总额可能包括不在约定范围内的项目,还需看医院、门急诊或住院、药品及诊疗条件。事故是否符合意外定义、发生在责任期间,同样是前提。先取得费用清单、诊疗记录及医保结算,再对照合同分类。不要因标题写社保外也报就忽略其他限制,也不要把医生认为必要与保险合同必然承担全部费用直接画等号。
一张假设门诊账单怎样算
假设事故治疗总费用12000元,医保已补偿5000元,剩余7000元中有6000元按本例合同认定可继续计算;约定免赔100元、比例80%,且剩余额度足够,则演示赔款为5900乘80%,得到4720元。这里已明确6000元为扣除相应补偿后的可计费用,不能再重复扣5000元。数字是教学假设,实际扣减顺序及口径必须按具体条款确认。
有医保与没按医保结算可能不同
部分产品根据投保身份和是否实际使用医保结算设置不同赔付条件,不能只看自己平时有医保卡便断定适用最高比例。异地就医、未及时结算或急诊处理时,先向相关经办和保险机构核对补办或材料要求。不要为获得某一比例编造结算事实,也不要自行判断以后不能赔就放弃申请,真实情况需由机构依材料核定。
免赔、比例和限额不是同一层
免赔额影响由本人先承担的部分,赔付比例影响合格基数中由保险支付的份额,责任限额又限制给付上限。年度还是每次事故免赔、某项已用额度多少,都要查明。假设按公式算出4720元,但该项剩余可赔限额只有3000元,结果还可能受3000元约束。不能认为买了很高的身故保额,医疗部分就一定拥有同样可用额度。
多份费用型保单怎样配合
两份医疗费用补偿保障不能简单各按整张发票计算并无限重复获赔,应如实说明已有补偿,按相应规则提交结算资料和分割证明等。定额给付责任是否可以叠加则要另看具体合同,不能将一种规则套到所有责任。保存每次费用、医保及商业赔付明细,确认第二家机构需要什么材料,避免原件交出后无法说明剩余费用。
伤残比例为何不能直接套用
合同可能依据适用伤残标准及约定等级计算定额给付,评定条件、材料和时点有专门要求。某产品的骨折、脱臼比例表也只属于对应责任,不能作为任何意外医疗或全部伤残的统一赔偿表。事故治疗结束不等于自动形成某等级,应按正式程序核对。存在争议时要求说明条款、评定依据及理由,必要时依法寻求专业帮助。
收到结算结果怎样复核
依次列总费用、责任外费用、其他补偿、免赔、比例、剩余额度与最终金额,检查同一项目是否被重复扣除。对不理解的差额,通过承保机构正式渠道索取说明并保留记录,不仅凭销售一句“百分百报销”判断。及时报案和提交能够提供的真实材料,不通过收费代理修改病历。购买前看完整条款和自己的缺口,比只比较一个宣传报销比例更有实际意义。后续复查费用能否继续申请、需要什么材料及期限,也应按合同核对;首次赔款到账不等于此后每笔相关开支都自动获赔。
常见问题
意外医疗都有统一报销比例吗?
没有,应核对具体责任、免赔、比例、医保及限额。
伤残给付比例就是医疗报销比例吗?
不是,两者属于不同责任和计算逻辑。
两份医疗险能对同一费用无限重复报销吗?
不能这样理解,应如实提供其他补偿情况并按合同核定。