
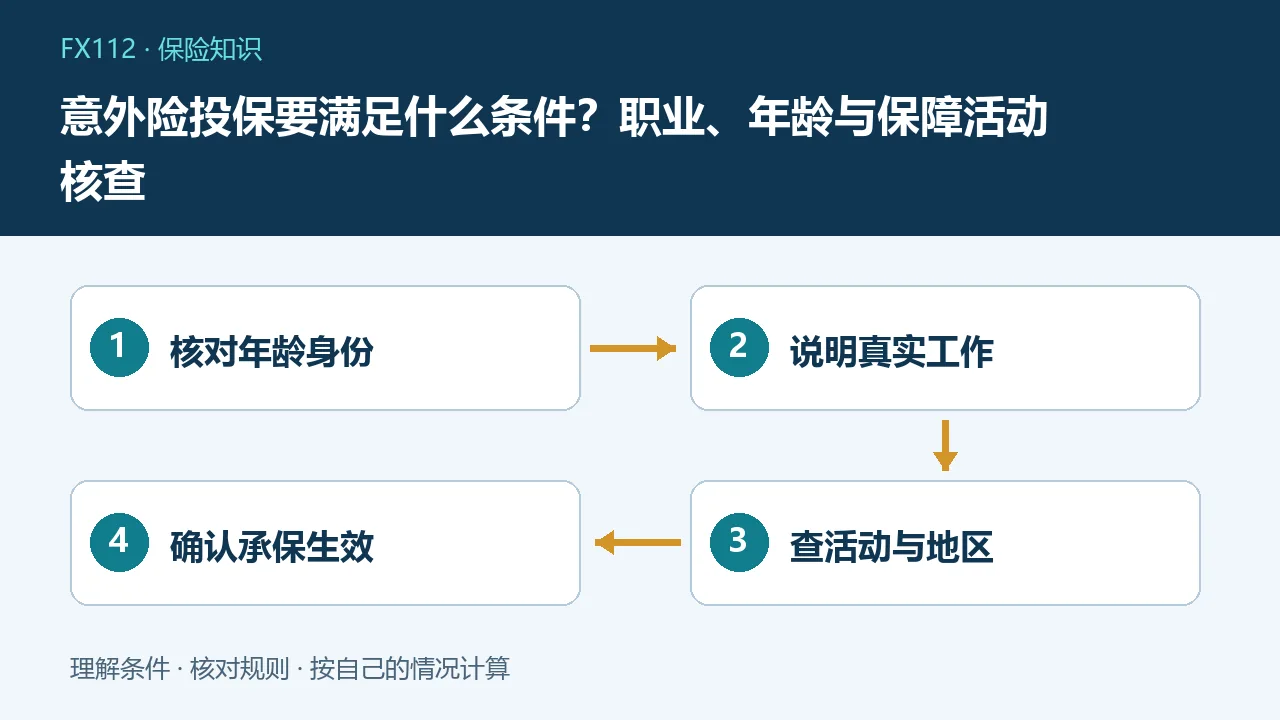
意外险承保条件应逐份查看,常涉及年龄、身份、职业及工作内容、保障地区和活动范围。某些产品还会询问健康或其他风险事项。不要认为意外险不问健康、任何工种都能买;支付保费后也需确认正式承保及责任开始时间。
先看年龄和被保险人身份
产品可承保的年龄起止、计算方式及续保安排可能不同,应使用本人真实信息核对,不凭“成年人都能买”推断。未成年人的保障安排还涉及相应监管和合同条件,不能用无限叠加身故保额解决所有需求。团体保险、个人保险及特定职业保障也不是同一产品,应分别确认谁被列入保障、名单何时生效以及离职或成员变化如何处理。
职业名称不等于真实风险
同叫工程师,办公室设计与高处施工的实际活动可能不同;同叫司机,车辆和用途也可能不同。填写时说明真实日常工作,而不只选看上去更容易投保的名称。保险机构职业分类各有标准,不能用一家的一至六类直接替代另一家的表格。无法匹配时通过正式渠道询问并保留答复,不让代办自行选择低风险职业以降低保费。
两种工作情景怎样比较
假设甲主要在办公室绘图,乙长期现场焊接,两人职位都被单位简称为技术人员,承保风险未必相同。若甲偶尔临时协助现场工作,又不能仅据一次活动就机械认定永久变更职业。司法部智慧普法刊载的相关案例说明,具体工作事实、条款及提示说明都会影响争议判断。个案不等于所有类似事故都必赔或必拒,应把真实情况提交核实,不自行套结论。
健康要求是否可以忽略
意外险与医疗或重疾产品的核保重点可能不同,但不能据此说所有意外险都无健康要求。逐项阅读实际询问,对既往情况不理解时依据医疗记录向机构确认。疾病引起的事故或猝死是否保障还要看责任定义和扩展约定,不因事件突然发生就自动算作意外。问卷没有询问的内容与需要回答的事项,应依法及按具体询问处理,不虚构也不擅改资料。
保障地区和活动限制
境内境外、特定区域、职业活动及运动项目是否属于范围,应在投保前核对。普通日常意外产品不一定覆盖高风险运动、竞赛或特殊作业,名称相近的旅游产品也有各自限制。准备登山、潜水或参加赛事时,应将实际活动级别和安排说明清楚。不要因为保单首页写着全球或高保额,就省略责任免除、救援条件及医院等具体要求。
承保和生效不是付款同一刻
付款成功可能仍需要核保或等待约定时间责任才开始,具体看合同和确认通知。核对保险起止日期、时区及不同责任是否存在等待期,不能在已知事故后投保试图追溯覆盖。保存电子保单与告知记录,确认姓名、职业、保障计划及保险期间无误。系统显示申请中、核保中与已承保的状态含义不同,有疑问通过正式渠道核查。
职业变更后怎样处理
长期调岗或工种改变时,按保单约定及时通知并询问是否调整保障、费率或承保安排。不同合同通知条件和时限不一,不将网上某个天数当成通用标准。尽量取得变更申请的受理与结果记录,不仅向销售口头提一句。若新职业不在承保范围,先确认何时影响保障及可采取何种处理,避免一直交费却误以为原条件永远不变。
出险时怎样避免资料混乱
保存工作安排、事故记录、诊疗和费用材料,及时通知保险公司,真实说明发生地点、活动及工作状态。不因为担心理赔就让单位把工种改成与事实不符,更不伪造非工作事故。存在职业分类争议时,要求机构说明具体条款和核定理由,必要时依法寻求调解或法律帮助。投保条件清楚可以减少误解,但不代表所有事故都已属于保险责任,仍要依合同与法律核定。投保后可通过承保机构正式渠道核验保单,查看职业信息是否与申请一致,发现录入差错应及时提出更正并保存记录。
常见问题
意外险都不需要健康告知吗?
不是,需逐项阅读具体产品的询问。
同一个职业名称一定同类吗?
不一定,实际工作内容和机构职业表都很重要。
换工作只需告诉销售就可以吗?
应按合同向正式渠道办理并保留受理与结果记录。