
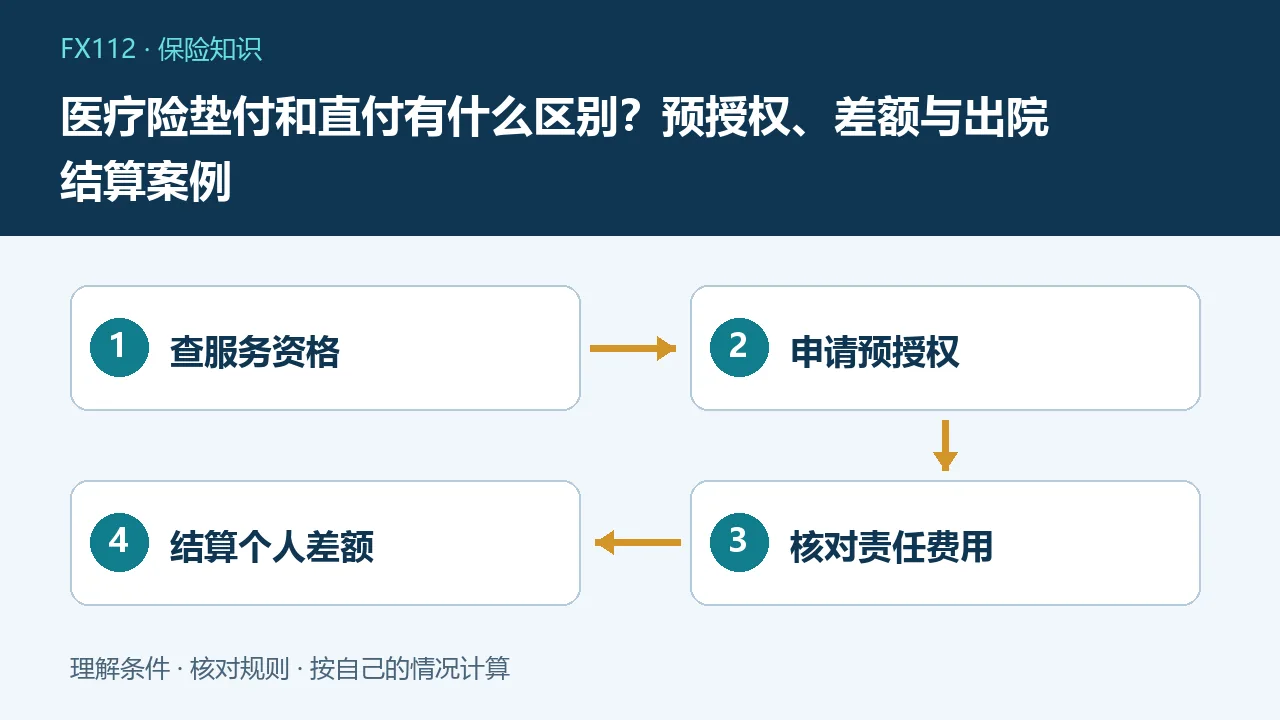
医疗垫付通常先解决部分住院资金周转,最终仍要按保险责任核定;直付通常由服务机构或保险方与医疗机构结算约定范围费用。名称在不同产品中可能不同,应查具体服务规则。两者都不等于无限保障,也不当然免除个人承担差额的义务。
先看合同还是附加服务
有的费用结算安排写在保险合同,有的属于附加健康服务,还可能由授权服务商执行。确认服务主体、适用保单、有效期和申请渠道,不能只根据销售海报上的“免垫付”决定。工银安盛等保险机构公开服务说明就区分预授权与实际赔付责任,显示服务获得批准不等同所有费用已经获赔。不同机构规则不能直接互套,须找到自己产品对应版本。
垫付解决什么问题
常规先付款后报销需要家庭先筹足现金,住院垫付可能由服务方向医院支付经审核的部分费用,缓解期间周转。垫付金额可能设上限或分次审核,未必包含入院押金、所有科室及所有疾病。申请成功后通常仍要配合理赔材料及最终核定;如果最终赔付低于垫款,差额如何偿还需按适用合同与服务协议处理。不能把垫款直接当成额外保险金。
直付也要区分个人部分
直付网络内的医疗机构可能直接向指定方结算符合约定的费用,但免赔额、自付比例、除外项目及超限额部分仍可能由本人支付。网络外就医可能回到自行付款后申请报销,不能认为换一家医院也一定相同。直付卡或服务凭证不是无限额信用卡,实际就诊前应确认机构、科室和拟接受项目是否符合要求,不能只核对医院名称就结束检查。
用一张假设账单比较
假设治疗总费用10万元,最终核定符合保险责任费用8万元,其他2万元不在范围;再假设可赔部分扣除1万元免赔额后按90%支付,保险给付为6.3万元,个人总负担为3.7万元。若事前垫付7万元,实际给付与垫付相差7000元,差额处理依服务协议。数字仅为演示,不能套用全部产品;不同合同的扣减顺序、医保及其他补偿也可能改变结果。
预授权究竟确认什么
预授权通常针对拟入院、治疗方案及预计费用进行事前审核,其范围以授权结果为准。它不一定覆盖治疗过程中新增项目,也不代表保险方放弃合同约定的最终核定。要保留授权编号、金额、期限、医院和项目,确认是否需要定期续批。治疗方案改变、转院或费用显著增加时,及时通过服务方确认变更流程,不能凭最初的一次同意覆盖后续全部支出。
入院前准备的材料
先核对保单状态、等待期、就诊医院及住院必要性要求,再按正式清单提交身份、诊断、入院和预估费用等必要材料。说明已有医保和其他费用补偿情况,避免不同系统信息不一致。紧急救治优先遵从医疗安排,条件允许时尽快联系服务渠道,不为等待审批耽误必要治疗。资料通过可信官方或授权渠道传递,不把完整病历和身份资料随意发到陌生群聊。
出院时怎样对账
取得费用清单、医保结算、个人支付与垫付记录,逐项看最终哪些获赔、哪些需自费、是否已扣免赔及比例。服务方已经付给医院,不等于个人账户一定无需结算。若被要求支付差额,应索取计算依据和对应协议,区分医院未结清费用与服务方垫款差额。存在争议时保留原始凭证通过正式渠道核查,不私下转给声称代为结清的个人。
没有服务也不等于不能理赔
服务申请未获批准可能与网络、材料或申请条件有关,不必然说明保险事故已经被拒赔。按合同判断是否可以事后提交理赔,但也不能反向推断事后一定获赔。选择产品时,既看服务便利性,也看保障责任、费用和续保条件,家庭仍需适当的现金缓冲。对长期治疗还要确认授权更新及额度使用,不把一次结算便利误当作以后医疗支出不再需要规划。
常见问题
垫付获批就代表最终一定全赔吗?
不是,最终仍依保险责任核定,差额处理按具体协议。
有直付卡就能在任何医院使用吗?
不能默认,需要核对网络医院、科室和项目。
直付没批就等于拒赔吗?
不一定,服务条件与保险责任不同,可向机构确认后续申请路径。