
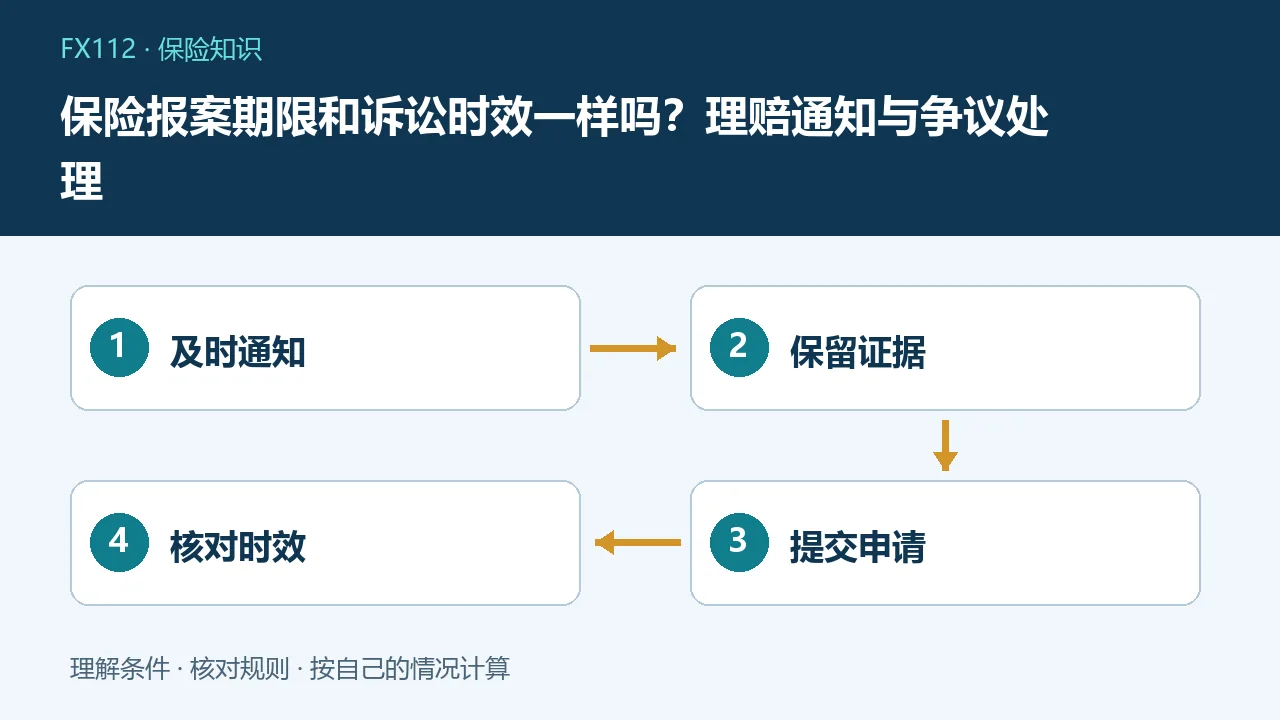
保险报案期限不等于诉讼时效。出险后应及时通知保险公司并保存证据;迟报是否影响赔付,要结合原因、合同与是否导致事故情况无法确定判断。诉讼时效关系权利救济,不能凭一次报案电话认为可以无限期等待。
三个时间概念不要混用
事故通知是让保险公司知道可能涉及保障的事件,理赔申请是提出赔偿给付请求并递交能够提供的资料,诉讼时效关系通过诉讼主张权利的期限。三者目的和起算条件不同,一张客服截图不能替代全部判断。保单保险期间又是另一层概念:事故是否处于责任期间、是否满足等待期,需要单独核对。及时报案不代表所有事故都属于保障,保险责任仍以合同和法律为基础判断。
及时通知为何重要
保险法第二十一条涉及事故通知义务。故意或重大过失未及时通知,导致事故性质、原因或损失程度等难以确定,可能影响无法确定部分的责任;保险人通过其他途径已及时知道或应当及时知道的情形另有规定。不能把迟报一律等同拒赔,也不能认为完全没影响。发生住院或交通事故时,在条件允许下通过保险公司正式渠道通知,并记录案件受理编号和通知时间。
错过约定如何补救
先补报,不要因担心拒赔就停止处理。说明实际出险、知悉与通知时间,提供延迟原因及现存证据,如急救住院记录、事故处理材料和往来信息。对格式条款有疑问,要求机构指明条款及适用理由。具体结论仍依事实与法律,不能只靠销售口头保证。关键证据可能灭失时,先合理保全现场、照片和诊疗记录,不要等所有费用结算完毕才第一次告知机构。
材料不是越多越好
保险法第二十二条要求提供所能提供的、与事故性质原因和损失程度有关的证明。申请前取得明确清单,区分身份合同信息、诊疗记录、费用凭证及专项认定材料。不存在的资料书面说明原因并询问替代证明,不自行制作票据或修改病历。递交保留副本与接收记录,补件注明案件号。对机构已经掌握的资料,询问是否需要重复提供,避免不断邮寄却无法确认收件状态。
诉讼时效不能照搬报案天数
保险法第二十六条对人寿保险以外的其他保险请求规定二年诉讼时效,对人寿保险请求规定五年,并涉及知道或应当知道事故发生之日的起算。具体还可能涉及起算认定、中止中断及不同请求基础,不宜自行按产品简称、出院日期机械推算。这里只介绍一般法律概念,不对具体案件下结论。接近期限或已有拒赔争议,应及时咨询具备资质的法律专业人员,不能只等客服回复。
两个迟报案例的区别
假设甲异地突发住院,家属数日后补报,医院完整保存病历费用记录,迟报不当然意味着事故不能确认。乙在财产受损后长期不通知,也未拍照,关键现场消失,事故原因与损失范围可能难以查清。不能只比较谁迟了几天,还要看过错、证据和实际影响。这些是教学情景,不预设任何真实个案一定赔或不赔,也不鼓励利用某个天数拖延通知。
电话报案并非理赔完成
案件编号通常只证明某时进行了通知,不代表已提交完整申请、认可全部责任或支付保险金。应继续跟进资料是否收齐、是否补件以及核定状态。关键沟通尽量取得可保存书面回复,尤其补件清单、核定结果与拒赔理由。不要只通过离职销售人员转达,更不能把未经核实的聊天当作正式赔付承诺。收到赔款后还应核对项目、金额、扣除依据及是否结案。
发生争议的行动清单
整理投保、责任开始、事故、知悉、通知、申请、补件与回复的完整时间线;要求说明核定依据,通过正式投诉渠道提出具体诉求,必要时依法选择调解仲裁或诉讼。投诉处理不意味着诉讼时效当然停止。保留原始文件,不给收费代理银行卡和验证码,不为提高赔付概率编造事实。及时有效的证据和明确诉求,通常比反复争论一个报案天数更能帮助解决问题。
常见问题
晚报案一定拒赔吗?
不能一概而论,需要结合过错、证据及迟报造成的实际影响。
报案后可以不提交材料吗?
不宜,通知与正式申请不同,应及时补齐能够提供的材料并保留接收记录。
所有保险都是两年诉讼时效吗?
不是,保险法区分人寿保险与其他保险,具体案件还要核对起算及中止中断等问题。