
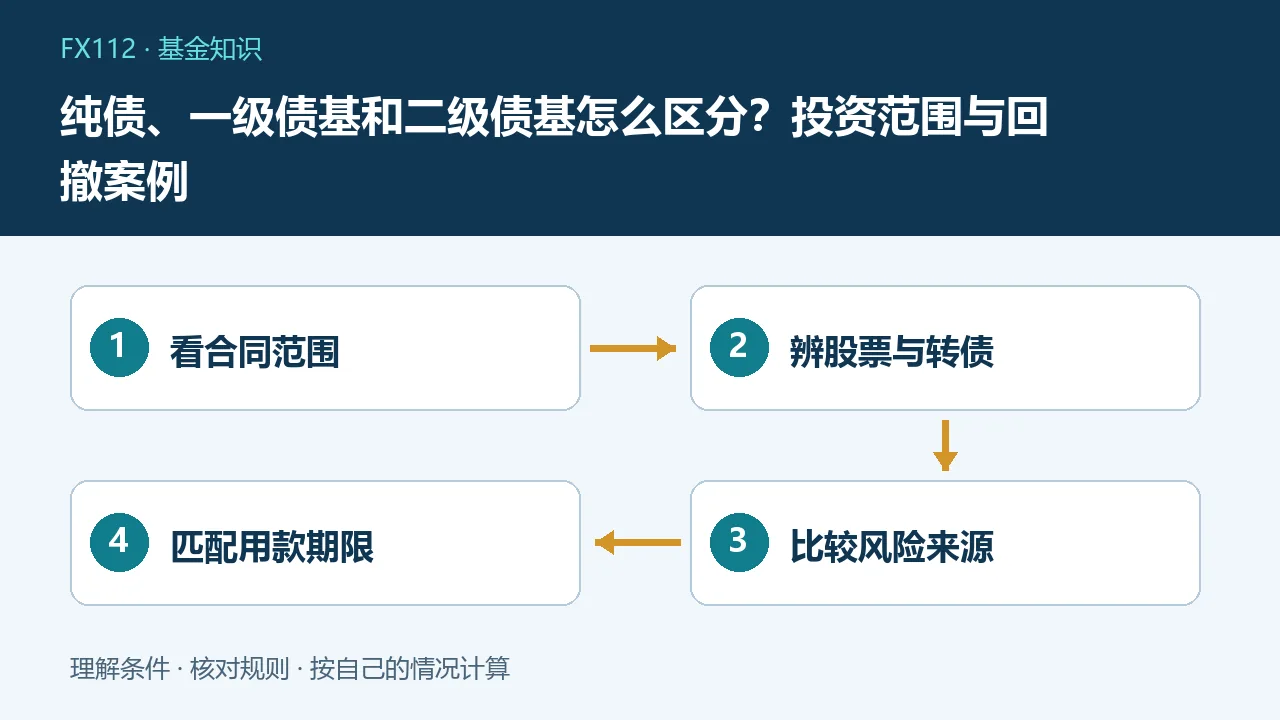
区分债券基金,先看基金合同允许投什么,再看实际持仓承担什么风险。纯债、一级债基和二级债基是常见分类说法,并不意味着风险固定或收益逐级保证。尤其不能把历史上的一级债基参与打新表述直接当作现在所有产品的能力,现行投资范围及最新文件才是判断依据。
| 观察维度 | 需要核对什么 | 不能直接推断什么 |
|---|---|---|
| 纯债 | 久期、信用、杠杆、流动性 | 没有股票就保本 |
| 可投转债类 | 现行合同与实际配置 | 历史一级债基都可打新 |
| 二级债基 | 股票及转债敞口、比例限制 | 小比例股票可忽略 |
| 所有债基 | 开放、费用、用款期限 | 过去收益为未来承诺 |
名称不是完整的投资说明书
销售平台、评价机构和基金合同可能使用不同细分类别,名称相近不代表股票和转债权限一致。中国基金业协会披露的评价方法示例,将不参与股票交易但可投转债的债券基金,与可参与股票交易的二级债券基金分别描述。购买时应核对基金全称、代码和份额类别,再查投资范围与比例限制,不只按平台一个纯债或固收标签下判断。
纯债不等于存款替代品
通常所说纯债侧重不参与股票及具有权益属性的转债风险,但仍要按具体合同与分类标准确认。即使不持有股票,市场利率、信用、流动性和杠杆也会让净值变化。短债与中长期纯债的久期可能不同,信用债与利率债的风险来源也不同。不能仅凭没有股票就承诺不会亏损,更不能把基金份额视为受存款规则保障的银行本金。
一级债基的历史表述怎么处理
旧资料常以参与新股申购、不在二级市场直接买股票解释一级债基,但政策与产品运作已经变化。中国投资者网发布的债券基金教育材料特别注明2012年相关配售资格调整,不能仍按旧打新逻辑推介。对今天某只产品,应查看现行合同是否允许转债、可交换债及其他资产,以及相关处置安排,不用一个历史名称代替具体文件。
二级债基为什么更受权益影响
二级债基可按约定参与股票等投资,常见股票比例上限为20%,但实际比例、转债配置及其他约束仍看合同。少量股票并不代表对波动影响也同样微小,尤其在股债同时下跌时。转债还兼有债性与股性,不能把它全部当作普通票息资产。比较产品时把直接股票、转债及久期分开,才能理解增强收益背后增加了什么风险。
一组股债同时回撤的假设
假设某组合90%债券部分下跌1%,10%股票部分下跌20%,忽略费用及期间调仓,合计约亏0.9%加2%,即2.9%。若投入10万元,约对应2900元波动。这个例子不代表任何基金实际配置,但说明小比例权益也能显著贡献回撤。再考虑转债、杠杆或赎回冲击,结果可能不同,不能拿债券仓位占多数推导最坏也只亏一点点。
允许投资与实际持有不同
合同写最高可投20%股票,不意味着每天都恰好20%;某份季报暂时没有股票,也不保证下一阶段永远不投。查看最近定期报告的资产配置、前列持仓、债券种类和管理策略,同时记下报告截止日,防止把历史快照当实时数据。若产品发生合同修订或策略变化,应重新评估,而不是仅凭过去一段平稳净值继续持有。
用款期限与收费一起比较
短期确定支出不适合只凭历史年化选择可能回撤或有封闭安排的产品。查看申赎开放日、到账、持有期限与赎回费,比较同一持有期内的总费用。A类与C类等份额收费结构也需按实际费率测算,不把代码不同误当投资策略不同。历史回撤只是已经发生的表现,不是未来亏损上限,过去收益也不能补偿自己实际承受不了的流动性缺口。
筛选时连续问四个问题
第一,合同允许哪些资产,是否有直接股票或转债;第二,近期组合主要承担利率、信用还是权益风险;第三,若净值下跌且赎回延迟,自己的支出能否照常;第四,收费、开放和持有期是否匹配需求。能回答这四项,再比较业绩和管理人,远比按纯债一定安全、二级一定更赚的顺序排列有效。不懂的产品先弄清楚,再决定是否配置。
比较三只基金先统一投入期限
假设甲是开放式短债,乙是允许股票的债基,丙有定期开放安排,即使近期收益接近,也不能只比较一年涨幅。若三个月后必须用钱,丙的开放日期可能先排除;若无法接受明显净值波动,乙的权益敞口需进一步评估;甲仍要查信用、久期与费用。这个顺序不是推荐某一类别,而是先排除与现金需求和风险承受力不匹配的约束。
持仓报告中的杠杆怎么理解
债券资产与基金净资产的比例可能因回购融资等安排不同于直观的满仓100%,因此不能只把股票占比和债券占比相加就判断风险。应查看报告中的资产总额、净资产、融资负债及说明,并注意自己用的是总资产还是净资产分母。看不懂某个比例时先查报告定义,避免把口径差异写成违规;同时也不因有债券抵押就认为融资没有风险。
常见问题
纯债基金一定不会亏吗?
不是,没有股票也仍有利率、信用和流动性等风险。
一级债基现在都能打新吗?
不能沿用历史说法,应核对现行规则与具体合同。
股票只占一成就可忽略吗?
不能,小比例高波动资产仍可能显著贡献回撤。