
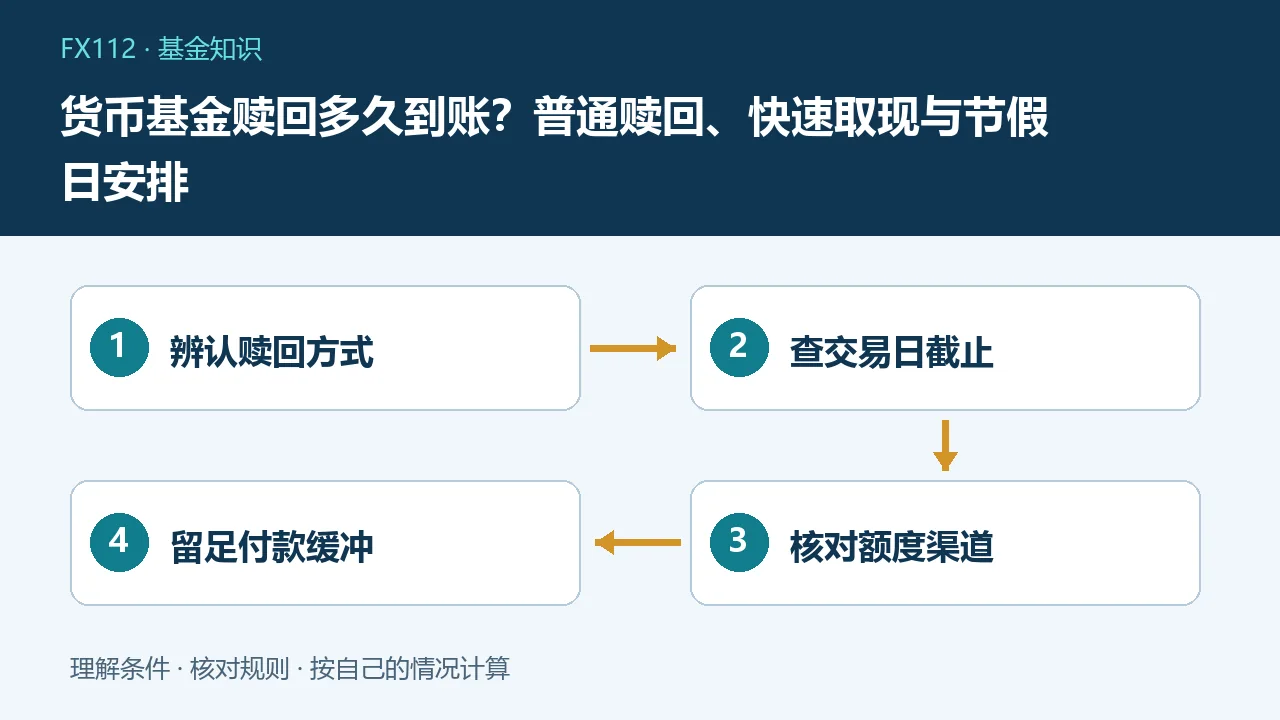
货币基金赎回不能统一承诺次日到账。普通赎回按基金及渠道规则处理,快速取现属于有条件的便利服务,可能受额度、银行卡和服务状态限制。急用钱时先看正式到账提示并留缓冲,不把持仓金额直接当作已经在银行卡可支用的现金。
先确认持有的是货币基金
平台上的零钱、现金管理或活钱名称不必然代表相同法律性质,底层可能是不同产品。确认基金全称、份额类别、销售渠道以及账户绑定,才能找对应规则。货币基金不是银行存款,监管部门公开风险提示也强调不保证一定盈利或本金不受损失。不能因波动通常较小就把它视为存款保险保障内、任何时点均可无限取回的资金。
普通赎回的时间怎样看
阅读产品招募说明书、交易规则及申请页面,区分提交申请、有效申请、份额确认和资金到账。工作日不必然等于该基金交易日,部分产品还受投资市场日历影响。常见的某日截止时间只是具体规则的一部分,不是所有渠道统一条件。页面若列预计到账,应明确它是预计还是已入账,不用另一个基金的经验覆盖本人这笔申请。
一个周五申请的教学日历
假设某产品约定交易日15时前有效申请,通常下一交易日到账,且周末不是交易日。周五14时申请可能按周五受理,预计周一到账;周五16时则可能顺延为周一有效申请,预计周二到账。若周一也是休市日,需继续按规则顺延。这里仅演示假设日历,不能据此承诺任何真实基金日期。实际以产品及渠道确认的适用安排为准。
快速取现为什么有条件
快速服务往往涉及另行资金垫支安排,监管部门曾提示不能片面宣传实时大额取现而让投资者产生无限流动性预期。实际可能仅支持特定基金、份额、银行卡和销售渠道,并设置日额度、次数或时间限制。普通赎回申请与快速取现服务也可能有不同受理流程,不能提交一种后以另一种的宣传速度判断延期。
大额用款怎样拆解问题
假设持仓5万元、今天需付3万元,而页面显示当日快速可用额度只有1万元,不能认为剩下4万元也能立即到账。先看普通赎回所需时间,再判断其他已可用资金是否足够。不要把换一家渠道或临时开多个账户当作必然可解决的路径,相关规则和风险可能不同。买房、还贷等大额确定付款,适合提前规划,不把全部准备金依赖快速服务。
收益处理不能只看到账快慢
不同赎回方式可能对申请日收益、垫支安排及费用有不同约定,需阅读实际规则。七日年化是历史表现的年化展示,不是赎回时保证按该利率结算。将快速与普通方式比较时,同时看净到账、收益归属和可接受的时间,不为了几天不确定收益承担逾期成本。基金显示待确认收益,也不能直接视为已能提走的银行卡余额。
未到账先按哪个顺序查询
查订单状态、有效申请日期、预计到账及绑定收款账户是否正常,再核对是否有失败、补件或维护通知。赎回提交不成功与资金划转未完成是两类问题,应分别处理。通过基金管理人或正规销售机构查询,保存订单号和受理记录,不向所谓加速到账专员交验证码或付解冻费。银行卡实际入账后,转账和现金提取还可能有各自限制。
现金管理留出冗余
对必须按时支付的生活、房租和债务,保留适当已可支用现金,不把高流动性理解成零等待、零限制。部分场内货币基金的交易及资金可用可取规则又不同,不能与普通场外申赎混用。核对产品、渠道、日期和资金状态四个条件,再安排付款。收益、风险和使用便利要一起比较,不能只为追求略高收益让关键支付依赖未经确认的到账承诺。持仓中若有当日新申购或收益结转份额,应检查何时确认、何时可赎,不默认总份额已经全部支持快速取现;可赎与可快速取现还可能是两个不同数字。
常见问题
货币基金都是T+1到账吗?
不能统一概括,应查基金与渠道的交易日和到账规则。
快速取现可无限额使用吗?
不是,通常有适用条件和额度等限制。
页面显示赎回成功就是银行卡已到账吗?
不一定,应区分申请或确认成功与实际资金入账。