
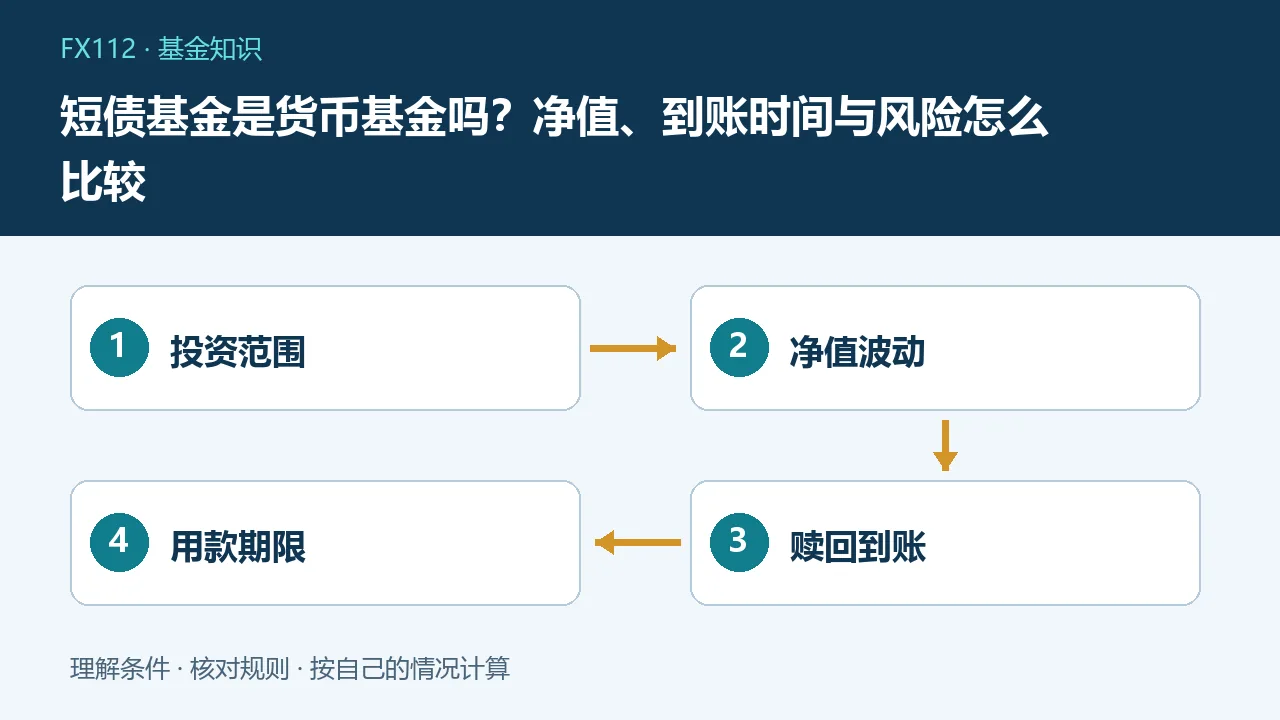
短债基金不是货币基金。短债基金通常属于债券型基金,名称强调相对较短的债券期限或组合久期;货币基金则按货币市场基金规则投资。两者都不是银行存款,也都不能承诺本金安全。
先看基金类别而非销售标签
销售页面常把两者放在“闲钱管理”附近,但展示位置不改变法律属性。应打开基金合同与招募说明书,确认类别、投资范围、债券比例、信用要求和是否允许特定复杂资产。短债的“短”没有给所有产品一个完全相同的组合风险,实际持仓和久期会变化。名称相似的中短债、短债和超短债,也不能只凭几个字排出绝对安全顺序。
为什么短债净值也会下跌
债券价格通常与市场利率反向变化,组合久期越长,对利率变化一般越敏感。短久期能降低部分利率敏感性,但不能消除发行人信用恶化、流动性折价、估值变化和杠杆影响。一个仅为近似的例子:组合修正久期0.8年、市场收益率上升0.5个百分点,单看利率价格效应约为负0.4%,票息、信用利差和其他因素另计。这不是某只基金的预测。
货币基金平稳不等于存款
货币基金投资于规则允许的现金、短期存款和货币市场工具,常通过每万份收益及七日年化展示收益情况。中国证监会与人民银行的公开答问明确,购买货币基金不等于把钱存入银行,管理人不保证盈利或本金不受损失。常见稳定显示方式只是估值和收益呈现机制的一部分,不应被理解为任何情景下都没有信用和流动性风险。
收益率要用相同口径比较
短债基金的过去一年净值涨幅,与货币基金最近七天收益年化不是同一时间窗口。前者可能包含债券价格上涨,后者只是近期收益换算,都不能直接作为未来一年承诺。比较时选同一实际持有起止日,计入申购、销售服务和赎回费用,再看到账金额。A类和C类费率结构不同,也可能改变短期持有成本,不能只按平台排序选数字最高的一只。
一万元持有三个月会怎样
假设短债基金三个月净值累计上涨0.6%,一万元对应毛收益约60元,实际还需减去相关交易费用;若净值下跌0.4%,则毛亏损约40元。另一只货币基金同期实际累计收益若为0.3%,约30元,但这是事后结果,不是购买前锁定利息。把这组假设换成不同市场情景,排名可能反转。收益多几十元是否值得承受净值波动,应由资金用途决定。
赎回申请成功不代表钱已到账
基金可能先受理、后确认,再划款到销售渠道和银行卡。交易日、申请截止时间、节假日、暂停赎回及巨额赎回安排都会影响时间。货币基金快速赎回通常另有额度与服务条件,不能把普通赎回和垫资服务混为一谈;短债也不能默认当日可用于付款。周五晚上提交申请,通常不能按“自然日加一天”预计到账,应查该产品和销售机构具体规则。
按用款日期选择更可靠
今晚需要支付的房租,不适合依赖尚未到账的基金赎回;两周后确定要付的学费,也应留出足够到账缓冲并避免净值波动。几个月暂时不用且能接受小幅亏损的资金,才有讨论短债配置的空间。应急资金可以保留能即时支付的一层,再按期限考虑其他安排。不能因为历史最大回撤小就认为不会出现更大回撤,更不能用借款去赚微小收益差。
购买前的四项复核
查合同投资范围及最近持仓,区分利率风险与信用下沉;查至少覆盖不同市场环境的净值和回撤,不只看近期上涨;查申赎、持有期及各类份额费用;查普通与快速赎回到账条件。最后做一个简单压力测试:如果净值跌1%且到账晚于预期,是否影响必要支出。若答案是会,这笔钱应使用更符合支付需求的安排,而不是依靠“很少发生”来安慰自己。
若基金规模快速变化或持有人较集中,也应留意定期报告中的流动性管理信息。费率优惠到期、份额类别改变和赎回渠道变化后,都应重新核对实际持有成本。
常见问题
短债比货币基金收益一定高吗?
不一定,市场变化、费用和实际持有时间都会影响结果。
七日年化是未来一年利息吗?
不是,它是近期收益的年化展示,不代表未来收益承诺。
赎回可以立即付款吗?
需按基金和销售机构的到账规则判断,不能统一假设即时到账。