
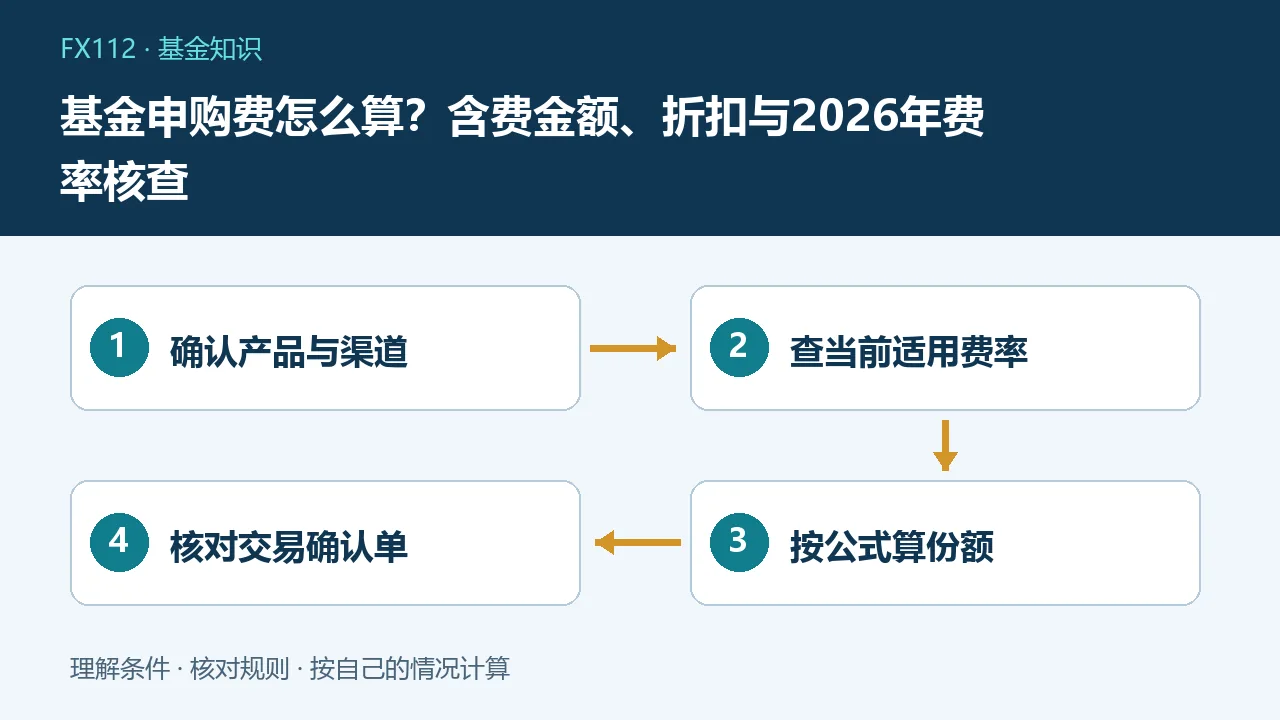
基金申购费要按具体产品、份额类别、渠道及当时适用规则查询,不能统一套用历史1.5%等数字。常见前端按比例收费且申购金额含费时,净申购金额等于申购金额除以1加费率,申购费用等于两者差额;具体舍入和确认按该基金现行文件执行。
| 假设总投入10000元 | 适用费率0.5% | 符合一折后费率0.05% |
|---|---|---|
| 净申购金额 | 约9950.25元 | 约9995.00元 |
| 申购费 | 约49.75元 | 约5.00元 |
| 参数性质 | 教学假设,非统一费率 | 优惠是否适用另核对 |
| 费用范围 | 仅比较该项前端申购费 | 不代表持有总费用 |
先确认是不是在办普通申购
新基金认购、开放后申购、场内买卖ETF、ETF申赎及基金转换并非同一业务,费用名称与方式可能不同。不能拿普通场外申购公式解释所有交易。查看代码和份额类别,确认订单实际做了什么,再查询收费。产品名称相同但A类、C类等代码不同,也可能采用不同收费结构,价格优惠页不能代替完整产品文件。
2026年为什么更要看文件日期
证监会修订的《公开募集证券投资基金销售费用管理规定》自2026年1月1日起施行,并为不符合新规定的已发售基金设置调整过渡安排。不能因此推断2026年每只存量产品已经同一天采用相同费率,也不能沿用几年前截图。应查看最新资料概要、招募说明书、费率调整公告及本渠道确认页面,分清新发、存量与具体实施时间。
含费金额的计算示例
假设申购总额10000元、实际适用前端费率0.5%,按本例含费公式,净申购金额为10000除1.005,约9950.25元;费用约49.75元。若直接用10000乘0.5%得50元,与含费公式并不完全相同。示例只是教学参数,不表示某类基金当前一定收0.5%;实际金额与小数舍入位数以产品文件和登记确认结果核对。
从净金额到确认份额
沿用净申购金额约9950.25元,假设有效申请对应单位净值1.25元,演示份额约为7960.20份,实际还需按约定精度处理。申请时看到的净值可能不是最终确认所用净值,交易日、申请截止时间和业务状态都会影响归属。不能用页面前一日净值算出一个固定份额,就认定确认单存在差错,应先看其净值日期与有效确认金额。
折扣到底打在哪个数字上
假设适用基础费率0.5%、渠道对该笔符合条件申购执行一折,则演示折后费率为0.05%,不是减去0.1个百分点,也不是固定只收1元。此时10000除1.0005约9995.00元,费用约5.00元。折扣可能有产品、客户、渠道或金额条件,固定收费档也未必参与;交易前核对实际展示费率,不能把广告中的最低折扣自动覆盖全部订单。
按笔固定收费与分档别混算
某些适用安排会按单笔金额分档或采用固定费用,达到什么条件要按当前产品文件确认。分多次买入可能分别按各笔处理,不能把当日累计金额自行合并选择更低档位。大额投资也不应为了省一笔费用牺牲流动性或扩大集中风险。若涉及特殊投资群体优惠,先核实资格,不能把针对某类客户的费率作为普通客户默认标准。
申购费为零不等于持有零成本
基金还可能有赎回费、销售服务费及从基金资产中计提的管理、托管等费用,具体看产品和当期规则。管理托管等通常已影响净值,计算基于公布净值的回报时不要再重复减一次。对销售服务费的新规和持有期安排,应按最新公告核对,而不是简单记住C类永远按同一费率每日收取。基金公司直销与代销渠道的实施条件也需区分。
用持有期比较份额类别
比较两类份额时,在相同投入和预计持有期下,列一次性交易费与随时间发生的相应费用,再考虑赎回规则及投资目标。示例中省下45元申购费,并不能保证长期总费用一定更低;持有期限变化或优惠失效后应重算。不要为规避一项手续费频繁转换基金,转换本身可能带来费用、确认时间和净值波动风险,往往比页面优惠更值得关注。
确认单上要看哪些项目
查看有效申请金额、适用费率、费用、净金额、确认净值、净值日期和份额,按相同精度复核。部分拒绝或退款时,需要区分原申请总额与最终确认金额,不用全部申请金额计算收费。出现差异先查公式和舍入、活动资格,再通过销售机构或管理人查询,保留订单编号和答复。不要仅凭手续费比预想多几毛钱就不断重复下单。
低成本仍不能替代产品判断
基金投资风险、回撤、开放安排和持仓适合性,通常比某次折扣更影响结果。先确定产品是否适合自己的目标和用款期限,再选择合规渠道核对费用;不因为免申购就把应急款投入高波动产品。收费规则更新后,重新核对已有持仓相关条件即可,不需要为了追求新费率盲目全部赎回重买,也不能把费率下降写成未来收益必然增加。
常见问题
申购费都是总金额直接乘费率吗?
不一定,含费金额的常见前端公式需要先除以1加费率。
一折就是减0.1个百分点吗?
不是,通常是在符合条件的基础费率上乘10%。
2026年所有基金费率已经完全一样吗?
不是,应区分产品、渠道、份额及存量过渡和公告安排。