
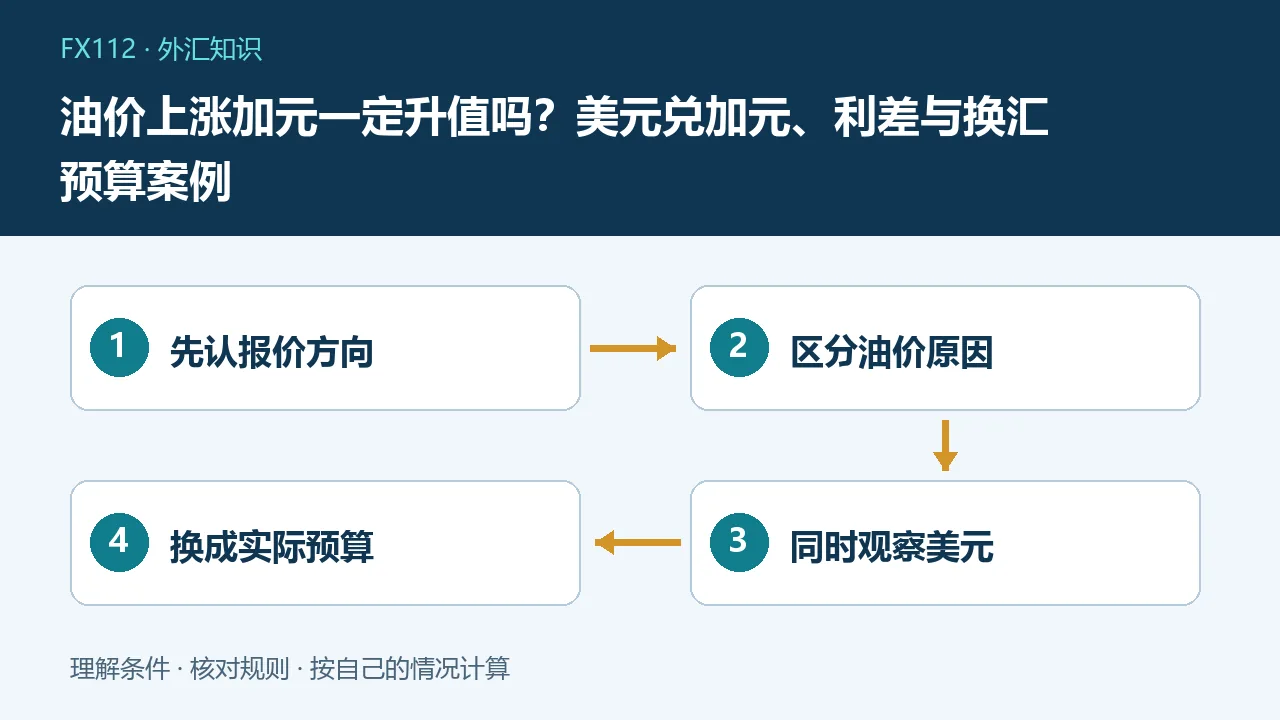
油价上涨可能通过加拿大资源出口和收入预期支持加元,但并不保证加元必涨,更不能据此认定美元兑加元一定下跌。货币对包含两侧经济与政策,美元、相对利率、全球风险和油价变化原因都可能改变结果。个人实际兑换人民币与加元,还需看对应银行的成交报价和费用。
先看美元兑加元的方向
美元兑加元表示一美元可换多少加元。假设从1.35升到1.40,是美元相对加元变强,而不是加元对美元升值;报价下降则相反。若新闻只说加元涨了,应核对相对哪一种货币、哪个区间和什么报价。加元兑人民币未必与加元兑美元同幅变化,不能把一条外汇标题直接变成自己的换汇盈亏结论。
为什么资源价格会参与定价
加拿大银行的汇率教育资料说明,加拿大经济对原油、矿产等资源出口较为敏感,原材料价格变化可能影响加元。机制在于出口收入、企业投资和国际资金需求等,而不是石油与加元存在某个法律规定的固定比例。资源收入影响也不会机械平均分配给每个行业或家庭,解释宏观方向不等于已经预测具体汇率点位。
油价上涨要先问原因
若油价因全球需求改善上涨,资源出口收入预期与风险偏好可能同时变化;若因供应中断、运输风险或其他冲击上涨,能源成本和全球增长担忧可能产生不同影响。两个情景都叫油价上涨,但汇率结果不必相同。还需区分国际基准、加拿大相关原油价格及价差,不把某一个远期合约报价直接当作所有出口商的实际收入。
美元这一侧不能省略
即使加拿大因素改善,美元也可能因美国利率预期、资金需求或避险情绪更强而上涨,美元兑加元仍可能走高。反过来,油价回落时若美元出现更明显走弱,加元对美元也未必下跌。分析相对价格要同时看两边,不能只找一个支持自己方向的新闻。历史相关性不是因果系数,更不保证下一笔交易也会复制。
利差是路径预期而非一个静态数字
比较美加政策时,不仅看今天利率,还要看市场对未来调整幅度、时点和经济风险的预期。短期债券收益率或政策预期变化可能先于正式决议反映在汇率中。某次加息如果已经被预期,不必然在公布后继续推动货币上涨。不能只把两国政策利率相减,便声称获得了无风险收益或确定的未来汇率。
留学付款怎样转成现金问题
假设需要支付1万加元,银行当时可成交的人民币兑加元成本按每加元5.20元演示,总额约52000元;若后来变为5.40元,则需54000元,未计其他费用,差2000元。这里的数字不是实时牌价。无论油价和美元兑加元怎么动,最终应以自己支付方向的成交价格、额度、材料和到期日安排资金,而不是凭宏观判断推迟必要付款。
出口收款又是相反情景
假设企业将收到1万加元,希望换成人民币,同样从5.20变为5.40的演示方向可能增加折算收入;但实际报价通常与客户买入加元不同,还要扣相应费用。若合同已确定人民币结算金额,敞口又可能不同。先查报价币种、付款币种与换算条款,明确到底是谁承担汇率风险,不能把所有涉及加拿大的业务都归为同一种外汇头寸。
相关系数和技术点位有什么边界
观察历史油价与加元关系时,时间区间、频率和共同受美元影响等问题会改变结果。某阶段关系强,不代表以后可以用一个固定公式套算。图形上的支撑阻力也只是分析工具,不是保证成交或官方承诺的防线。使用历史材料时必须看日期,不把几年前的盘中阻力价当作当前需要关注的实时关口。
换汇前一张实用核对表
记下所需加元金额、最迟到账日和允许的预算波动,核对银行实际方向报价、现钞现汇差别及费用。若考虑分批,提前设定批次和截止时间,不因每次走势不利就无限延后;分批分散择时集中度,但不保证比一次兑换更便宜。企业较复杂敞口可咨询合规机构,评估自然对冲或适当工具,不为赚汇差虚构交易用途。
宏观解释不能替代风险控制
如果资金专门用于学费、生活费或货款,应先确保到期可用,而不是转成杠杆交易本金。保证金产品的资金风险、监管资格和平台信用是另一层问题,油价逻辑讲得通不能证明某平台安全。识别声称油涨加元必涨、跟单稳赚或代操盘的推销,保留不确定性,避免用看似专业的单因素故事替代完整决策。
常见问题
油涨就能直接买加元吗?
不能据单一因素得出交易结论,应同时看美元、利差和真实用款需求。
美元兑加元上涨是加元升值吗?
不是,该报价上涨通常表示加元相对美元走弱。
加元兑美元升值人民币换加元一定更贵吗?
不一定,还要看人民币一侧及实际兑换报价。