
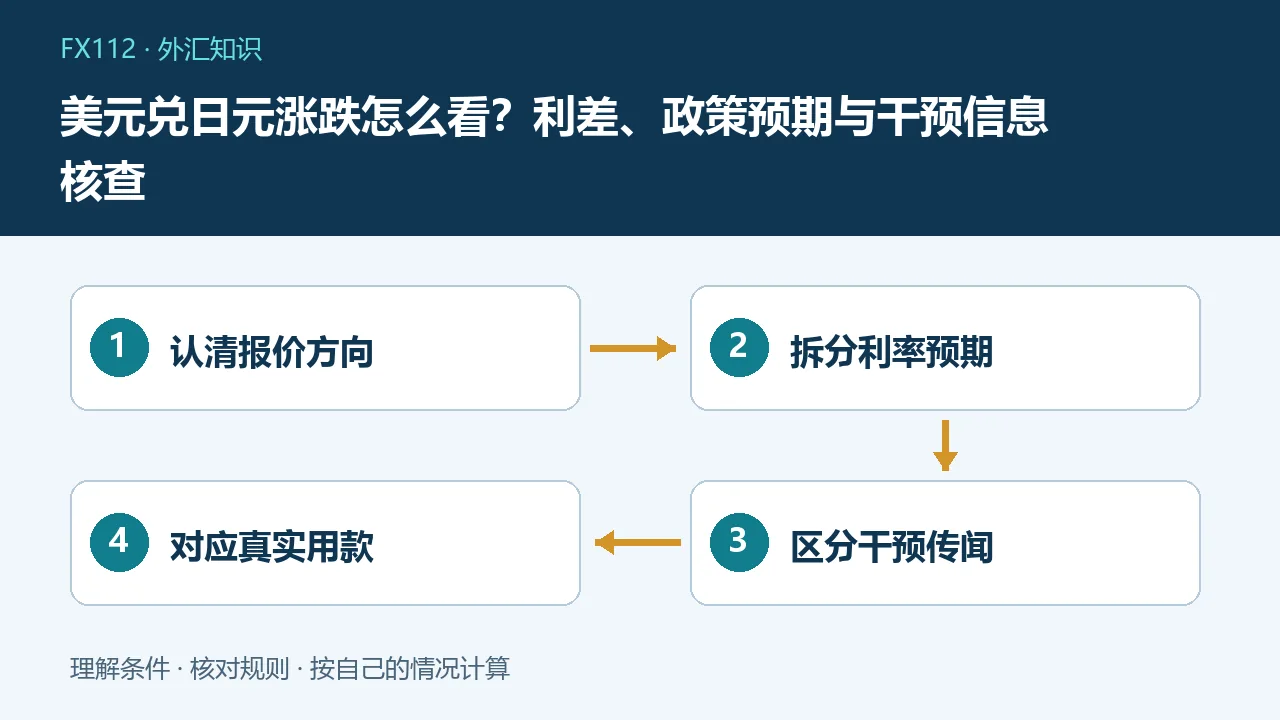
美元兑日元报价上涨,表示一美元能换到更多日元,即日元相对美元走弱;报价下跌则相反。美日利差是常见影响因素,但政策预期、风险偏好、贸易与资金流也会参与定价,不能仅凭一次加息或某个整数关口断言接下来必然上涨或出现干预。
先用金额理解报价方向
假设美元兑日元从150变为155,1000美元可换到的日元从15万变为15.5万,暂不计买卖点差和费用。持有美元、需要支付日元的人在这一方向上更有利;持有日元、需要购买美元的人则相反。同一条行情不能笼统称对所有人都是利好。中国居民若实际用人民币换日元,还要考虑人民币兑美元等另一段关系,美元兑日元并不是自己的全部成交成本。
涨跌幅为什么不能直接倒过来
前述报价涨幅为155除150减1,约3.33%;一日元折合美元从1除150变为1除155,其美元价值变化约为负3.23%,不是简单负3.33%。这是倒数关系造成的分母变化,不是平台计算必然出错。比较不同页面,先确认货币顺序与统计起止时点,再看是百分比、点数还是绝对金额,不把不同口径的数字直接相减。
利差是线索而不是保证
两种货币利率与未来路径不同,会影响持有收益、融资成本及资金配置意愿。澳大利亚央行的汇率教育资料将利差、竞争力和相对经济前景列为汇率中期影响因素。但投资者比较的可能是预期利率与不同期限债券收益率,不只是当下政策利率。即使当前利差没有变化,市场对下一次会议路径的判断改变,汇率也可能先动。
消息已经被预期时会怎样
假设市场早已普遍预期某央行加息,正式决定只是兑现预期,公告中的未来指引却比预想温和,货币未必继续上涨。反过来,即使没有当期调整,措辞变化也可能引发重新定价。这些是假设机制,不是对某次会议的事后结论。观察时把决定、声明、预测及记者会分开,避免用一个加息标题解释所有价格波动,更不要据此给确定收益承诺。
套息交易也承担汇率风险
以较低利率货币融资、持有较高利率资产的交易,获得的是利差相关收入,同时承受融资、汇率和资产价格风险。假设一年利差收益只有若干个百分点,汇率不利变化就可能抵消甚至超过它,杠杆还会放大资金压力。风险偏好下降、头寸集中平仓或流动性收缩时,走势可能快速反转,不能把收息说成不需要关注价格的无风险策略。
干预决定和执行角色要分清
日本银行公开问答说明,日本外汇干预在财务大臣权限下决定,日本银行按指示作为代理执行。货币政策会议和外汇干预不是同一流程,不能将利率决议自动写成已进行买卖日元。市场传闻、官员口头表态、疑似价格波动及财政省正式公布的数据也有证据等级差别。没有正式依据时,不把每次急涨急跌都标为官方进场。
需要日元付款时怎样使用信息
旅游、留学或经营付款首先要确定金额和截止日期,再比较银行相应方向的可成交价及费用。可以按现金流制定分批安排,但分批只能分散择时集中度,不保证平均价一定更优。大额或企业敞口应结合真实交易与合规渠道评估,不为猜测短期波动挪用必要资金。现钞与现汇、不同渠道及到账时点也会改变最终体验。
一份可重复使用的观察清单
记录报价来源、时间和货币顺序;查看美日政策公告而不是只读转述标题;区分当前利差与未来预期;核对干预消息是否有正式披露;最后把行情变化换成自己要支付或收到的金额。历史支撑阻力不构成未来成交保证,旧日期的即时点位更不能当作当前行情。对于不理解的杠杆和跨境平台,不因宏观解释看似合理就参与交易。
人民币预算再加一层换算
假设计划支付30万日元,只知道美元兑日元150还不够,还需要人民币兑美元的对应报价。若纯演示每美元7元,则日元资金约需2000美元,即14000元人民币,未计点差费用。若美元兑日元变为155、人民币兑美元也同时变化,实际结果不能只按日元这一段涨跌推算。做预算应以最后直接可成交报价为主,交叉计算用于检查方向。
固定关口与未来行动不能画等号
市场关注某个整数点位,只代表它可能成为交易和讨论焦点,不等于官方公开承诺在该处行动。不同时间的波动速度、流动性、政策环境和沟通都可能不同。把几年前发生干预时的价格永久画成防线,会让读者误以为风险有明确上限。记录公开材料的日期与适用背景,保留不确定性,比把未知行动写成倒计时更有用。
常见问题
美元兑日元上涨就是日元上涨吗?
不是,该报价上涨通常表示日元相对美元贬值。
日本加息后日元必然升值吗?
不必然,还取决于预期、其他政策和资金流等因素。
汇率急变就能确认官方干预吗?
不能,需区分市场推测与正式披露。