
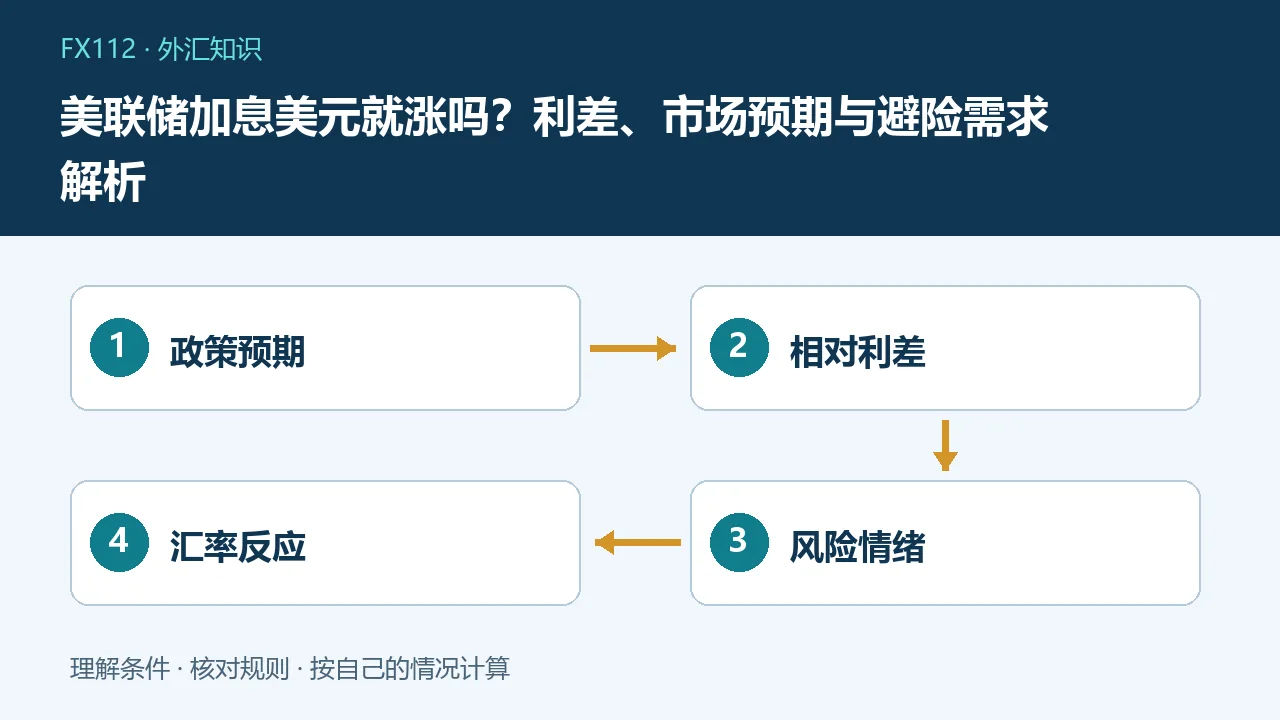
美联储加息不保证美元上涨。汇率通常先交易政策预期,公布后还要比较结果与预期的差距、未来利率路径及其他经济体的相对变化;已经充分定价的加息,可能伴随美元回落。
汇率交易的是相对条件
美元兑另一种货币的价格,同时受到美国和对方经济体的利率、增长、通胀及风险变化影响。若美国加息而另一央行加得更多,美元的相对吸引力未必增强。美联储研究讨论货币政策预期差异与美元汇率的关系,同时指出敏感度随货币和时期变化。这个机制能帮助解释市场,却不能生成长期固定的“加息一次上涨多少”公式。
先分清利率水平和意外变化
市场在会议前已经通过债券、期货与汇率调整价格。假设普遍预期加息25个基点,最终也加25个基点,这一动作本身的新增信息可能有限;若声明暗示随后停止加息,未来利率预期反而可能下降。相反,即使此次不变,若决策者传递比市场预期更强的紧缩信号,也可能推高短期收益率并支持美元。应比较前后预期,而不是只看“加、降、不变”。
三个情景看懂同一结果
情景甲:市场预期加25个基点,实际加50个且后续路径更强,美元可能得到支持,但仍受流动性和其他消息影响。情景乙:预期加25个,实际如期加25个但强调经济下行,美元可能回落。情景丙:美联储不变,另一央行意外降息,美元相对该货币可能走强。三个例子均为机制演示,不对应某次现实会议,也不构成可直接下单的规则。
名义利率和实际收益率要分开
名义利率上升时,如果通胀预期上升更快,按“名义收益率减预期通胀”的简化理解,实际收益率可能下降。投资者还会比较不同期限收益率:短端更直接反映政策路径,长端则包含增长、通胀和期限溢价等因素。不能看到十年期收益率上升就全部归因于加息,更不能把某一到期收益率当成美元投资无风险的实际到手回报。
避险会改变利差解释
全球风险事件中,市场可能增加美元现金需求,也可能出现去杠杆、抵押品需求和跨境资金回流,这些力量能在短期压过利差逻辑。风险缓解时,相反的资金流动也可能削弱美元。另一方面,美国本身的政策不确定性或增长预期恶化,也会影响美元资产吸引力。所谓“美元永远是避险资产”过于绝对,需要看冲击来源、融资结构和所比较的货币。
美元指数与货币对不是同一个指标
美元指数代表特定货币篮子的加权变化,不能替代美元兑人民币或美元兑所有货币的走势。读报价先确认基准货币:美元兑日元上涨通常表示一美元能换更多日元;欧元兑美元上涨则表示一欧元能换更多美元,两者对美元强弱的含义方向相反。人民币汇率还受到中国经济、跨境收支及政策因素影响,不能只由美联储单一解释。
怎样读政策声明更有用
先记录会议前市场的基准预期,再核对正式决议、声明、经济预测和发布会中的新增信息。观察短期利率预期与汇率是否同时调整,区分公告瞬间、发布会后和下一交易日的不同反应。若几个窗口走势相反,可能反映不同信息逐步进入价格。不要把历史截图中的第一次跳动当作最终结论,也不要用事后解释冒充事前可重复的预测能力。
个人换汇与交易的实际边界
有明确留学、旅行或合规付款需求的人,首先应核对金额、日期及银行牌价,必要时按真实支付节奏分批安排,而不是围绕每次会议押注全部资金。高杠杆外汇交易还会受点差扩大、滑点和止损无法按预设价成交影响,方向判断对也可能亏损。任何境外平台都应独立核对监管主体与开户实体,牌照宣传不等于本地合法招揽或资金安全保证。
还应区分政策目标与市场结果:美联储履行就业和物价目标,并不为某个美元汇率点位提供承诺。企业若有外币收付款,应按实际敞口评估汇率影响,而非把宏观判断替代财务预算。
常见问题
降息美元一定跌吗?
不一定,若降幅小于预期或其他经济体降得更多,美元也可能走强。
利差能直接预测下个月汇率吗?
不能,预期、风险溢价和资金流等因素也会变化。
美元指数上涨等于美元兑人民币上涨吗?
两者不是同一个指标,具体货币对还受自身因素影响。