
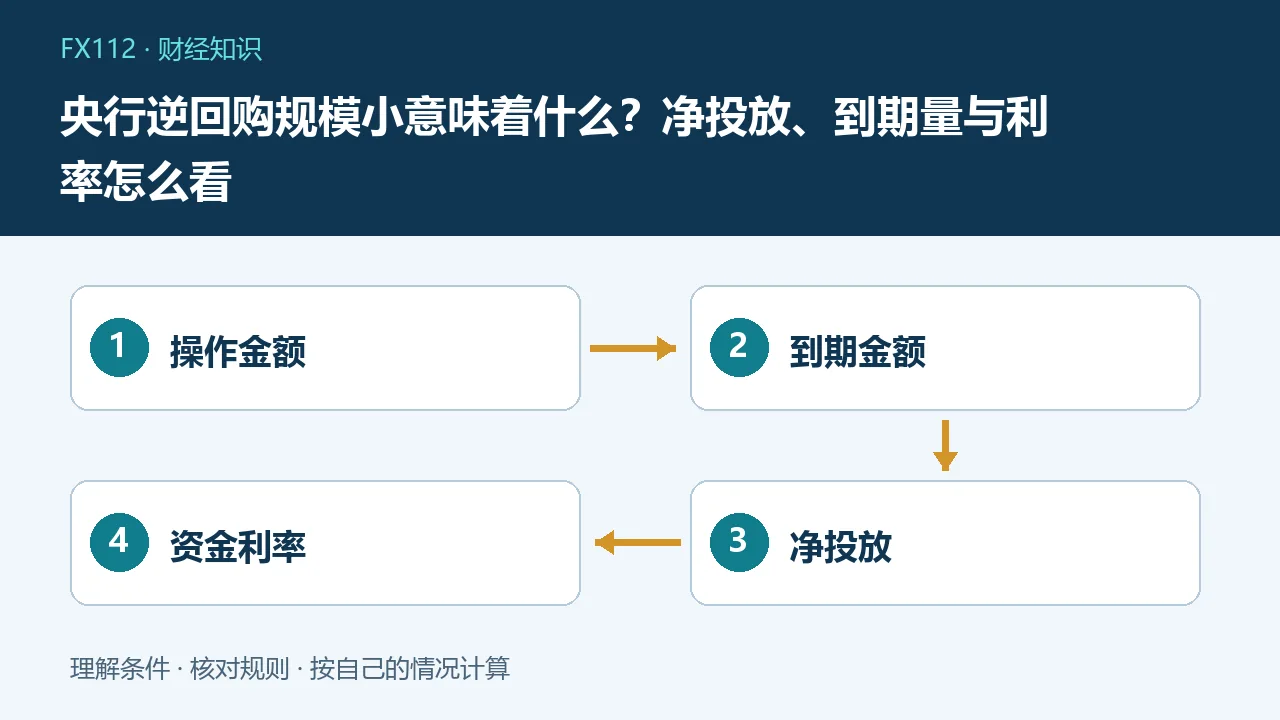
央行逆回购操作量较小,只说明当天该项工具投放规模较小。判断资金是增加还是回笼,要先减去同期到期量,再结合其他工具、期限结构和银行间利率观察,不能把一个金额直接等同于紧缩。
逆回购究竟投放什么
从中央银行操作角度看,逆回购是向交易对手投放资金、约定在未来到期回收的公开市场安排。资金首先作用于银行体系流动性,不是直接向居民发现金,也不等于同额资金必然进入股票市场。操作具有期限,到期后的影响需要和当天新操作一起观察。人民银行公告中的工具名称、期限、金额及利率都重要,不能只截取“开展多少亿元”一句。
先算净投放再讨论大小
简化到同一类工具、同一天:净投放=当日新增操作金额-当日到期金额。例如新增100亿元、到期20亿元,净投放80亿元;新增1000亿元、到期1500亿元,则净回笼500亿元。后一个新增规模更大,资金净变化却相反。若同时涉及多个期限,应逐项列清到期,不把一周合计投放与一天到期比较。教学例子只展示算法,不代表近期操作数据。
为什么小操作不一定是收紧
银行体系短期资金需求会受税期、政府债券发行缴款、财政支出、现金投放回笼等影响。资金本来充裕时,较小操作也可能足以平滑波动;前期大量操作尚未到期时,当天不必重复投放相同规模。反过来,遇到集中缴税等因素,大额投放可能仅对冲短期缺口。要解释变化,应先看资金需求和存量工具,而不是先给金额贴上政策方向标签。
量、价、期限分别回答不同问题
操作量主要帮助观察短期资金供给,操作利率反映对应工具的价格信号,期限决定这部分流动性可以保留多久。七天期操作和较长期限工具不能只按金额简单互换:今天补足总量,仍可能在未来某个到期日出现集中回笼。人民银行已分别披露多类工具的流动性投放情况,阅读时要区分工具口径,避免漏算到期或把同一笔统计重复相加。
用银行间利率验证解释
观察存款类机构质押式回购等资金价格,可以检验“资金很紧”的说法是否与市场表现一致。日内时点、月末季末、成交期限以及机构范围会影响可比性,所以应比较同一统计指标的一段时间,而非任取两个报价。资金利率短暂上行不必然说明长期政策改变;若连续偏离并伴随其他政策信号,再进一步分析。读者应记录数据日期与单位,百分比和基点不能混用。
与降准和其他工具怎样区分
逆回购到期较快、适合处理相应期限的流动性需求;降准改变银行法定准备金要求,作用机制和持续性不同。其他再贷款、借贷便利或买断式操作也有各自对象和期限。它们可能同时出现,不能用某一天逆回购规模代表所有政策工具的合力。对整体金融条件,还需要看信贷需求、融资成本和银行风险偏好,基础流动性改善不意味着企业和居民一定马上扩大借款。
旧标题中的固定金额怎样处理
历史某天的几十亿元操作只能描述当时的公告,不能多年后仍作为当前判断。更新旧文时,应保留历史事实的时间归属,重点补足读公告的方法。如果要讨论今天的操作,必须重新核对今天的公告与到期量。不要把2022年的金额改成新日期后继续引用,也不要从历史同类操作中筛选一次股市上涨来建立必然因果。政策分析需要同口径数据和完整背景。
读一份公告的实际顺序
先抄下操作日、工具、期限和利率;查找当天到期安排,计算同口径净变化;再看其他工具和接下来几个交易日到期分布;最后结合银行间利率、税期及财政因素形成解释。若只掌握新增金额,应明确结论暂限于该项操作,保留对净变化的判断。投资者不宜据此单一信号加杠杆;企业财务则应更关注自身融资期限与实际报价。
常见问题
逆回购是央行回笼资金吗?
从央行操作角度,开展逆回购通常投放资金,到期则回收相应流动性。
大额操作一定利好股票吗?
不能直接推导。还要考虑到期、预期、资金传导和企业盈利等因素。
净投放为负就一定紧缩吗?
不一定,可能是对前期投放到期、财政资金变化等因素的调整。