
气球贷通常把较大一笔还款放在期限末,前面的月供因此较低。判断是否划算,要把首付、每期付款、最终尾款及相关费用放到同一张现金流表,还要检验到期还款来源。月供下降不等于本金减少,更不等于银行承诺以后一定续贷。
| 比较项目 | 普通分期示例 | 尾款结构示例 |
|---|---|---|
| 融资本金 | 12万元 | 12万元 |
| 期间本金 | 36个月逐步还完 | 每月约1666.67元 |
| 期末另付 | 无另设尾款 | 6万元 |
| 另存尾款预算 | 不适用 | 每月约1666.67元 |
| 案例口径 | 仅比较本金分布 | 均未计利息费用 |
先看最后一行而不是第一个月
弹性尾款是一种现金流安排,不是自动减免购车款。宝马金融公开页面列有微月供、弹性尾款等方案,说明这种结构确实存在,但不同合同的首付、期限、利率与退出方式不相同。拿到报价后,首先问最后一期要付多少、该金额是否已经包含正常月供,再看尾款由谁支付。不能将宣传中的低月供乘期数,就当作全部融资支出。
同本金同期限才有可比性
比较两份方案,先统一现金车价、首付、实际融资额与用车期限;赠送服务和利率优惠应分别计价,不能用贷款购车价对比另一台配置不同的现金价。把必须购买的相关服务、合同费用和提前结清成本单独列出,核对是否已计入展示年化。人民银行关于贷款年化利率展示的要求覆盖汽车金融等机构,利息与直接相关费用不能被低月供遮住。
一个不含利息的结构案例
假设融资12万元、36个月,方案甲每月归还本金约3333.33元,最后一期做舍入调整;方案乙前36个月每月还本金1666.67元,期末另还6万元,亦需作尾数调整。这里故意先忽略利息费用,只看本金分布。乙看似每月少还约1666.66元,但每月另外留出约1666.67元,36个月才凑齐尾款;两项合起来并没有降低应准备的本金。
加入利息之后怎么比较
实际方案不是上述无息模型,要按照每笔日期和净到账金额计算融资成本。尾款保留越久,未偿本金占用时间可能越长,但是否更贵仍取决于利率、补贴、费用与合同结构,不能一句话认定所有尾款方案利息都更高。向机构索取完整还款计划和年化口径,用相同规则比较总付款与现值,不把累计费用除初始本金再除年数当作全部真实成本。
到期靠卖车还款能否成立
如果只靠卖车覆盖尾款,先做保守情景。假设尾款6万元,预计卖车7万元,扣除交易整备等假设成本后可能仍有余量;若实际只能卖4.5万元,就出现至少1.5万元缺口,其他费用另算。市场估价不是收购合同,事故、里程、车况及市场价格变化都会影响成交。即使车辆出售困难,贷款到期义务也不会因此自动暂停。
保值回购和普通尾款别混同
某方案若另有保值回购、置换或交车选项,应核对承诺主体、合同文件、适用期限、里程车况要求、损坏扣费及违约处理。销售人员口头说到时换车,不等于金融机构承担全部残值风险。车辆所有权、抵押与融资租赁结构也可能不同,不能只凭月供相近视为相同产品。没有明确可执行退出条款,就按自己最终需要还清尾款做预算。
续贷不是已经获得的资金
未来再融资通常要经过当时的资格、征信、收入及产品条件审核,利率和期限也未必与最初一致。若收入下降时恰好难以续贷,现金缺口会集中出现。可以先测试收入减少三成、卖车价格下降两成、续贷未获批准三个情景,分别看能否不用高成本借款还清。不要用另一笔短期贷款机械滚动尾款,将期限问题变成持续加杠杆。
签约前完成四项核对
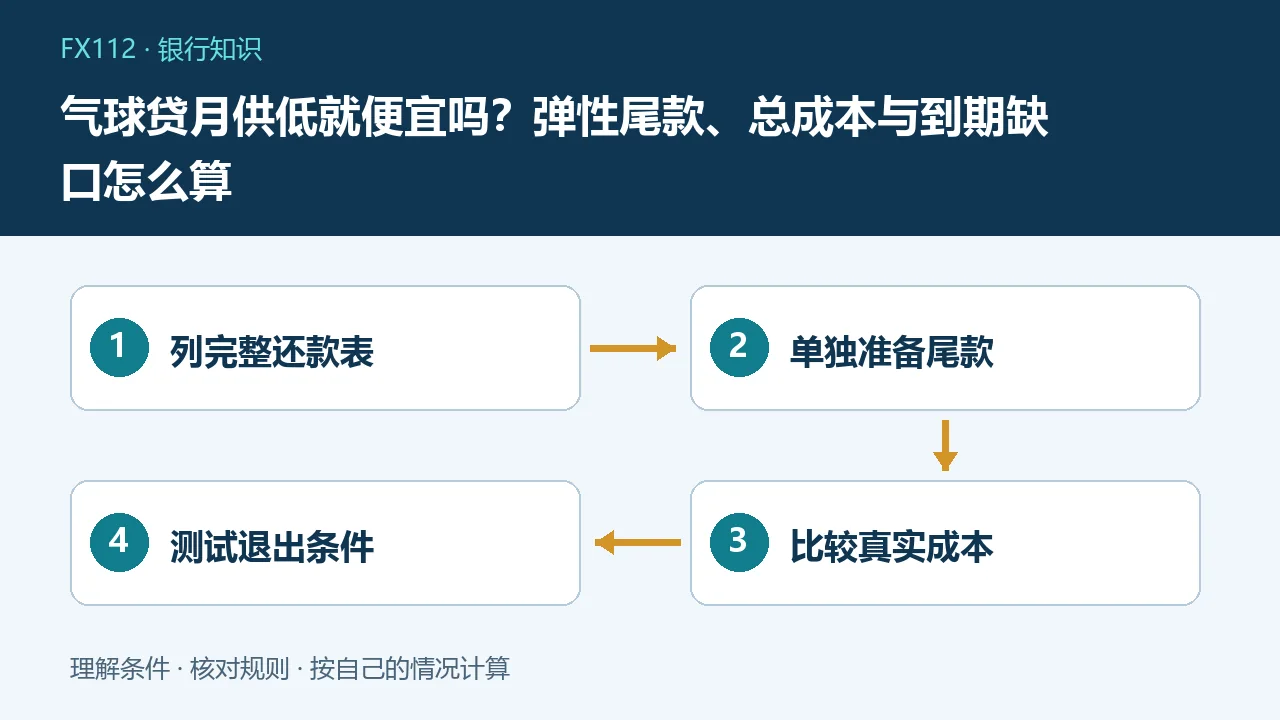
第一,保存现金购车价和融资方案,明确每笔应付日期;第二,把尾款储备设为独立月度预算,而不是期待未来偶然奖金;第三,确认提前结清、逾期、车辆处置和解押手续;第四,比较最差情景下家庭必要支出是否受影响。若只有在车辆保值、收入增长和续贷同时成立时才还得上,方案对现金流过于脆弱,低月供不应成为签约的唯一理由。
把尾款储备做成可执行计划
假设6万元尾款还有36个月才到期,不考虑储备利息,每月需另外准备约1666.67元。若前12个月没有存,剩余24个月就需每月2500元;若拖到最后12个月,则升到每月5000元。尾款没有变,准备时间缩短才使月度压力上升。不要把这笔储备放入可能大幅回撤、又无法按期赎回的资产,否则融资和投资风险会在同一个到期日叠加。
提前结清并不是月供乘剩余期数
提出提前结清时,应索取指定日期的结清金额和明细,看本金、当期利息、按合同适用费用以及尾款如何处理。尚未发生的未来利息是否扣减,不能用口算代替正式结清单。若卖车需要先解押,还要核对买方付款、结清与车辆手续的顺序,不为方便把款打入陌生中介私人账户。取消交易或换车也应查金融合同是否独立存在,不默认退订车就自动终止贷款。
常见问题
气球贷最后一定能续贷吗?
不能这样假定,需按届时机构审核及合同安排判断。
每月存尾款算重复付款吗?
不是重复偿还,而是为已经存在的到期义务储备现金。
销售承诺回购就能免还尾款吗?
不能,必须核对正式合同、承诺主体与履约条件。